この記事の結論
がん保険が要るかどうかは、人によって違います。考えるときの物差しは、がんの治療が長く続いたときのお金を、公的な保障と貯金でまかなえるかです。
- 健康保険が使える治療費:高額療養費制度で1か月の自己負担に上限があり、直前1年間に3か月以上高額療養費を受けると、4か月目から上限が下がる。2026年8月からは、1年の上限もできた
- 保険の外にかかるお金:先進医療の技術料は全額自己負担。差額ベッド代・通院の交通費なども別にかかる
- 働けない間の収入:会社員などは傷病手当金があるが、国民健康保険には原則としてない
この3つを、貯金と今の保険でまかなえるかを確かめると、がん保険が要るかを判断しやすくなります。
治療が長く続いても、自己負担には上限がある
がんの治療は、手術のあとも通院での治療や検査が続くことがあります。治療の期間や費用は、がんの種類や治療の内容で大きく違います。国立がん研究センターによると、2018年にがんと診断された人の5年相対生存率は64.8%で、治療のあとも暮らしは続きます。長い期間で、お金を見ておくことが大切です。
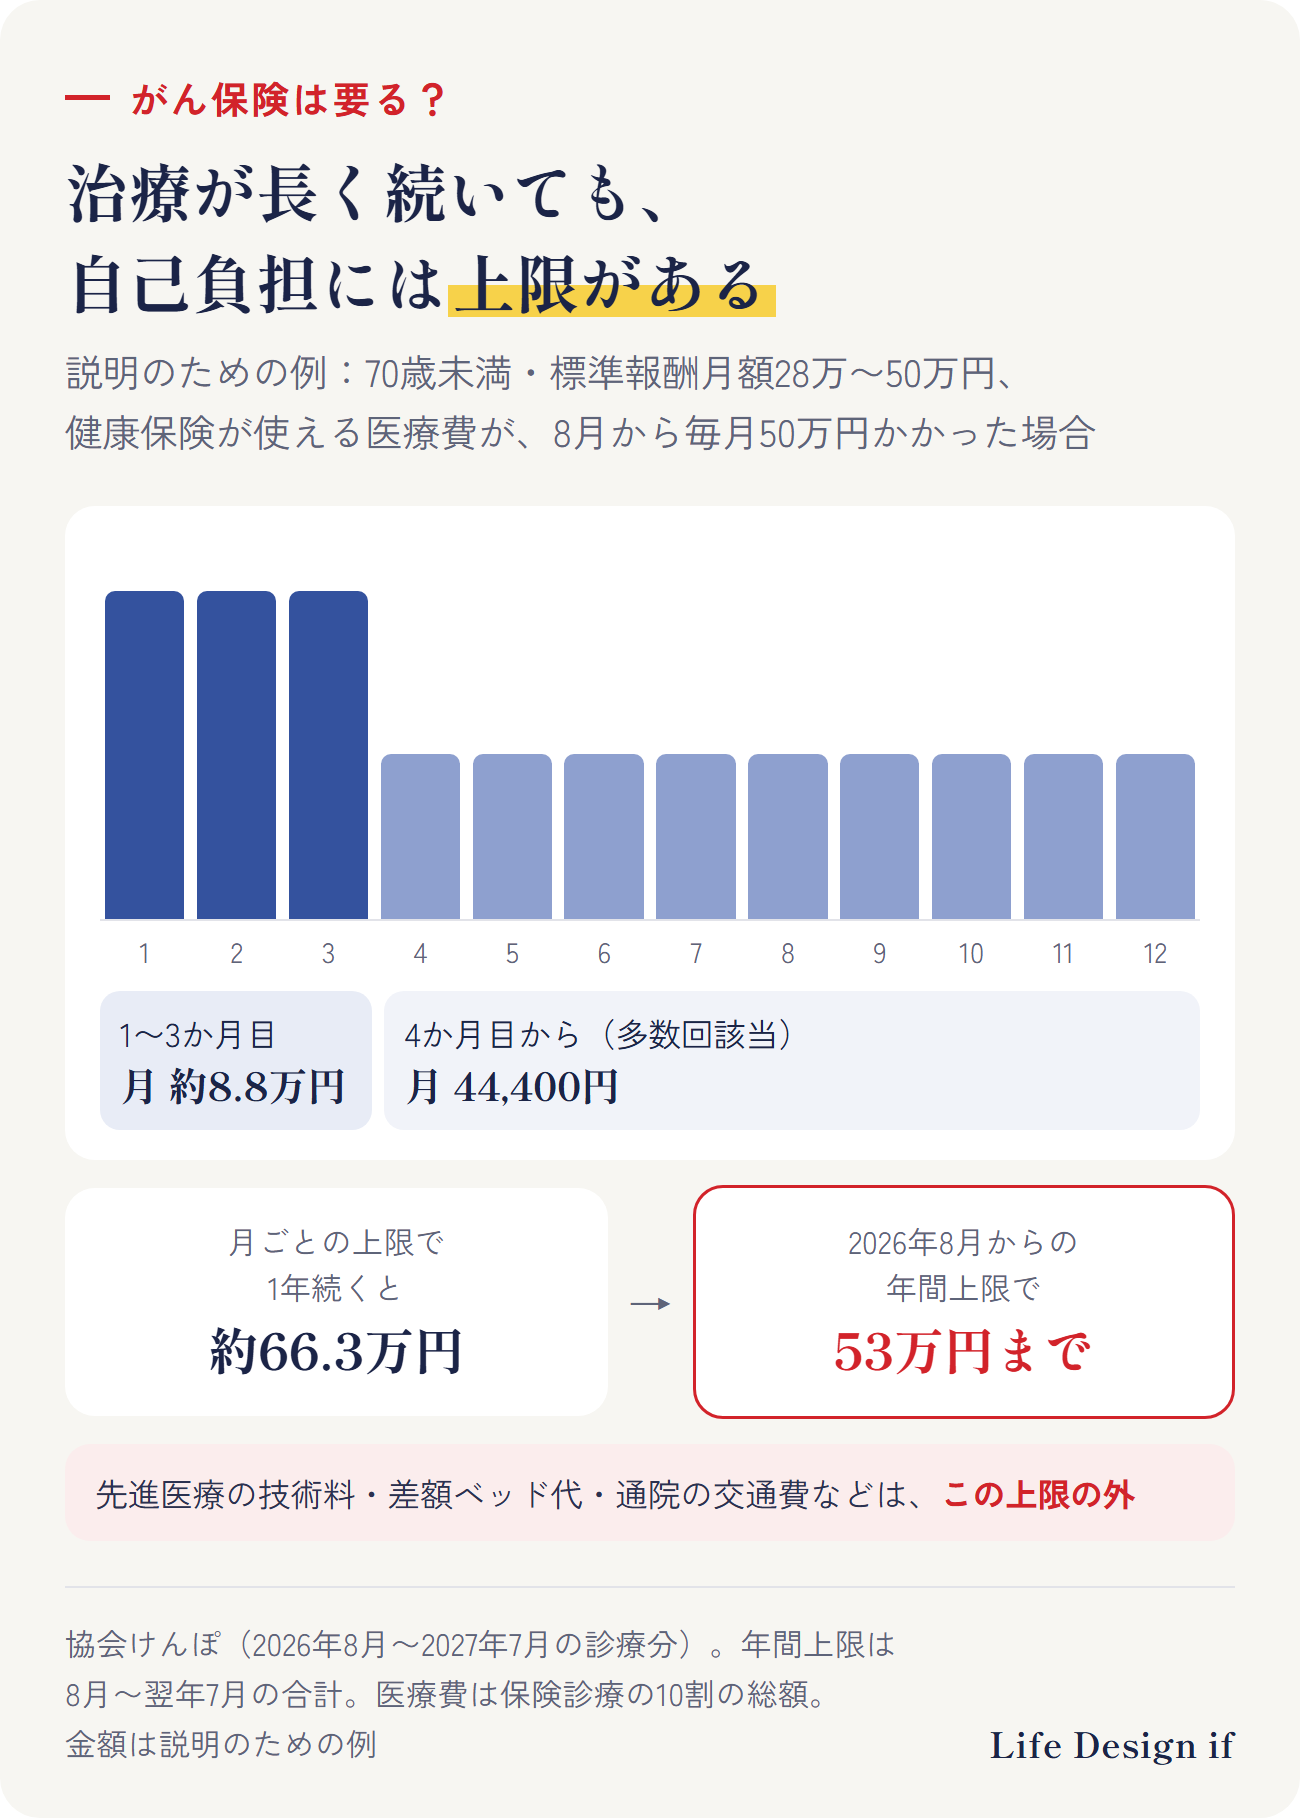
全国健康保険協会(協会けんぽ)の、70歳未満・標準報酬月額28万〜50万円の方の場合(2026年8月〜2027年7月の診療分)で見てみます。
- 1か月の上限:85,800円+(医療費−286,000円)×1%。説明のための例として、医療費(保険診療の10割)が毎月50万円なら、月約8.8万円
- 4か月目から:直前1年間に3か月以上高額療養費を受けると、4か月目からは月44,400円(多数回該当)
- 1年の上限:2026年8月から新しくでき、8月から翌年7月までの合計で53万円
年間上限を超えた分は、あとから払い戻しを受ける形です。上限の額は、年齢や所得、加入している健康保険によって違います。払い戻しまでの間の支払いも、貯金で足りるかを見ておきましょう。
公的な保障の外にかかるお金
先進医療
厚生労働省によると、先進医療の技術料は全額自己負担です。診察・検査・入院料など、ふつうの治療と共通する部分は健康保険が使えます。厚生労働省の説明のための例では、医療費100万円のうち先進医療の技術料が20万円の場合、20万円は全額、残り80万円は3割負担で24万円を払い、この24万円は高額療養費制度の対象になります。
差額ベッド代・交通費など
個室などの差額ベッド代、入院中の食事代、通院の交通費なども、高額療養費の上限の計算に入りません。
働けない間の収入
会社員などが入る健康保険には傷病手当金があり、協会けんぽでは、支給開始日から通算1年6か月まで支給されます。自営業の方などが入る国民健康保険には、原則としてありません。
がん保険がなくても困りにくい人・考えたい人
なくても困りにくい人
- 治療が1年続いても、上限までの自己負担と、上限の外のお金を貯金から出せ、教育費・住まいなどほかの目的のお金に影響が出にくい
- 会社員などで傷病手当金があり、休んでいる間の生活費の見通しが立つ
- 今の医療保険で、通院での治療も含めて、給付を受けられる条件を確かめてある
がん保険を考えたい人
- 貯金が少ない、または、決まった目的のために残しておきたい
- 自営業・フリーランスなどで、休んでいる間の生活費も貯金から出すことになる
- 先進医療や個室など、保険の外の費用がかかる治療・過ごし方も選べるようにしておきたい(その費用が保障されるかは、契約ごとに確かめる)
- がんと診断されたとき、所定の条件を満たせば受け取れる給付金(診断給付金など)で備えておきたい
どれか1つに当てはまるだけで決まるものではありません。今の医療保険にがんの特約が付いていないかも、あわせて確かめましょう。がん保険には、契約から一定の期間(一般的に90日)は保障が始まらない「待ち期間」があります。
くわしく読む
高松市・香川で相談するなら
このテーマの全体の流れ(完全ガイド)
まとめ
- がん保険が要るかは、「治療が長く続いたときのお金を、公的な保障と貯金でまかなえるか」で考える
- 健康保険が使える治療費は、月の上限があり、直前1年間に3か月以上高額療養費を受けると4か月目から下がる。2026年8月からは1年の上限もできた
- 先進医療の技術料・差額ベッド代・交通費などは、上限の外でかかる
- 傷病手当金は会社員などの健康保険にはあり、国民健康保険には原則としてない
- 今の医療保険のがんの保障も確かめてから、入る・入らないを決める
ご相談のご案内
この記事では、がん保険が要るかを考えるときの物差しを、一般的にまとめました。ご相談では、加入している健康保険の上限額と、貯金のうち治療に使ってよい額、今入っている保険のがんの保障を一緒に整理し、がん保険で備えるかどうかを、ご自身で決められるようにします。入らない、という結論になることもあります(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的制度と保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。高額療養費の上限額は、年齢・所得によって違います。加入している健康保険(健康保険組合・国民健康保険など)によって、手続きや給付が異なります。
出典
- 全国健康保険協会(協会けんぽ)「高額な医療費を支払ったとき(高額療養費)」 https://www.kyoukaikenpo.or.jp/g3/sb3030/r150/
- 全国健康保険協会(協会けんぽ)「【制度改正】令和8年8月から高額療養費制度が見直されます」 https://www.kyoukaikenpo.or.jp/about/business/public_relations/009/002/index.html
- 全国健康保険協会(協会けんぽ)「傷病手当金」 https://www.kyoukaikenpo.or.jp/g3/sb3040/r139/
- 厚生労働省「先進医療の概要について」 https://www.mhlw.go.jp/topics/bukyoku/isei/sensiniryo/index.html
- 国立がん研究センター がん情報サービス「最新がん統計」 https://ganjoho.jp/reg_stat/statistics/stat/summary.html
- 生命保険文化センター「がん保険」 https://www.jili.or.jp/knows_learns/kind/main/34.html
(2026年10月22日時点の情報です)