この記事の結論
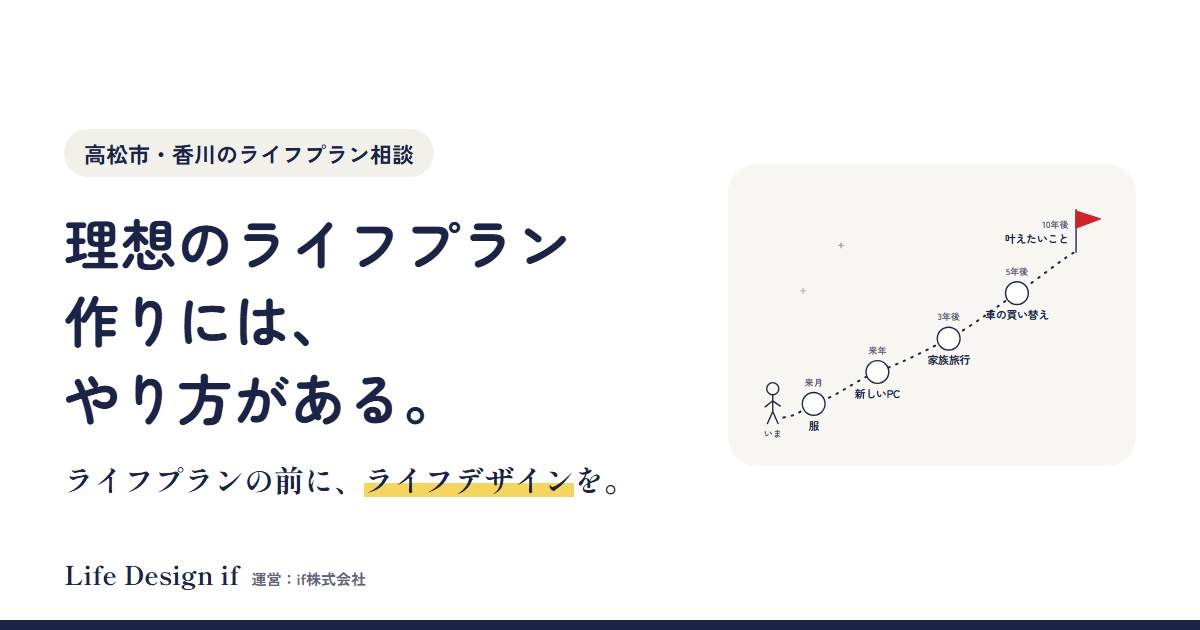
マイホームを買う時期に、だれにでも合う正解の年齢はありません。次の3つを1枚の年表に並べると、ご自身に合う時期を考えやすくなります。
- 叶えたい暮らし:どんな家で、いつから暮らしたいか
- 頭金と教育費の山:準備の時期と、ほかの大きなお金が重ならないか
- 返し終わる年齢:住宅ローンを何歳で返し終わるか
候補の時期を2〜3通り置いて、お金の表で各年の貯蓄の残りを比べると、決めやすくなります。
平均の年齢は、参考の一つ
住宅金融支援機構の調査では、2025年度に【フラット35】を利用した人の平均年齢は43.3歳でした。
ただし、これは一つの住宅ローンを利用した人の平均です。家族の予定や働き方、住みたい地域で、合う時期は変わります。平均は参考にとどめ、ご自身の年表で考えます。
年表に、暮らしと大きなお金を並べる
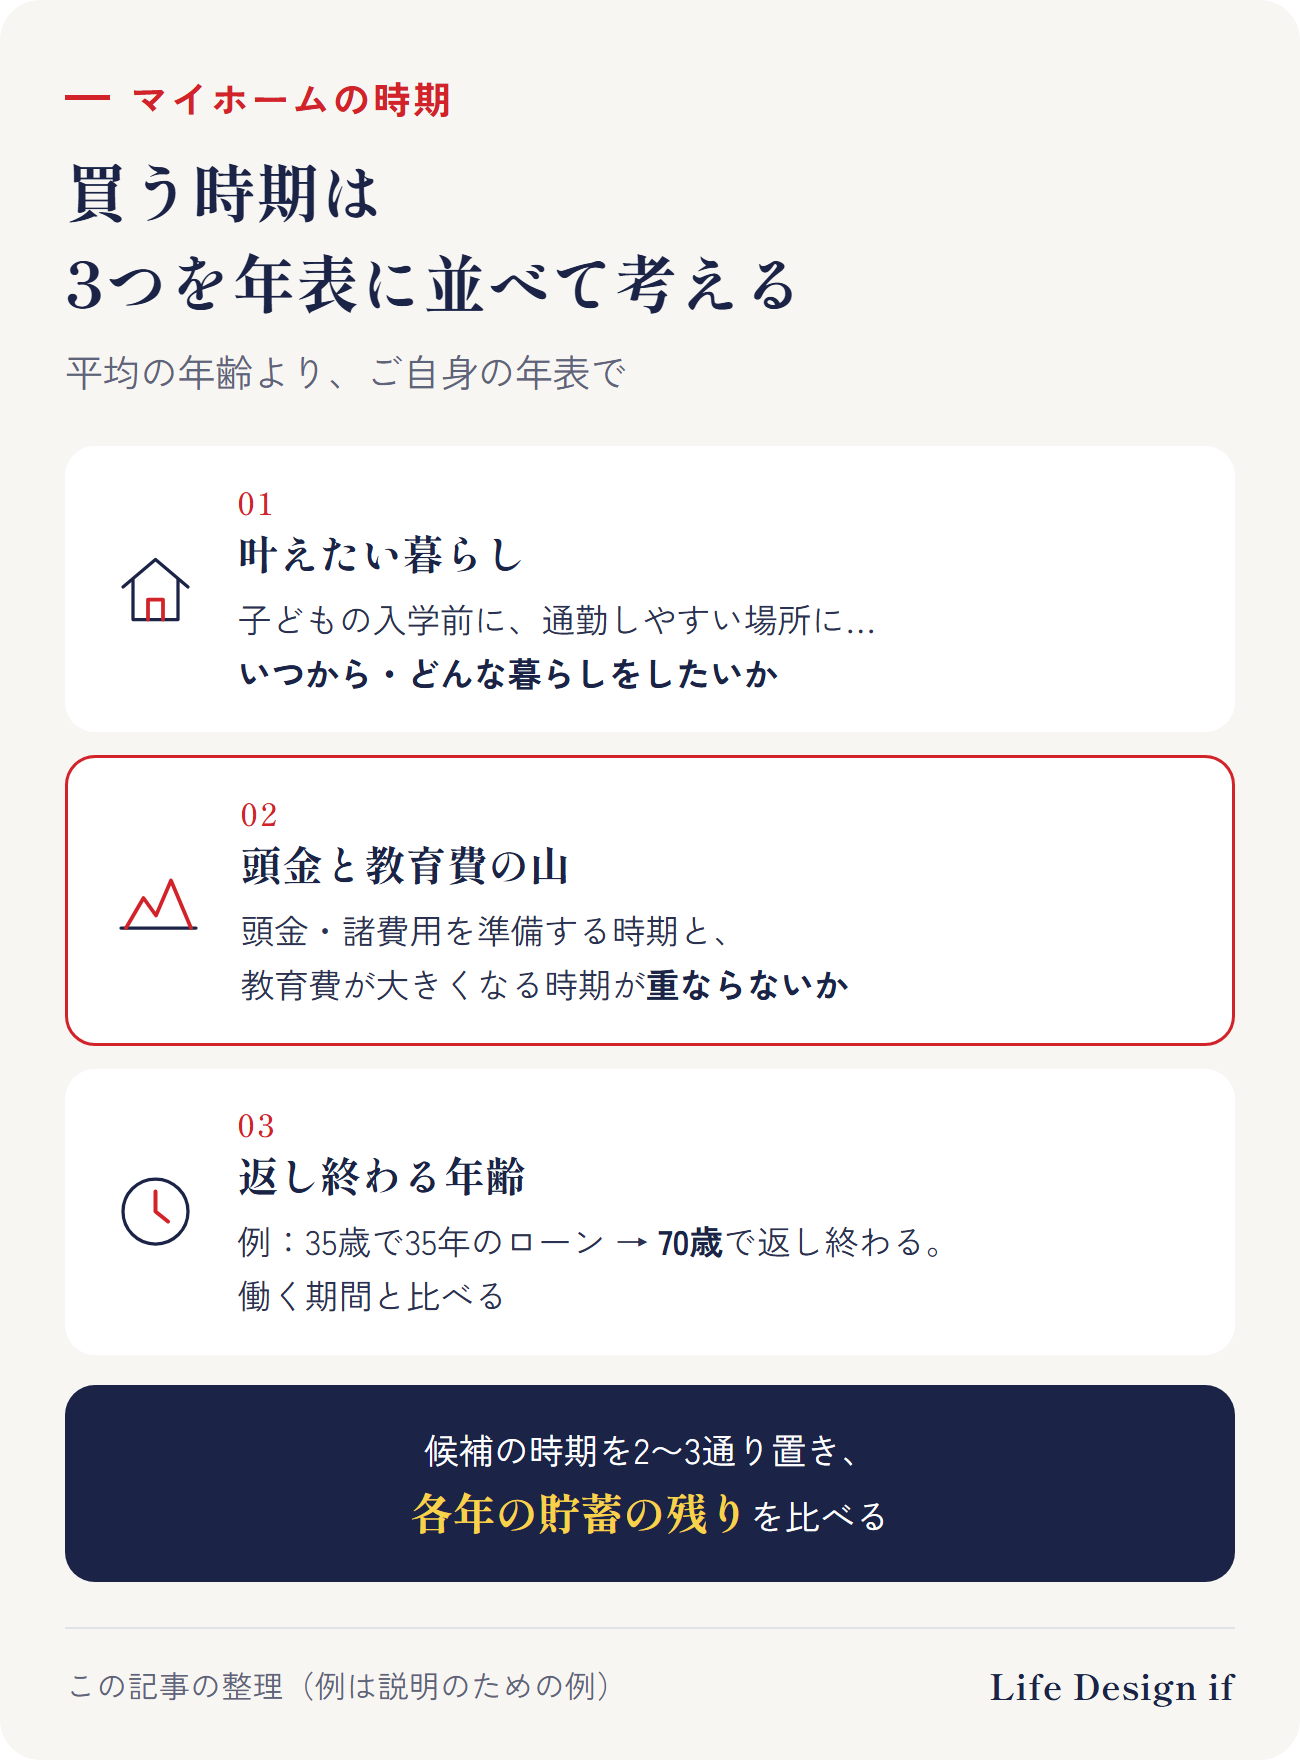
まず、叶えたい暮らしを書きます。「子どもが小学校に入る前に」「通勤しやすい場所に」など、いつから・どんな暮らしをしたいかです。
次に、頭金や諸費用を準備する時期を書きます。いくら準備するかは、別の記事にまとめています。
同じ年表に、教育費が大きくなる時期も並べます。購入の時期と、高校・大学などの時期が近いと、同じ年に大きなお金が重なることがあります。
返し終わる年齢と、金利も見ておく
購入の時期が変わると、住宅ローンを返し終わる年齢も変わります。
説明のための例:35歳で35年のローンを組むと、返し終わるのは70歳です。40歳で同じ35年なら75歳です。働く期間と比べて、定年後に残る返済をどうするかも年表に書いておきます。
変動金利で借りる場合は、金利が変わると毎月の返済額や家計も変わります。金利が上がった場合の返済額と、各年の貯蓄の残りも出しておきます。
候補の時期を2〜3通り並べて比べる
ここまで書いたら、購入の時期を2〜3通り置いて、それぞれのお金の表を作ります。表には、買うまでの家賃、買うときの頭金・諸費用、買ったあとの返済や家の維持費を入れます。
- 各年の貯蓄の残りが少なくなりすぎる年はないか
- 教育費の山と重なる年に、どのくらい余裕があるか
- 返し終わる年齢が、働く期間とどう重なるか
比べてみて、時期をずらす、予算を見直す、頭金の準備を早めるなど、手を考えます。どの時期を選ぶかは、叶えたい暮らしと各年の見通しをあわせて決めます。
住宅購入の相談先の選び方は、別の記事にまとめています。
まとめ
- マイホームを買う時期に、だれにでも合う正解の年齢はない。平均(【フラット35】利用者は43.3歳)は参考の一つ
- 叶えたい暮らし、頭金と教育費の山、返し終わる年齢の3つを1枚の年表に並べる
- 変動金利なら、金利が上がったときの見通しも確かめる
- 候補の時期を2〜3通り置き、お金の表で各年の貯蓄の残りを比べて決める
ご相談のご案内
この記事では、マイホームを買う時期をライフプランから考える方法を一般的にまとめました。Life Design ifの無料相談では、叶えたいことの書き出しから、年表とお金の流れにするところまで、ご自身で続けられる形でお伝えしています。対面のご相談は香川・徳島で、オンラインのご相談は全国からお受けしています。
※この記事は、ライフプランの考え方の一般的な説明です。例は説明のための例です。特定の保険会社・金融機関・金融商品をおすすめするものではありません。
出典
- 住宅金融支援機構「2025年度【フラット35】利用者調査結果(調査結果の概要)」(2026年7月24日) https://www.jhf.go.jp/files/topics/4941_ext_99_0.pdf
(2026年10月22日時点の情報です)