この記事の結論
「資産運用、何から始めればいい?」と迷ったら、先に「何のためのお金か」を決めてみてください。
何に使うのか、いつ使うのか、いくら必要なのか。この「出口」が見えると、お金の置き場所(預貯金にするか、値動きのある運用にするか、どの制度を使うか)は、自然と絞られていきます。
始め方が分からないのは、知識が足りないからではなく、まだ行き先が決まっていないからかもしれません。
「何から始める?」で止まってしまう理由
NISA、iDeCo、投資信託、株式、保険、預貯金。お金を増やす方法を調べ始めると、選択肢がたくさん出てきます。
どれも大切な仕組みですが、「どれから始めるか」という入口から考えると、比べる材料が多すぎて、なかなか決められません。
実は、「何から始めればいいか分からない」という悩みの多くは、入口(何から始めるか)から考えていることから生まれています。
逆に、出口(何のためにお金を用意するか)から考えると、入口は見えやすくなります。
「出口」から考えるとは?
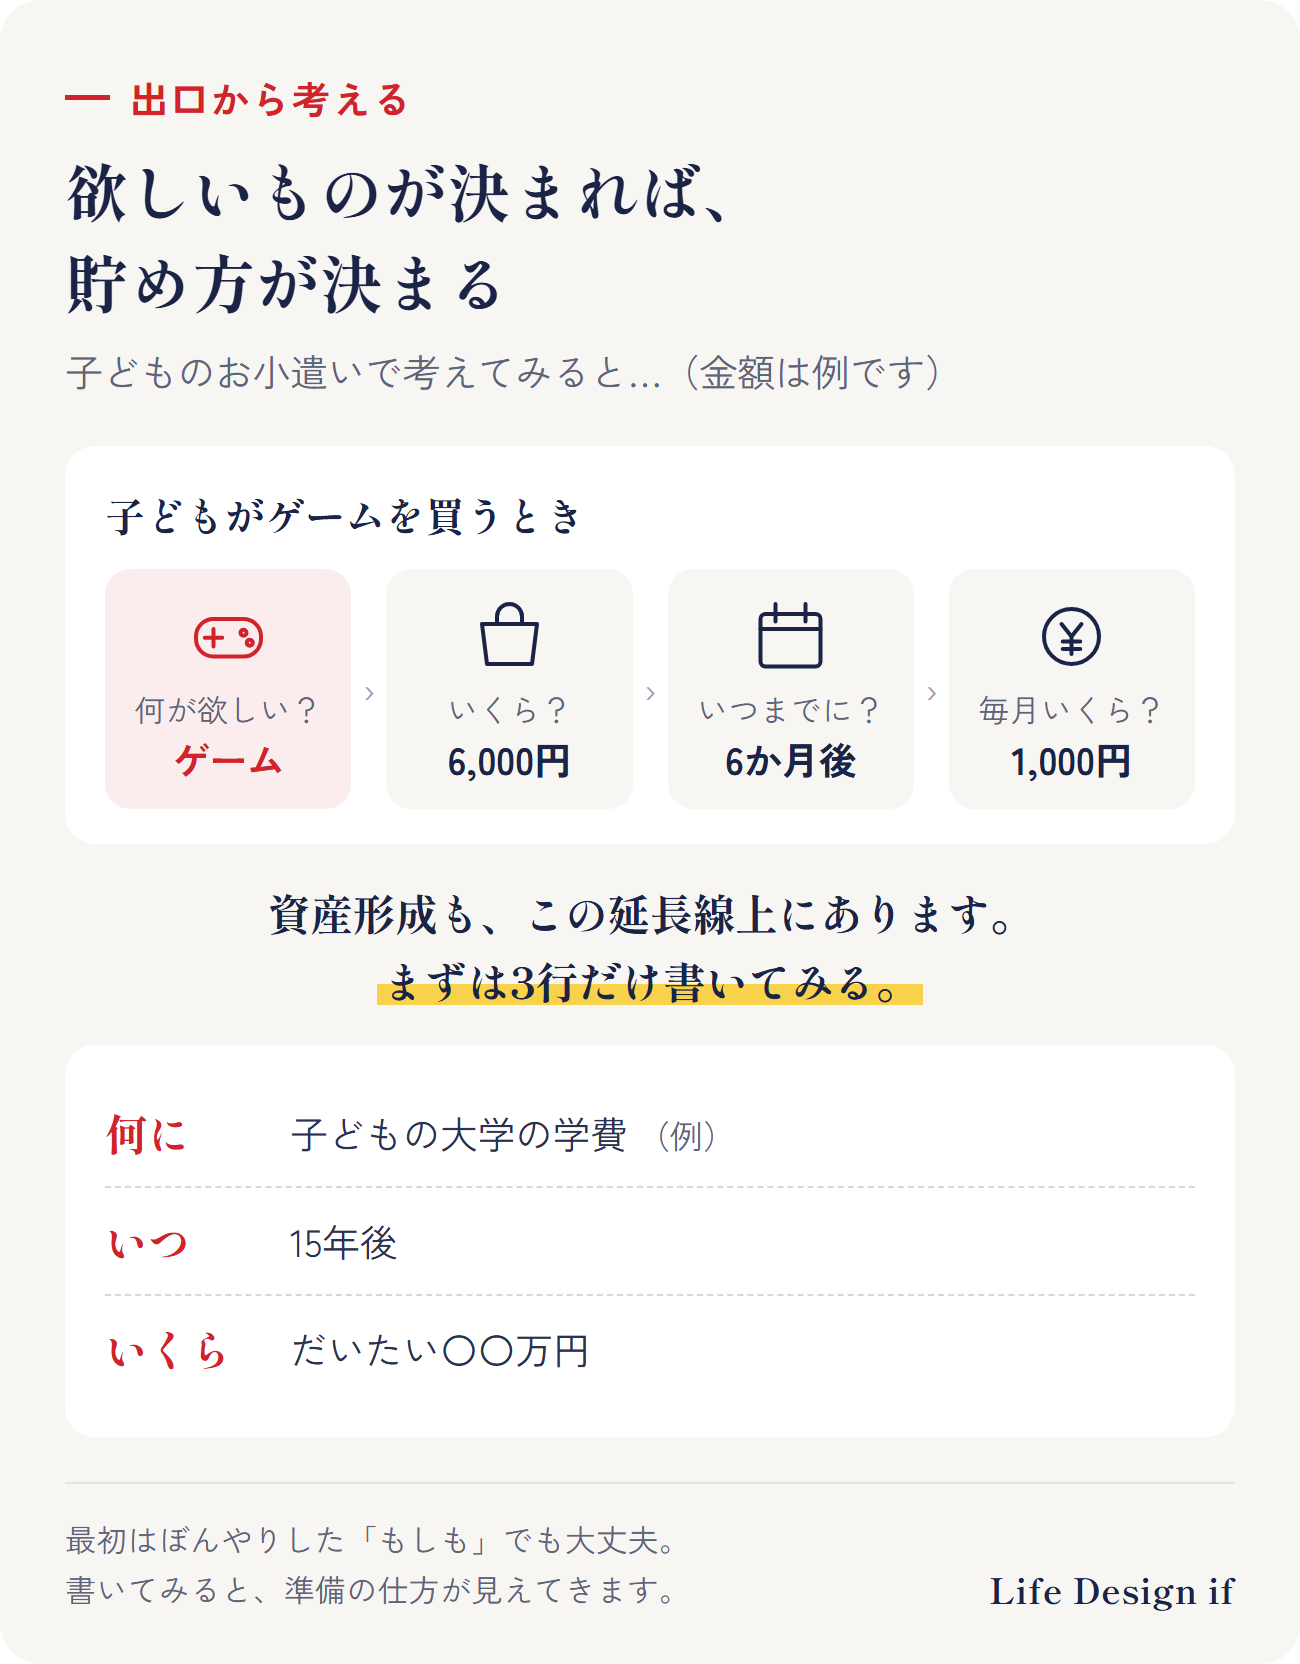
子どものお小遣いで考えてみます。
欲しいゲームがあるとき、子どもは「いくらするか」「いつまでに欲しいか」を考えて、「毎月のお小遣いから、何か月貯めればいいか」を決めます。
欲しいもの(出口)が決まっているから、貯め方(入口)が決まるのです。
資産運用も、この延長線上にあります。
- 家族で、こんな旅行をしたい
- 子どもの「やってみたい」を応援したい
- いつか、自分のお店を持ちたい
- 年を重ねても、好きなことを続けられる暮らしがしたい
叶えたい「もしも」が先にあって、そこから逆算して、お金の準備の仕方を考える。これが、出口から考える資産運用です。
出口が決まると、置き場所が決まる
金融庁は、資産形成には「貯蓄」と「投資」の2つの方法があり、資産の状況や今後のライフプランに合わせて使い分けることが大切だとしています。また、株式や投資信託などへの投資は、預貯金より高いリターンを期待できる一方で、元本割れのおそれもあるとしています。
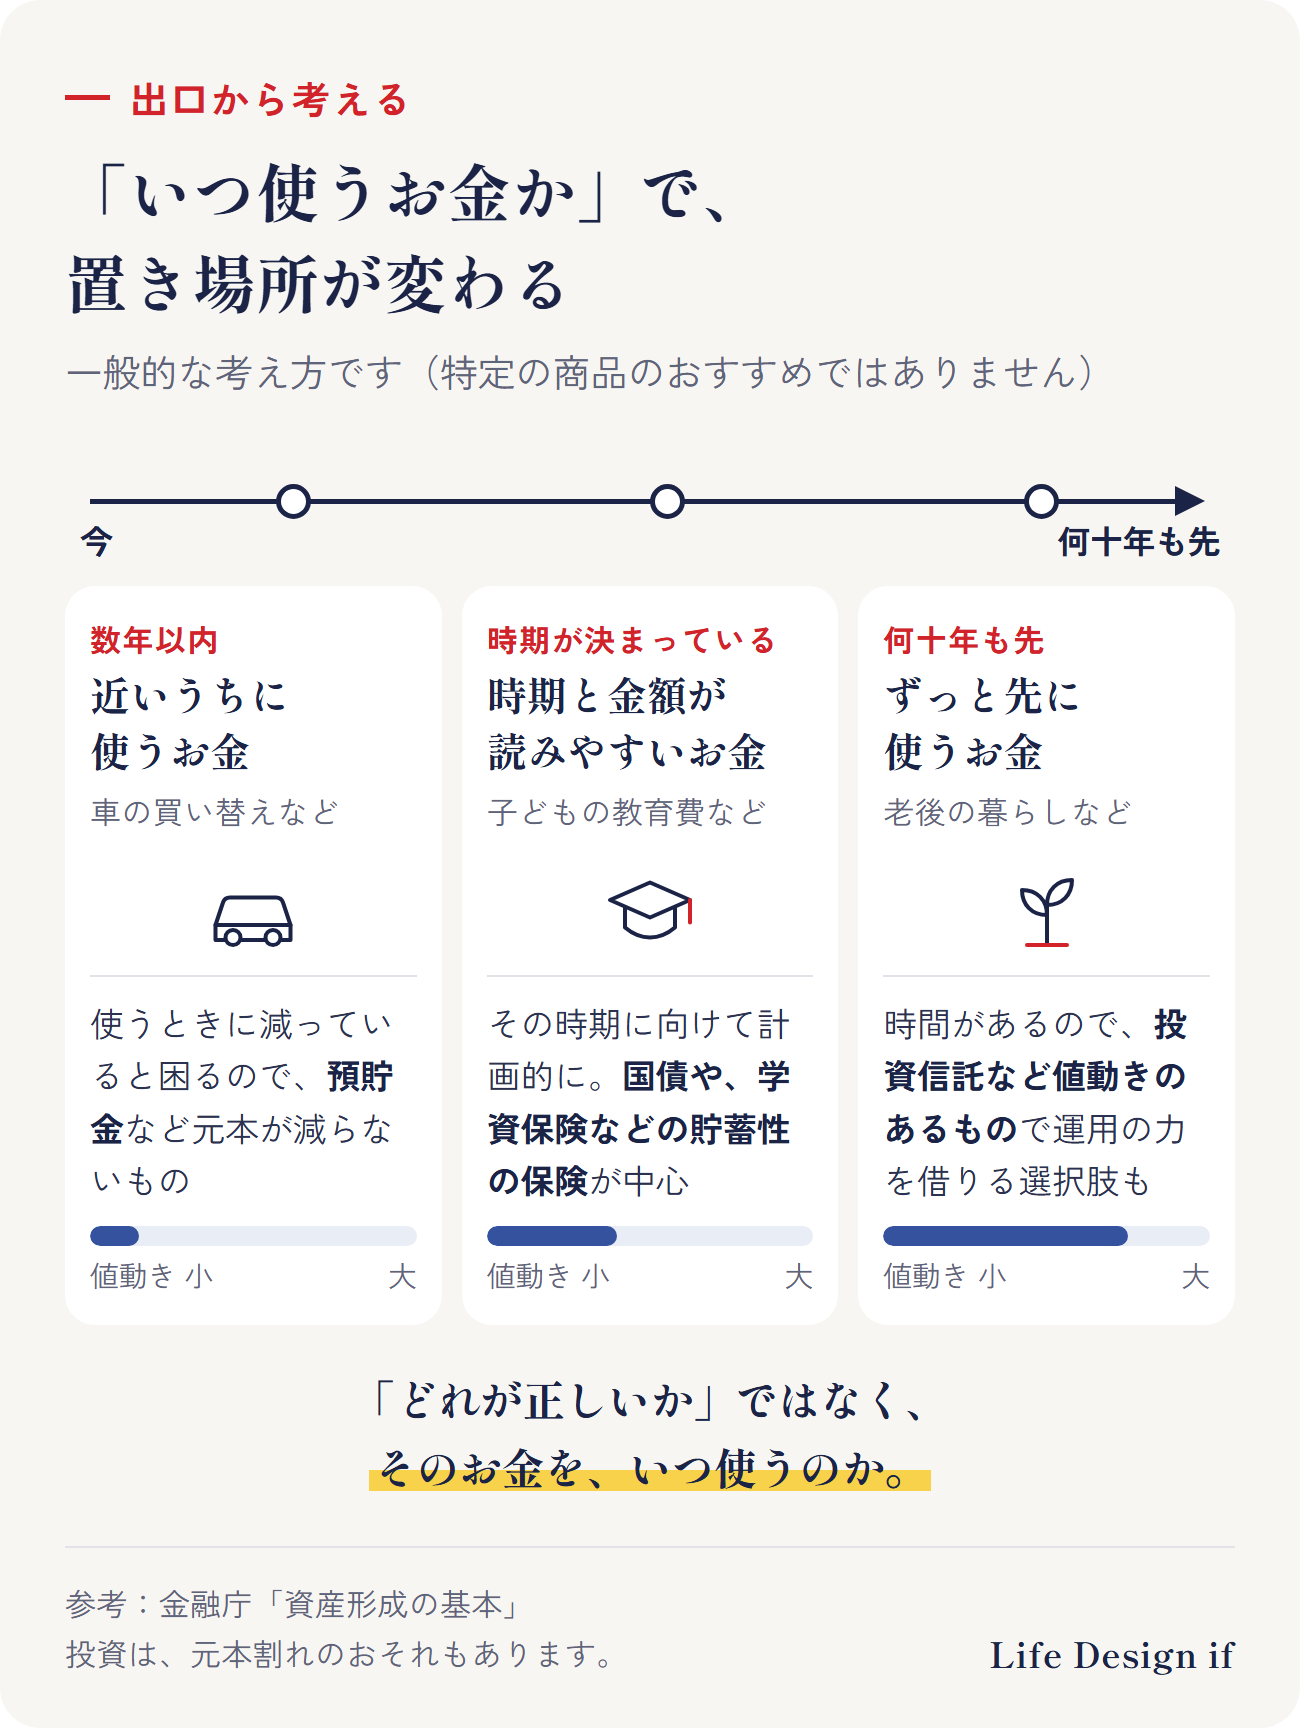
つまり、どちらが正しいかではなく、そのお金をいつ使うのかによって、向いている置き場所が変わるということです。一般的には、次のように考えられています。
- 数年以内に使うお金(車の買い替え、近いうちの引っ越しなど):使うときに減っていると困るので、預貯金のように元本が減らないものが向いている
- 使う時期と金額が読みやすいお金(子どもの教育費など):その時期に向けて計画的に準備する。途中で大きく減ると困るため、国債や、学資保険などの貯蓄性の保険のように、安定したものが中心になる
- 何十年も先に使うお金(老後の暮らしなど):時間があるので、投資信託など値動きのあるものも使いながら、長い期間をかけて運用の力を借りる選択肢がある
金融庁は、値動きと上手に付き合う工夫として、「長期」「積立」「分散」の3つを挙げています。長い時間をかけられるお金ほど、こうした工夫を生かしやすくなります。
制度も「出口」で選ぶ(NISAとiDeCo)
国の制度も、出口から見ると選びやすくなります。
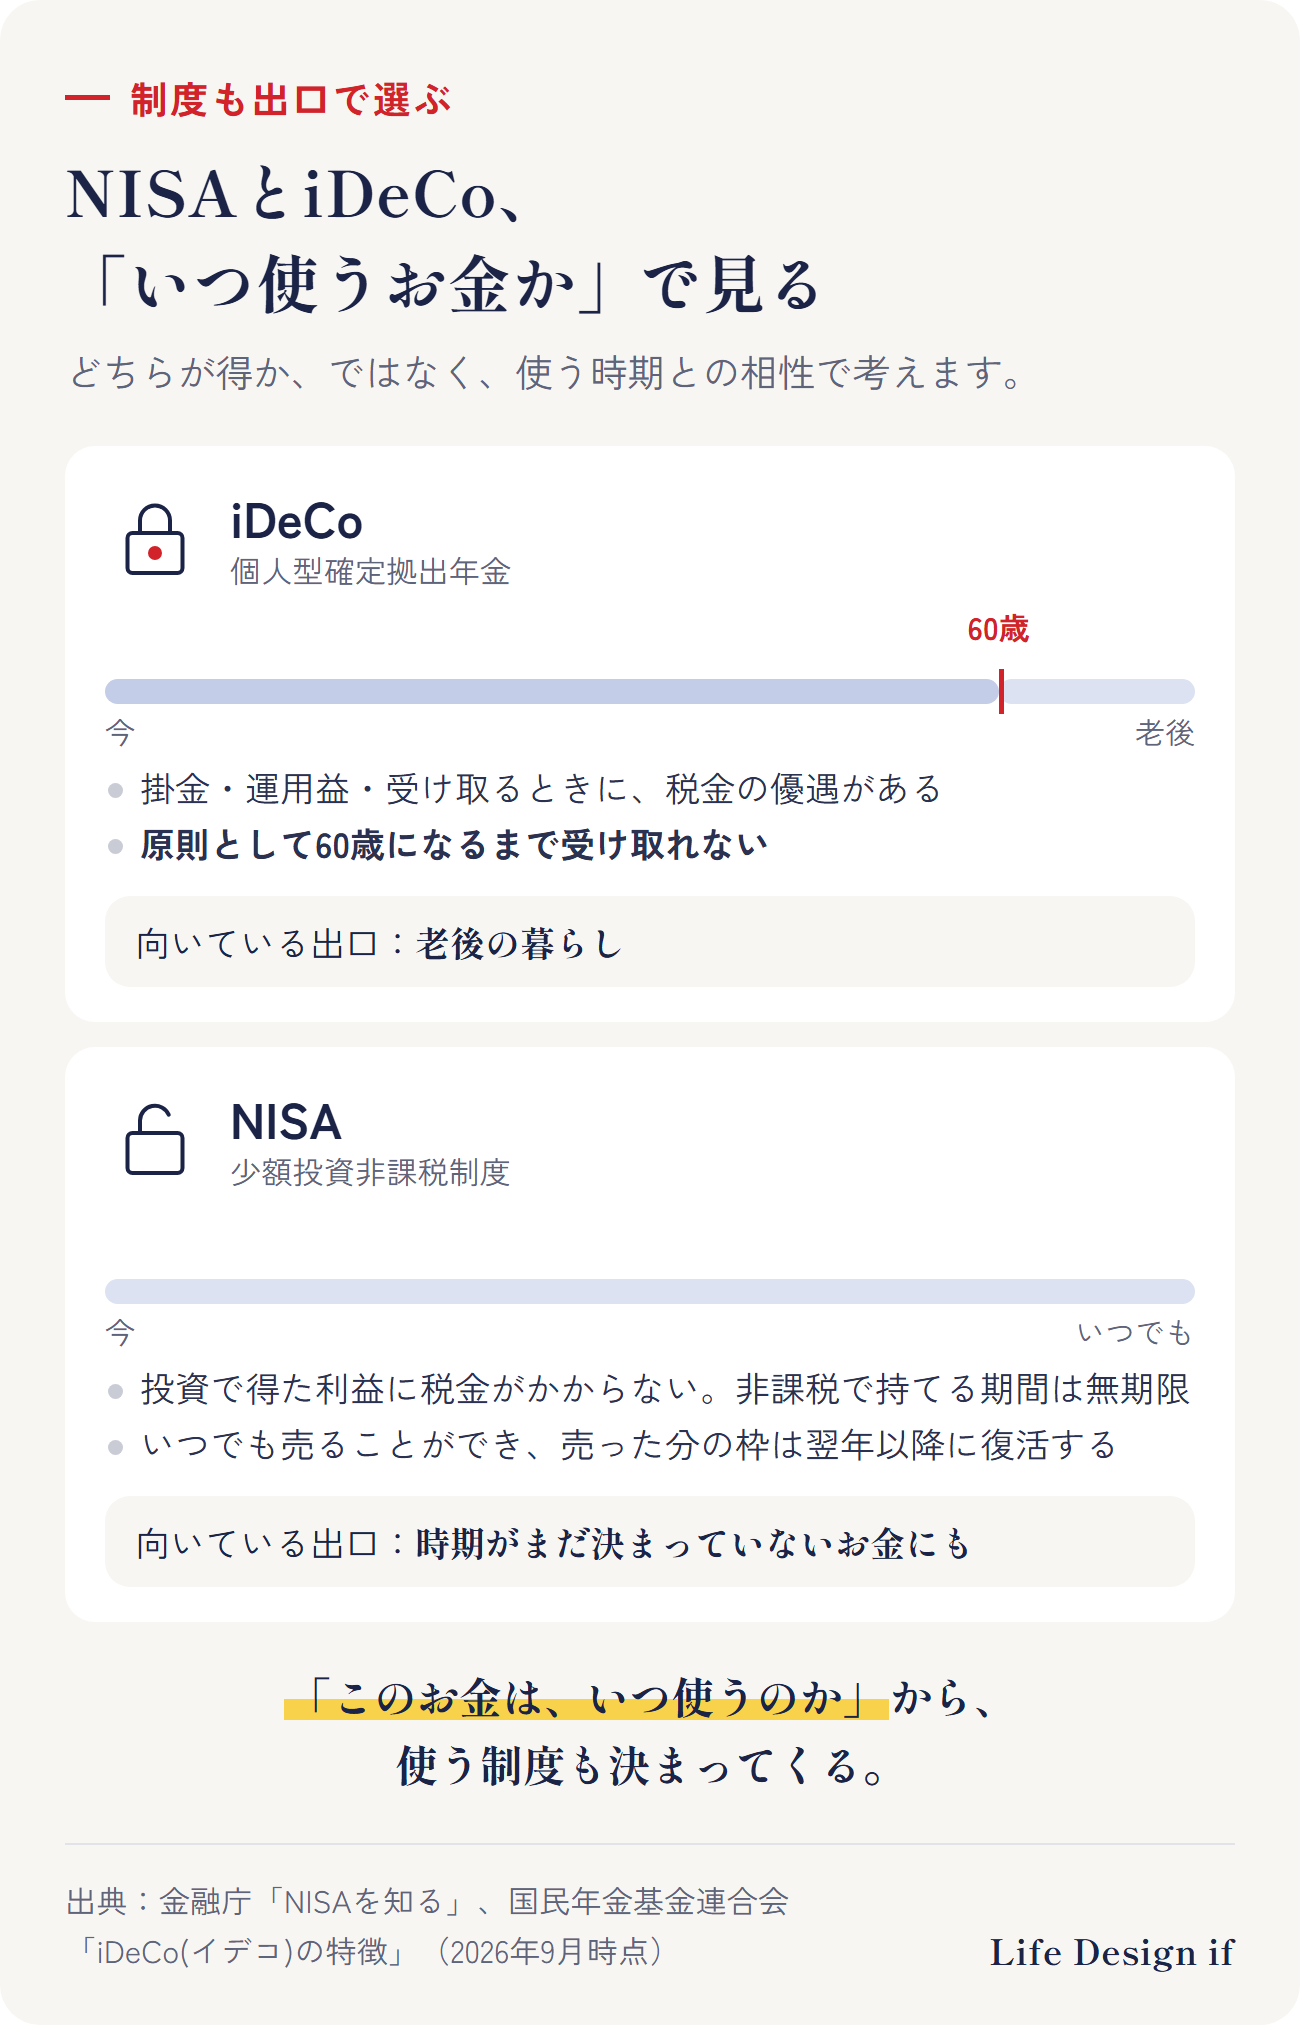
iDeCo(個人型確定拠出年金)
掛金、運用益、受け取るときのそれぞれに税金の優遇がある制度です。その代わり、原則として60歳になるまで受け取れません。
老後という出口のためのお金には合っていますが、60歳より前に使う予定のお金には向いていません。
NISA(少額投資非課税制度)
投資で得た利益に税金がかからない制度で、非課税で持てる期間は無期限です。日本に住む18歳以上の人が口座を開設できます。
売ることはいつでもでき、売った商品の取得金額の分だけ、翌年以降に非課税の枠が復活して再び使えます。使う時期がまだはっきりしないお金や、途中で使うかもしれないお金とも、組み合わせやすい制度です。
「どちらが得か」ではなく、「このお金は、いつ使うのか」。そこから考えると、使う制度も自然と決まってきます。
まずは、3行だけ書いてみる
最初の一歩は、口座を開くことより前にあります。紙やスマートフォンのメモに、次の3行を書いてみてください。
- 何に使いたいか(例:子どもの大学の学費)
- いつ使いたいか(例:15年後)
- いくら必要か(例:だいたい〇〇万円)
最初からはっきりしていなくても大丈夫です。「いつか家族で海外に行きたい」くらいのぼんやりした「もしも」でも、書いてみると、準備の仕方が少しずつ見えてきます。
まとめ
- 「何から始める?」で迷ったら、先に「何のためのお金か」を決める
- 何に・いつ・いくら、という出口が見えると、お金の置き場所が絞られる
- 数年以内に使うお金は預貯金、教育費は国債や学資保険など、何十年も先のお金は投資信託などで運用の力を借りる選択肢がある、というのが一般的な考え方
- NISAやiDeCoも、「いつ使うお金か」で選ぶ
Life Design ifでは、お金の計画(ライフプラン)を立てる前に、どんな人生を描きたいか(ライフデザイン)から考えます。
ご相談のご案内
「何のためのお金か、まだうまく言葉にできない」という段階からでも、ご相談いただけます。叶えたい未来と今の家計を整理して、次の一歩を一緒に考えます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度や考え方の一般的な説明です。特定の金融商品をおすすめするものではありません。
出典
- 金融庁「資産形成の基本(NISA特設ウェブサイト)」 https://www.fsa.go.jp/policy/nisa2/invest/
- 金融庁「NISAを知る(NISA特設ウェブサイト)」 https://www.fsa.go.jp/policy/nisa2/about/index.html
- 国民年金基金連合会「iDeCo(イデコ)の特徴(iDeCo公式サイト)」 https://www.ideco-koushiki.jp/guide/
(2026年9月29日時点の情報です)