この記事の結論
子どもの教育費は、使う時期(出口)がはっきりしているお金です。だからこそ、「いつまでに、いくら」から逆算して準備しやすいお金でもあります。
公的なデータで見ると、幼稚園から高校までの15年間の学習費は、すべて公立で約614万円、すべて私立で約1,969万円。高校入学から大学卒業までの費用は、子ども1人あたり約942万円です。
ただし、この金額を全部、先に貯めておく必要はありません。「毎年の家計から出すお金」と「ある時期にまとめて必要になるお金」に分けて考えると、先に準備しておきたい金額が見えてきます。
幼稚園から高校まで:15年間でいくら?
文部科学省の「令和5年度 子供の学習費調査」では、幼稚園(3歳)から高校3年生までの15年間の学習費の合計は、次のとおりです。
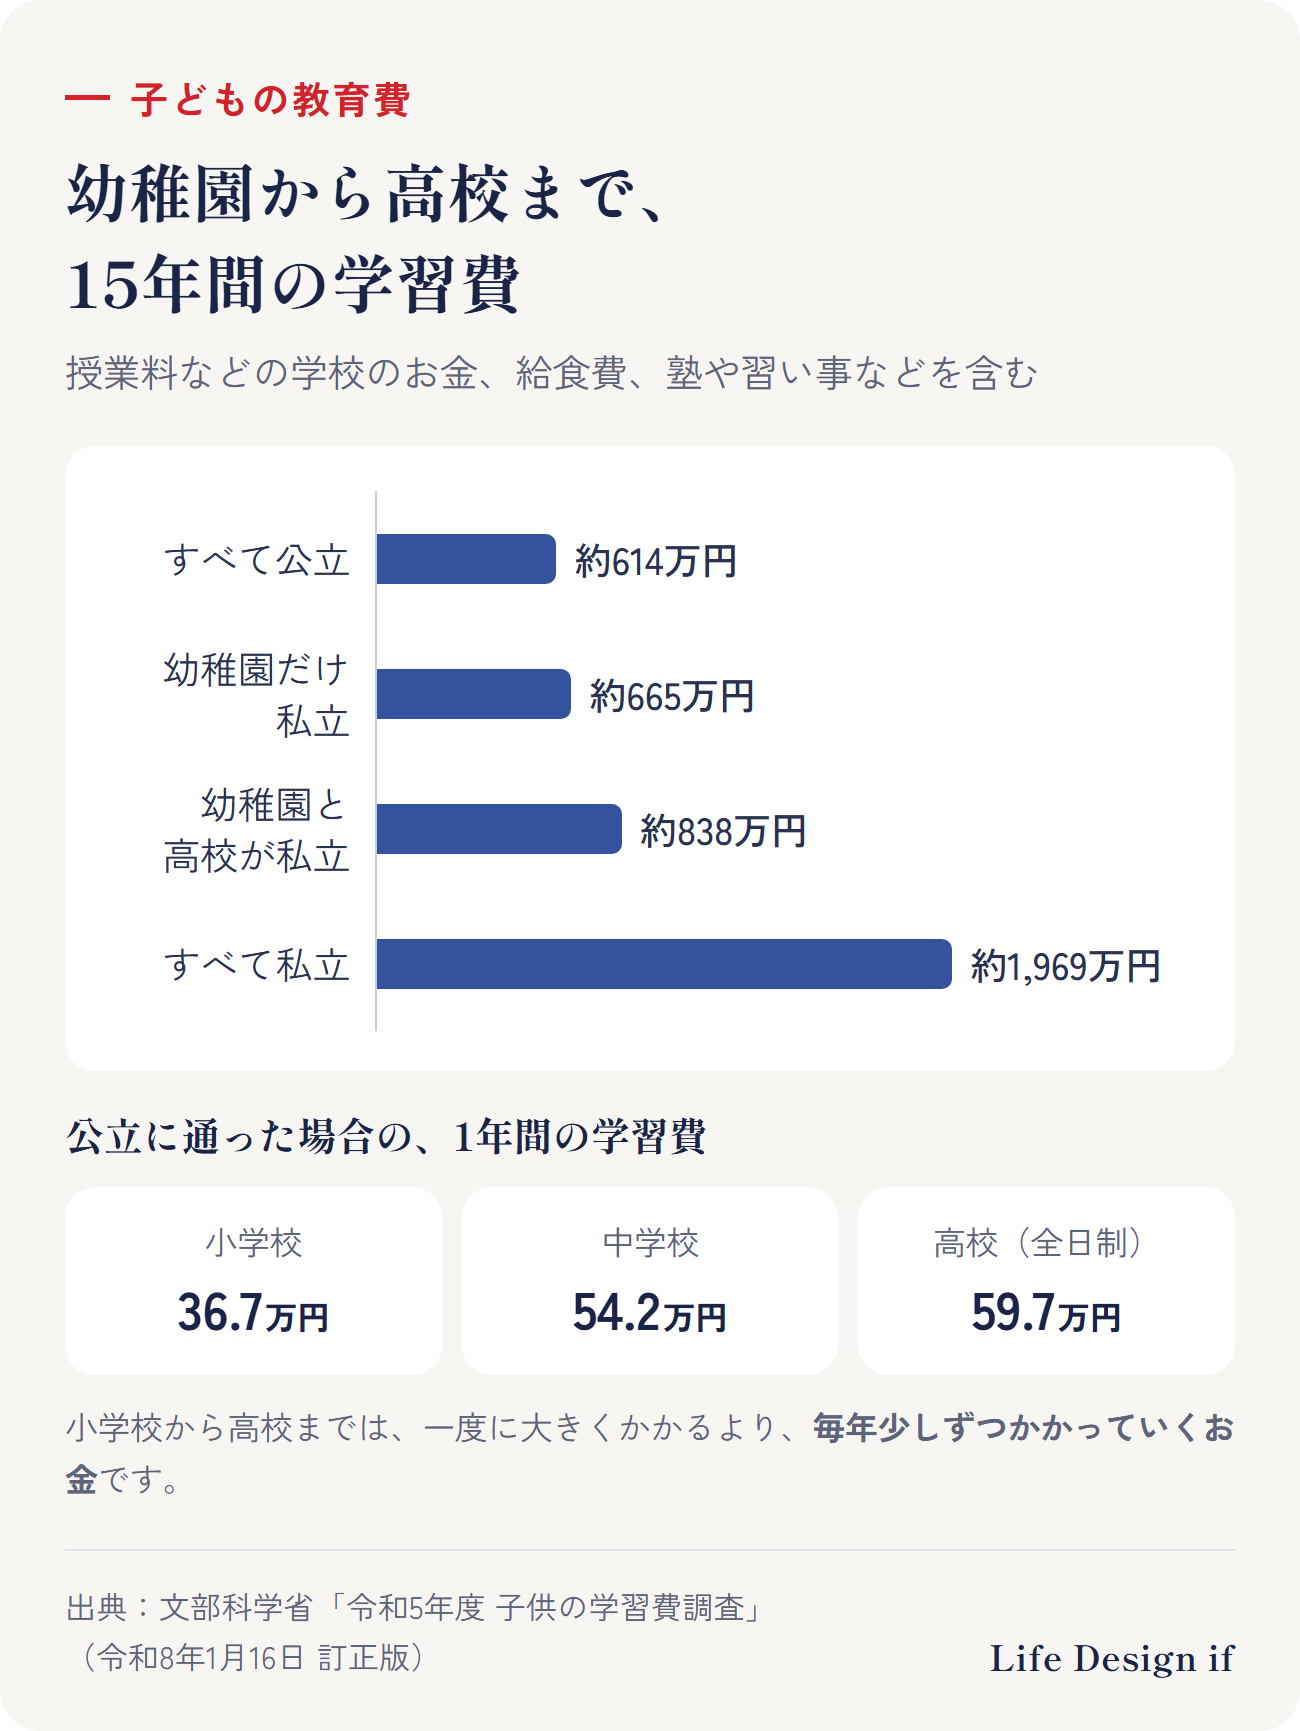
ここでいう学習費には、授業料などの学校に払うお金のほか、給食費、塾や習い事などの学校外の活動にかかるお金も含まれています。
公立に通った場合の1年間の学習費は、小学校で約36.7万円、中学校で約54.2万円、高校(全日制)で約59.7万円です。小学校から高校までの学習費は、一度に大きくかかるというより、毎年少しずつかかっていくお金だと分かります。
高校入学から大学卒業まで:大きな山は大学
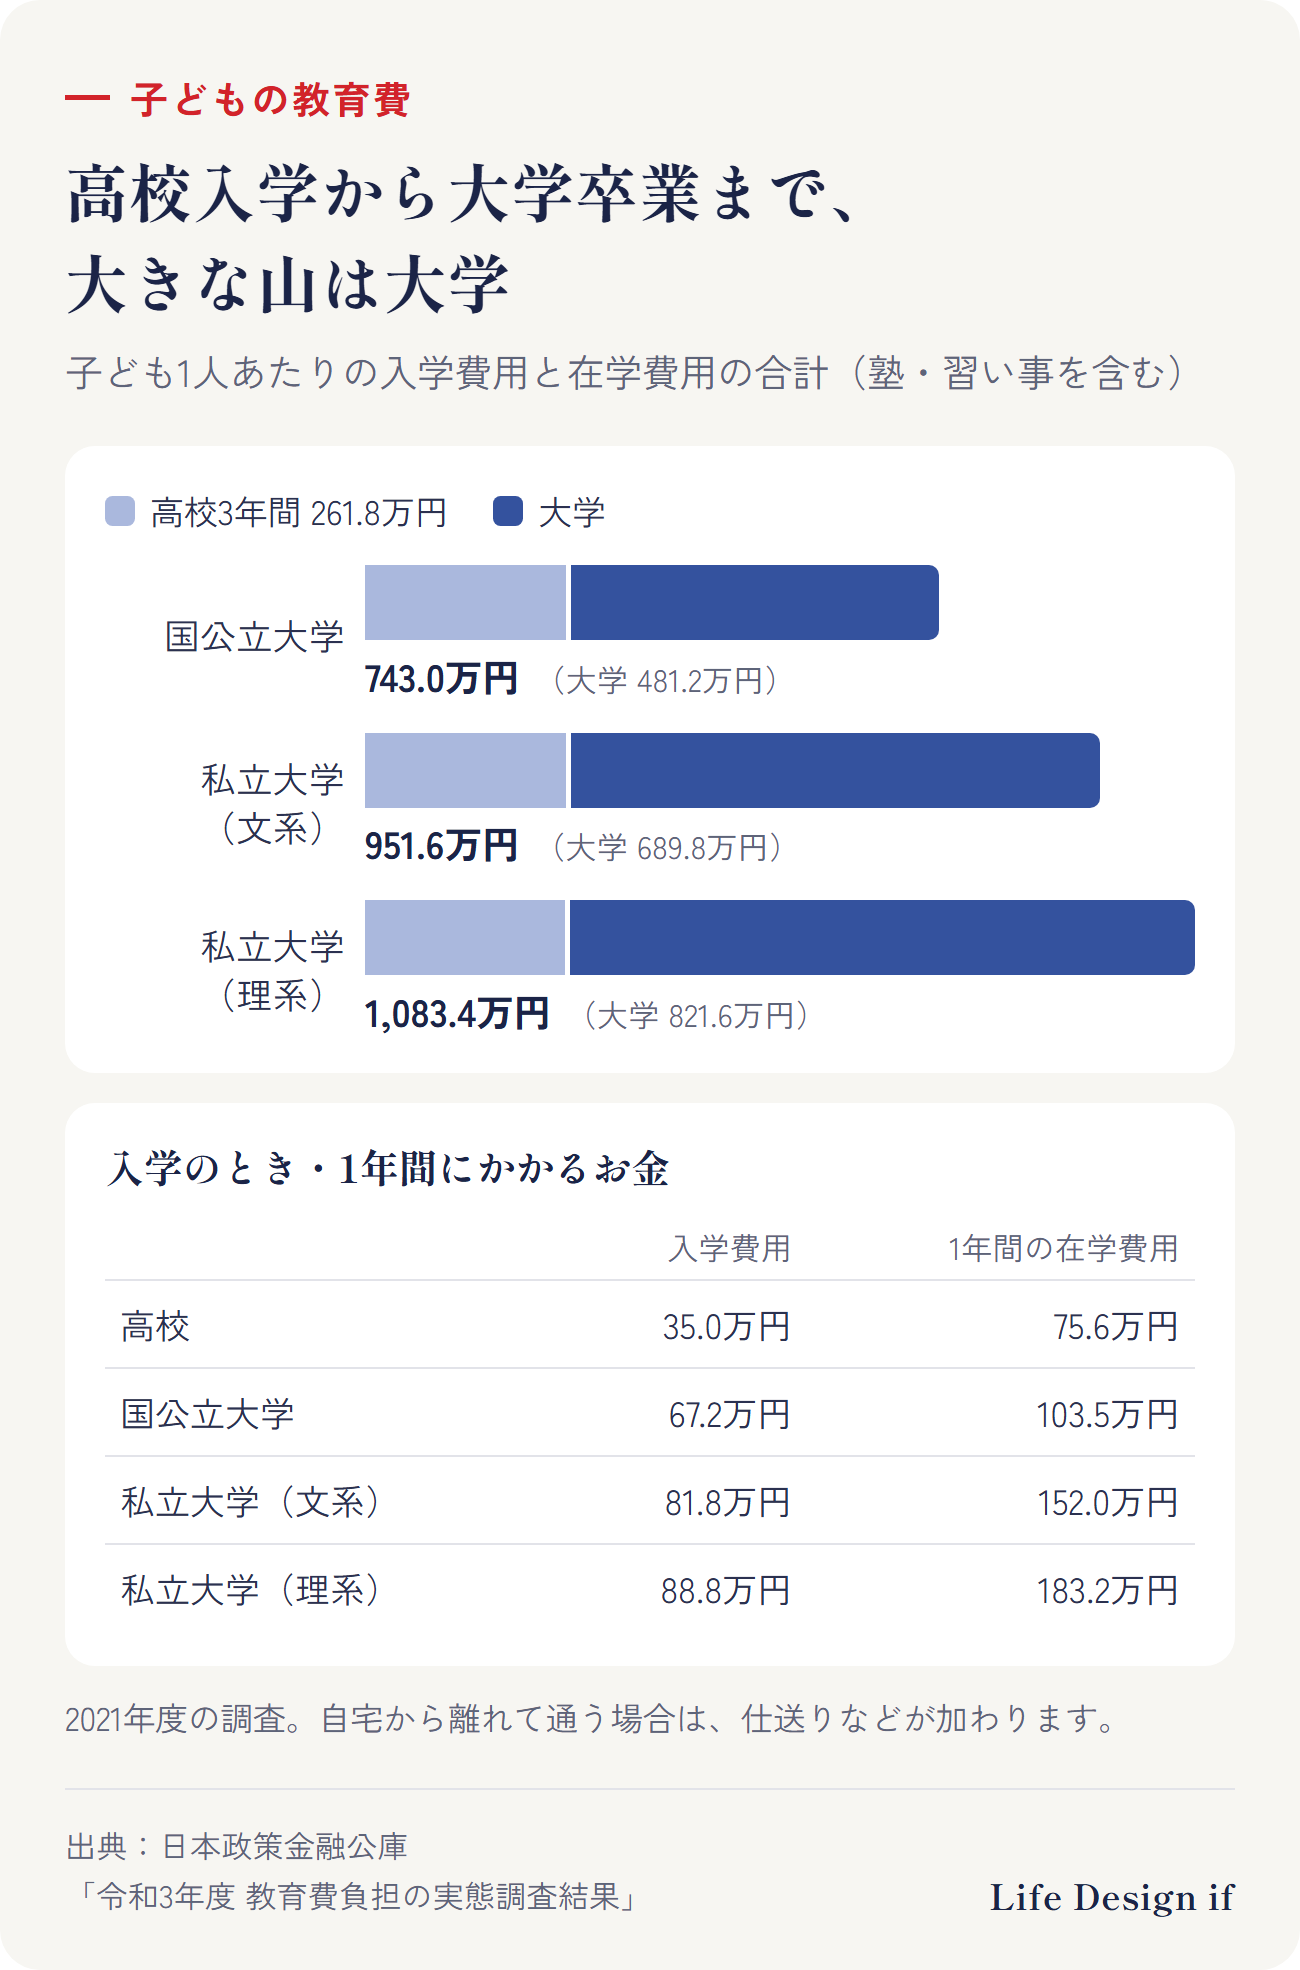
日本政策金融公庫の「教育費負担の実態調査」(2021年度)では、高校入学から大学卒業までにかかる子ども1人あたりの費用(入学費用と在学費用の合計)は942.5万円でした。
入学のときにかかるお金
入学費用は、高校が35.0万円、国公立大学が67.2万円、私立大学の文系が81.8万円、理系が88.8万円です。入学費用には、入学金などの学校に払うお金のほか、受験の費用や、入学しなかった学校に払ったお金も含まれています。
1年間にかかるお金(在学費用)
1年間の在学費用は、高校が75.6万円、国公立大学が103.5万円、私立大学の文系が152.0万円、理系が183.2万円です。在学費用には、授業料や通学費、教科書代のほか、塾やおけいこごとの費用も含まれています。
高校3年間の合計が261.8万円、大学に進んだ場合の合計が680.7万円で、合わせて942.5万円です。大学の種類別に見ると、高校入学から大学卒業までの合計は、国公立大学で743.0万円、私立大学の文系で951.6万円、理系で1,083.4万円でした。
なお、この調査は2021年に行われたものです。自宅から離れて通学する場合は、ここに仕送りなどの費用が加わります。
「全部を先に貯める」ではなく、2つに分けて考える
データを見ると、教育費は大きく2つに分けられます。
- 毎年少しずつかかるお金:小学校から高校までの学習費など
- ある時期にまとめて必要になるお金:大学の入学費用や、最初の年の授業料など
1は、その年その年の家計の中でやりくりしていくお金と考えることができます。先に準備しておきたいのは、主に2の「まとめて必要になるお金」です。
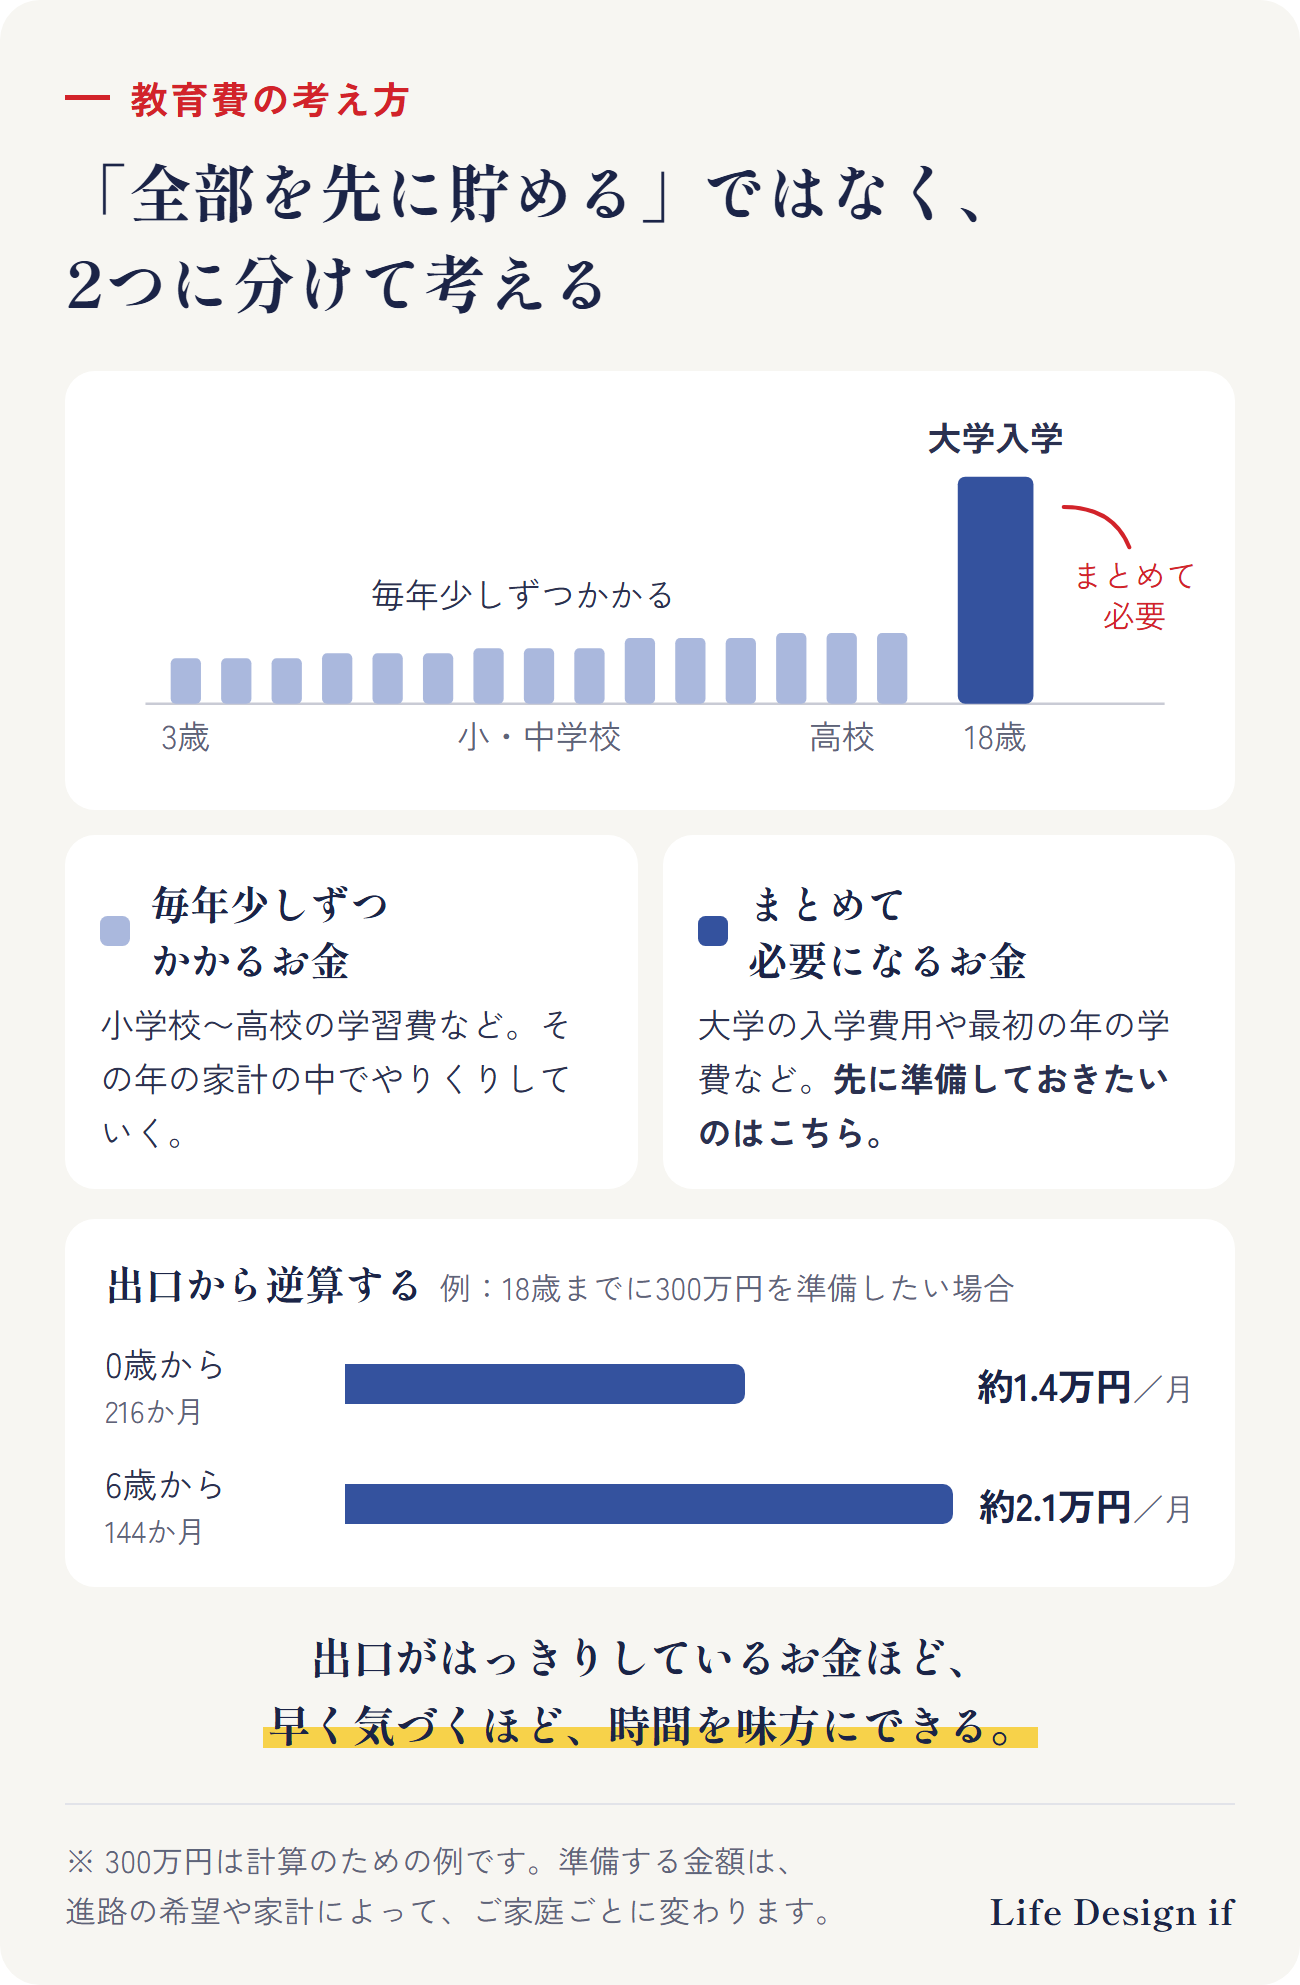
こう分けると、「教育費に1,000万円かかる」という大きな数字ではなく、「〇歳のときに、〇〇万円」という、準備できる大きさの目標に変わります。
また、国には、大学などの授業料・入学金の減免と、返さなくてよい給付型奨学金で学びを支える「高等教育の修学支援新制度」もあります。対象になる条件は年度によって変わることがあるため、最新の情報を文部科学省のページで確認してください。
出口から逆算してみる
準備したい金額が見えたら、あとは逆算です。
例:子どもが0歳のとき、大学に入る18歳までに300万円を準備したい場合
- 準備できる期間:18年 × 12か月 = 216か月
- 1か月あたり:300万円 ÷ 216か月 = 約1.4万円
同じ300万円でも、子どもが6歳のときに始めると、準備できる期間は12年(144か月)になり、1か月あたりは約2.1万円になります。出口がはっきりしているお金ほど、早く気づくほど、時間を味方にできます。
※300万円は、計算のための例です。準備する金額は、進路の希望や、毎年の家計から出せる金額によって、ご家庭ごとに変わります。
教育費の置き場所は「使う時期」で考える
教育費は、使う時期が決まっているお金です。使うときに大きく減っていると困るため、一般的には、預貯金や国債、学資保険などの貯蓄性の保険のように、安定したものが中心になります。使う時期まで十数年ある場合は、一部を投資信託などで運用する考え方もありますが、その場合も、使う時期が近づくほど値動きの少ないものに移していく考え方がとられています。
「何から始めるか」ではなく「いつ使うお金か」から置き場所を考える、という考え方は、「資産運用、何から始めればいい? 答えは『何のためのお金か』から見えてくる」で詳しく紹介しています。
教育費は「子どもの選択肢」を準備するお金
教育費の出口は、本当は金額ではありません。
子どもが「この学校に行きたい」「これを学びたい」と言ったときに、応援してあげられること。教育費の準備は、子どもの選択肢を残しておくための準備です。
どんな未来を応援したいかを先に描くと、「いつまでに、いくら」も、自然と決まってきます。
まとめ
- 教育費は、使う時期がはっきりしている「出口」のあるお金
- 幼稚園から高校までの15年間の学習費は、すべて公立で約614万円、すべて私立で約1,969万円(2023年度)
- 高校入学から大学卒業までは、子ども1人あたり942.5万円(2021年度)。大きな山は大学
- 「毎年の家計から出すお金」と「まとめて必要になるお金」に分けると、先に準備したい金額が見えてくる
- 置き場所は「使う時期」で考える。教育費は、預貯金や国債、学資保険などの貯蓄性の保険のように、安定したものが中心
Life Design ifでは、お金の計画(ライフプラン)を立てる前に、どんな人生を描きたいか(ライフデザイン)から考えます。
ご相談のご案内
「うちの場合は、いつまでに、いくら準備すればいいんだろう」。お子さんの教育費を含めて、叶えたい未来から逆算したお金の準備を一緒に整理します(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的なデータと一般的な考え方の説明です。特定の金融商品をおすすめするものではありません。
出典
- 文部科学省「令和5年度子供の学習費調査」結果の概要 https://www.mext.go.jp/b_menu/toukei/chousa03/gakushuuhi/kekka/k_detail/mext_00002.html
- 「令和5年度子供の学習費調査結果のポイント」(令和8年1月16日 訂正版) https://www.mext.go.jp/content/20260116-mxt_chousa01-000039333_1.pdf
- 株式会社日本政策金融公庫「令和3年度『教育費負担の実態調査結果』」(2021年12月20日) https://www.jfc.go.jp/n/findings/pdf/kyouikuhi_chousa_k_r03.pdf
- 文部科学省「高等教育の修学支援新制度」 https://www.mext.go.jp/kyufu/
(2026年9月29日時点の情報です)