この記事の結論
頭金の額は、「いくらなら無理なく返せるか」から逆算して決めます。
- 毎月、無理なく返せる額を決める
- そこから、借りる額を決める
- 物件の価格 − 借りる額 = 頭金。これとは別に、諸費用もかかる
- 頭金と諸費用を払ったあとも、手元に残しておくお金(生活防衛資金)を確保する
いつ買いたいかが決まれば、毎月いくら貯めればいいかも決まります。家は、出口(いつ・いくら)がはっきりしているお金の代表です。
「借りられる額」と「返せる額」は違う
住宅ローンには、借りられる額の上限があります。例えば【フラット35】では、年収に占める年間のすべての借入れの返済額の割合(総返済負担率)が、年収400万円未満なら30%以下、400万円以上なら35%以下という条件があります。
ただ、これは借りられる上限の目安です。教育費や老後の準備、車の買い替えなど、ほかの出口のお金も考えると、上限いっぱいまで借りると、毎月の家計が苦しくなることがあります。
まずは、今の家賃や毎月の貯蓄額をもとに、無理なく返せる額を決めることから始めましょう。
頭金を逆算する
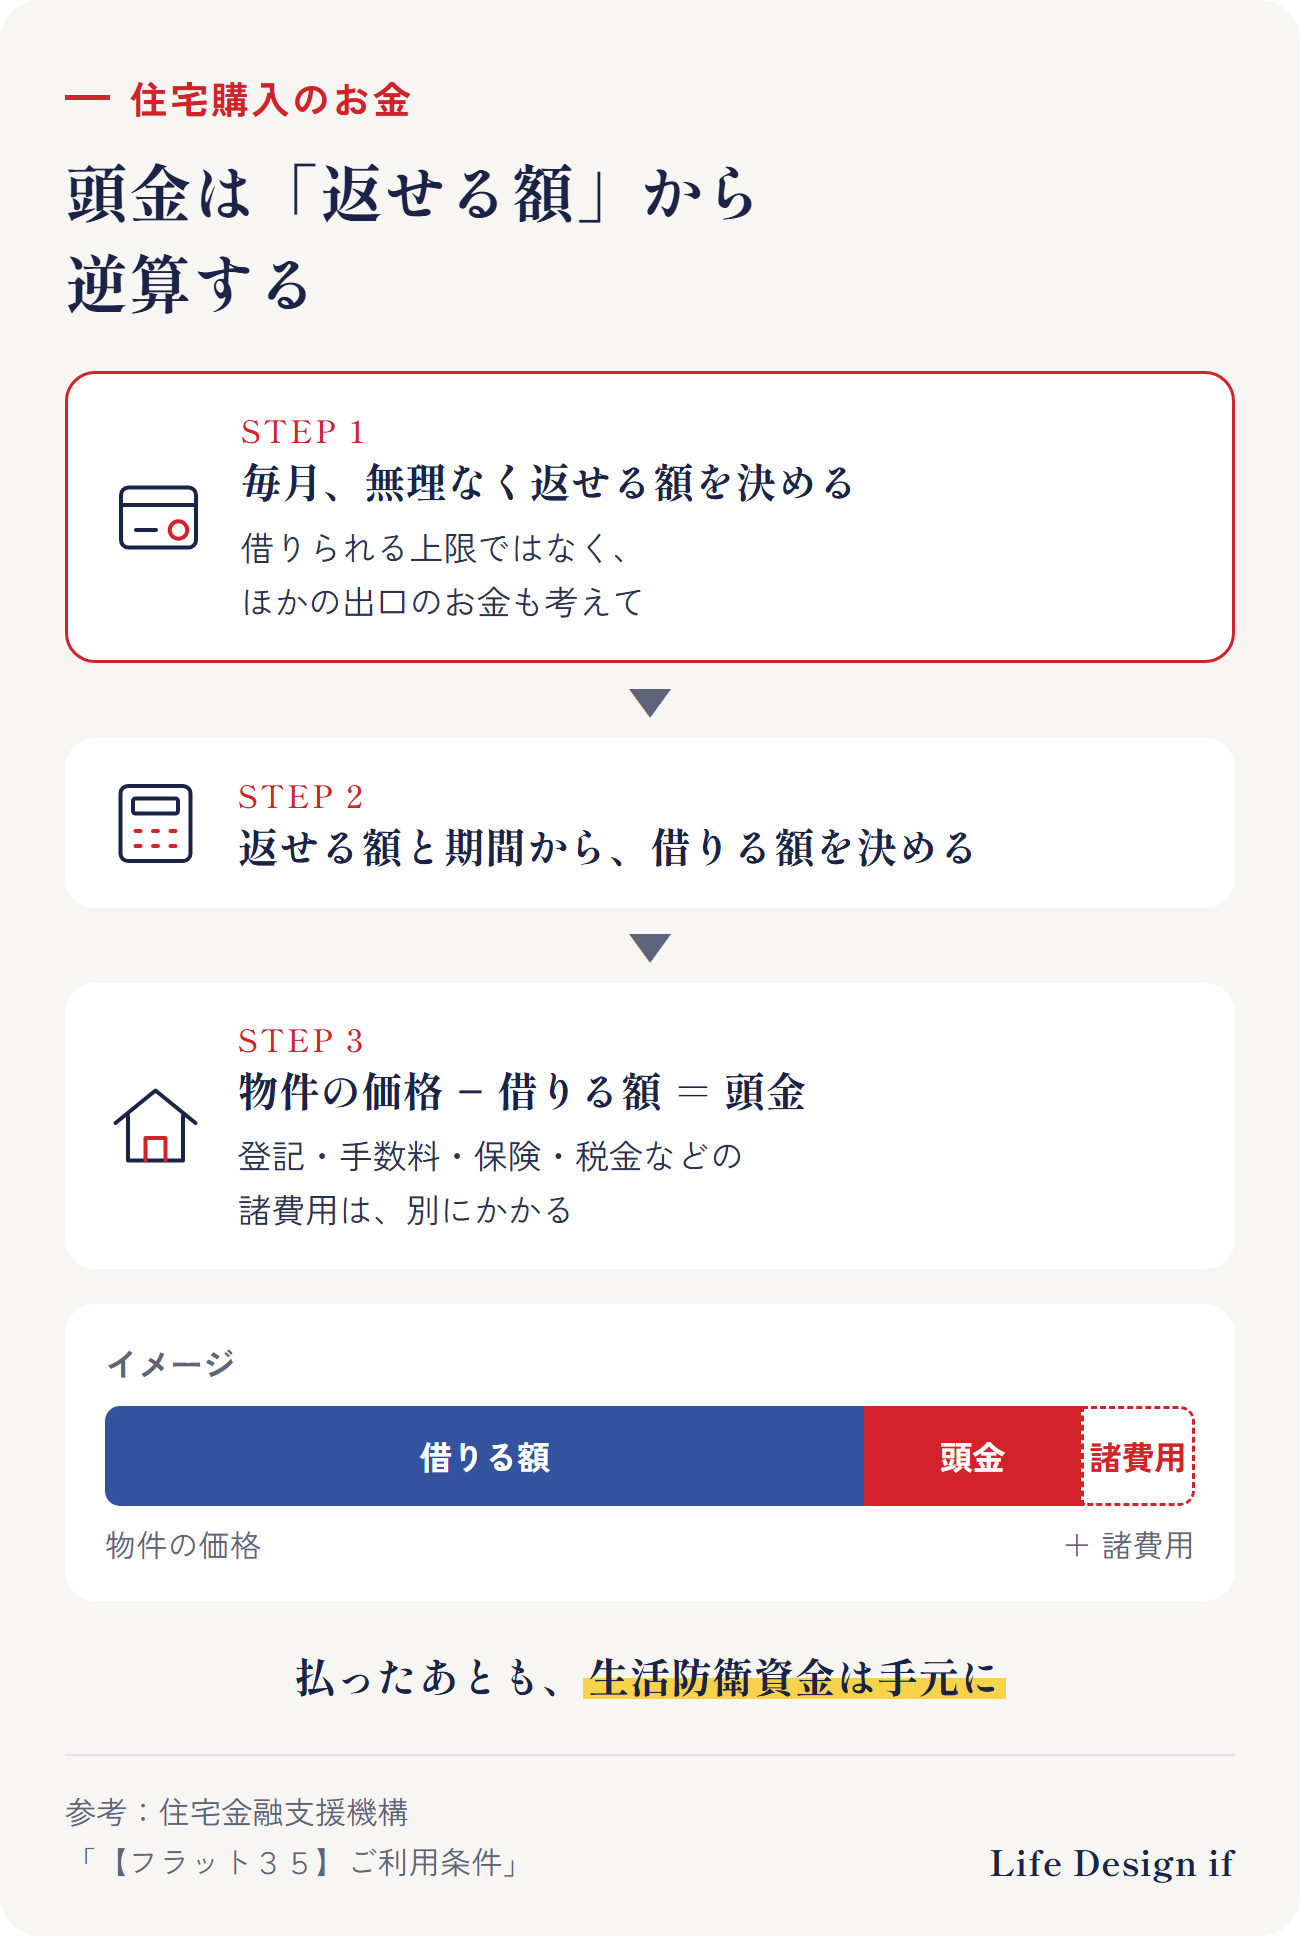
- 毎月、無理なく返せる額を決める
- 返せる額と返済期間から、借りる額を決める
- 物件の価格 − 借りる額 = 頭金
- 登記、ローンの手数料、保険、税金などの諸費用は、物件の価格とは別にかかる
- 頭金と諸費用を払ったあとも、生活防衛資金は手元に残す(生活防衛資金とは?)
頭金を入れると、何が変わる?
- 借りる額が減るので、毎月の返済額や利息の合計が減ります
- 例えば【フラット35】では、借入額が建設費・購入価額の9割を超える場合、返済の確実性などをより慎重に審査し、金利の扱いも異なります
一方で、頭金を入れすぎて手元のお金が少なくなると、引っ越しや家具、急な出費に困ることもあります。頭金は多ければ多いほど良い、とは限りません。
頭金の貯め方:いつまでに・いくら
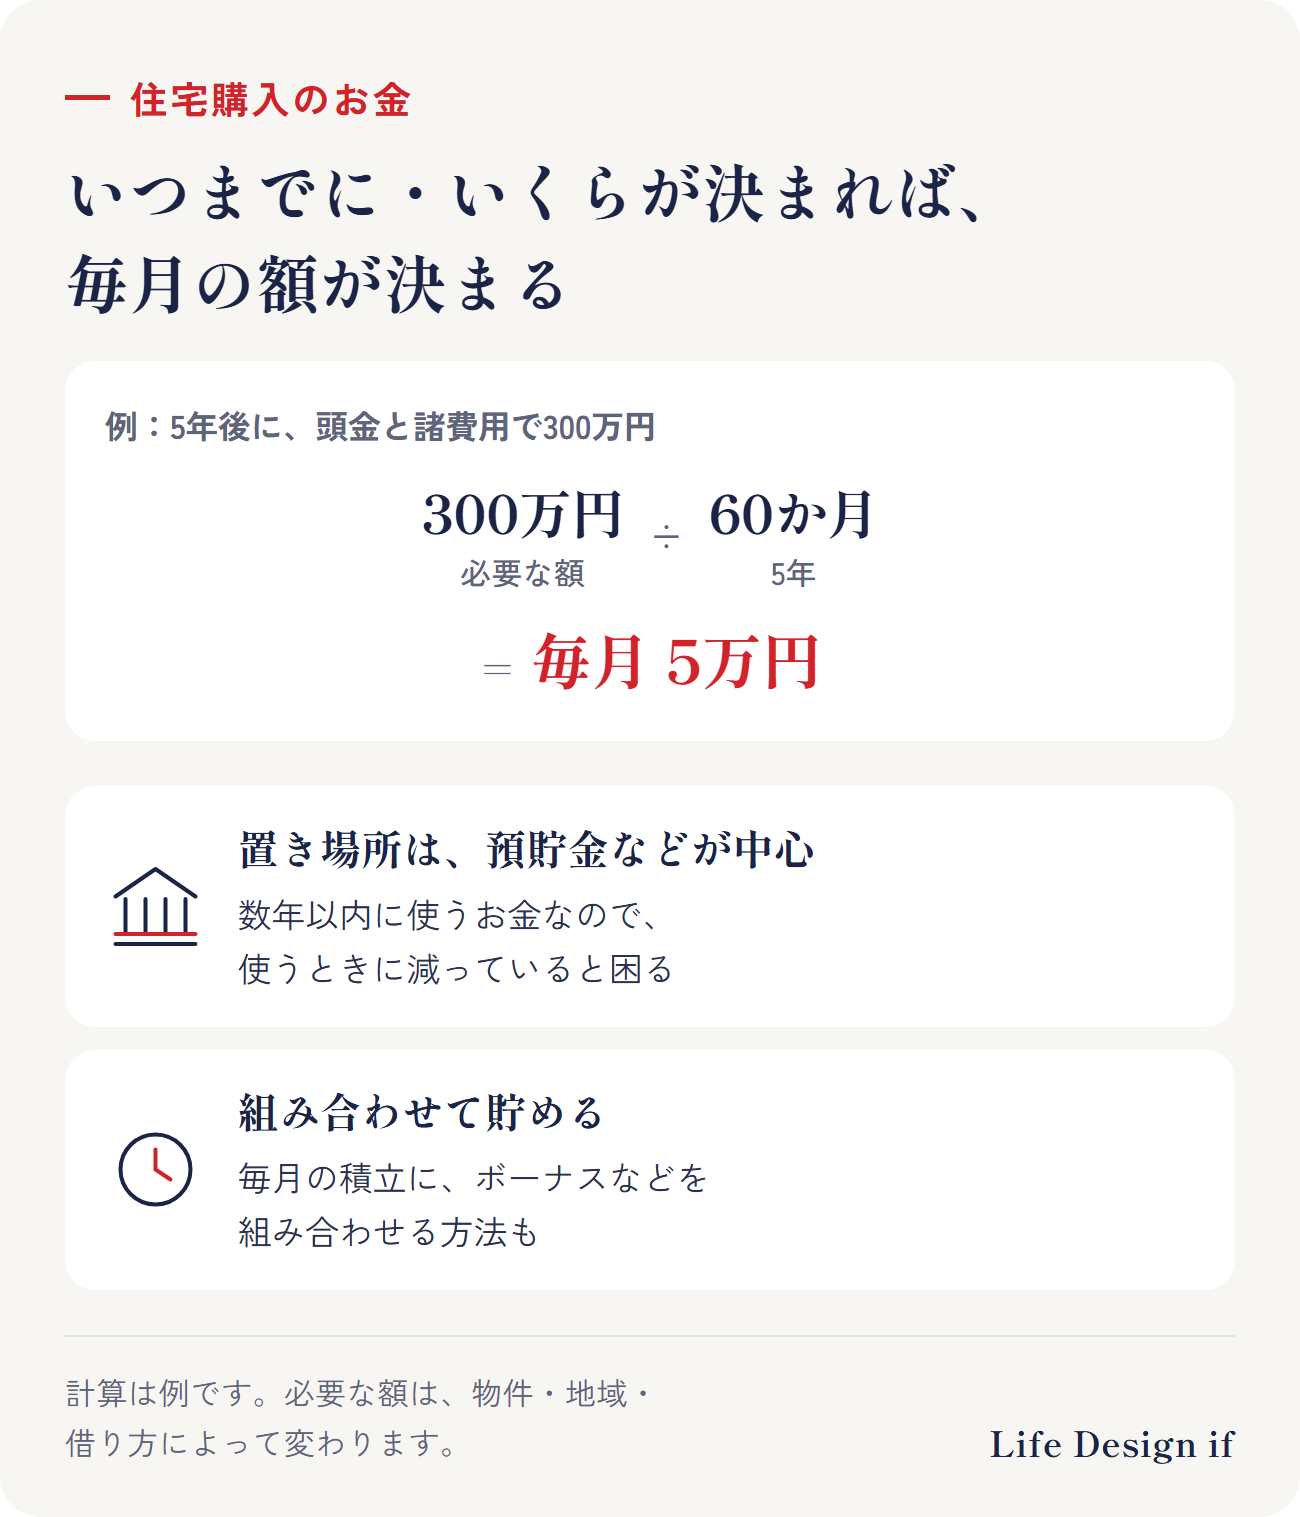
いつ買いたいかと、頭金と諸費用でいくら必要かが決まれば、毎月の貯める額が決まります。
例えば、5年後に300万円を用意したいなら、300万円 ÷ 60か月 = 月5万円です。
頭金は、数年以内に使う予定のお金です。使うときに減っていると困るので、預貯金など、元本が減らない置き場所が中心になります(考え方は資産運用、何から始めればいい?で説明しています)。
まとめ
- 頭金は「いくら借りられるか」ではなく「いくらなら返せるか」から逆算する
- 物件の価格 − 借りる額 = 頭金。諸費用は別にかかる
- 頭金と諸費用を払ったあとも、生活防衛資金を手元に残す
- いつまでに・いくらが決まれば、毎月の貯める額が決まる。置き場所は預貯金などが中心
Life Design ifでは、お金の計画(ライフプラン)を立てる前に、どんな人生を描きたいか(ライフデザイン)から考えます。
ご相談のご案内
この記事では、頭金の考え方を一般的にまとめました。ご相談では、教育費や老後など、家以外の出口のお金も含めて、あなたの家計で無理なく返せる額と、頭金の準備の仕方を一緒に整理します。まずは1分の簡易チェックで、「大きな買い物」に向いているお金の置き場所を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、住宅購入のお金の一般的な説明です。特定の金融機関・住宅ローン・金融商品をおすすめするものではありません。
出典
- 独立行政法人 住宅金融支援機構「【フラット35】ご利用条件」 https://www.flat35.com/loan/lineup/flat35/conditions/index.html
(2026年10月4日時点の情報です)