この記事の結論
「教育費と老後資金、どっちを優先?」は、子育て世帯からよく聞く悩みです。
答えは、どちらか一方ではなく、時期によって配分を変えること。
- 教育費:使う時期が決まっていて、先にやってくる
- 老後資金:使うのは先だけれど、必要な期間が長い
子どもが小さいうちは両方を少しずつ、教育費の山を越えたら老後資金に集中する。人生の時期に合わせて、お金の向け先を切り替えていきます。
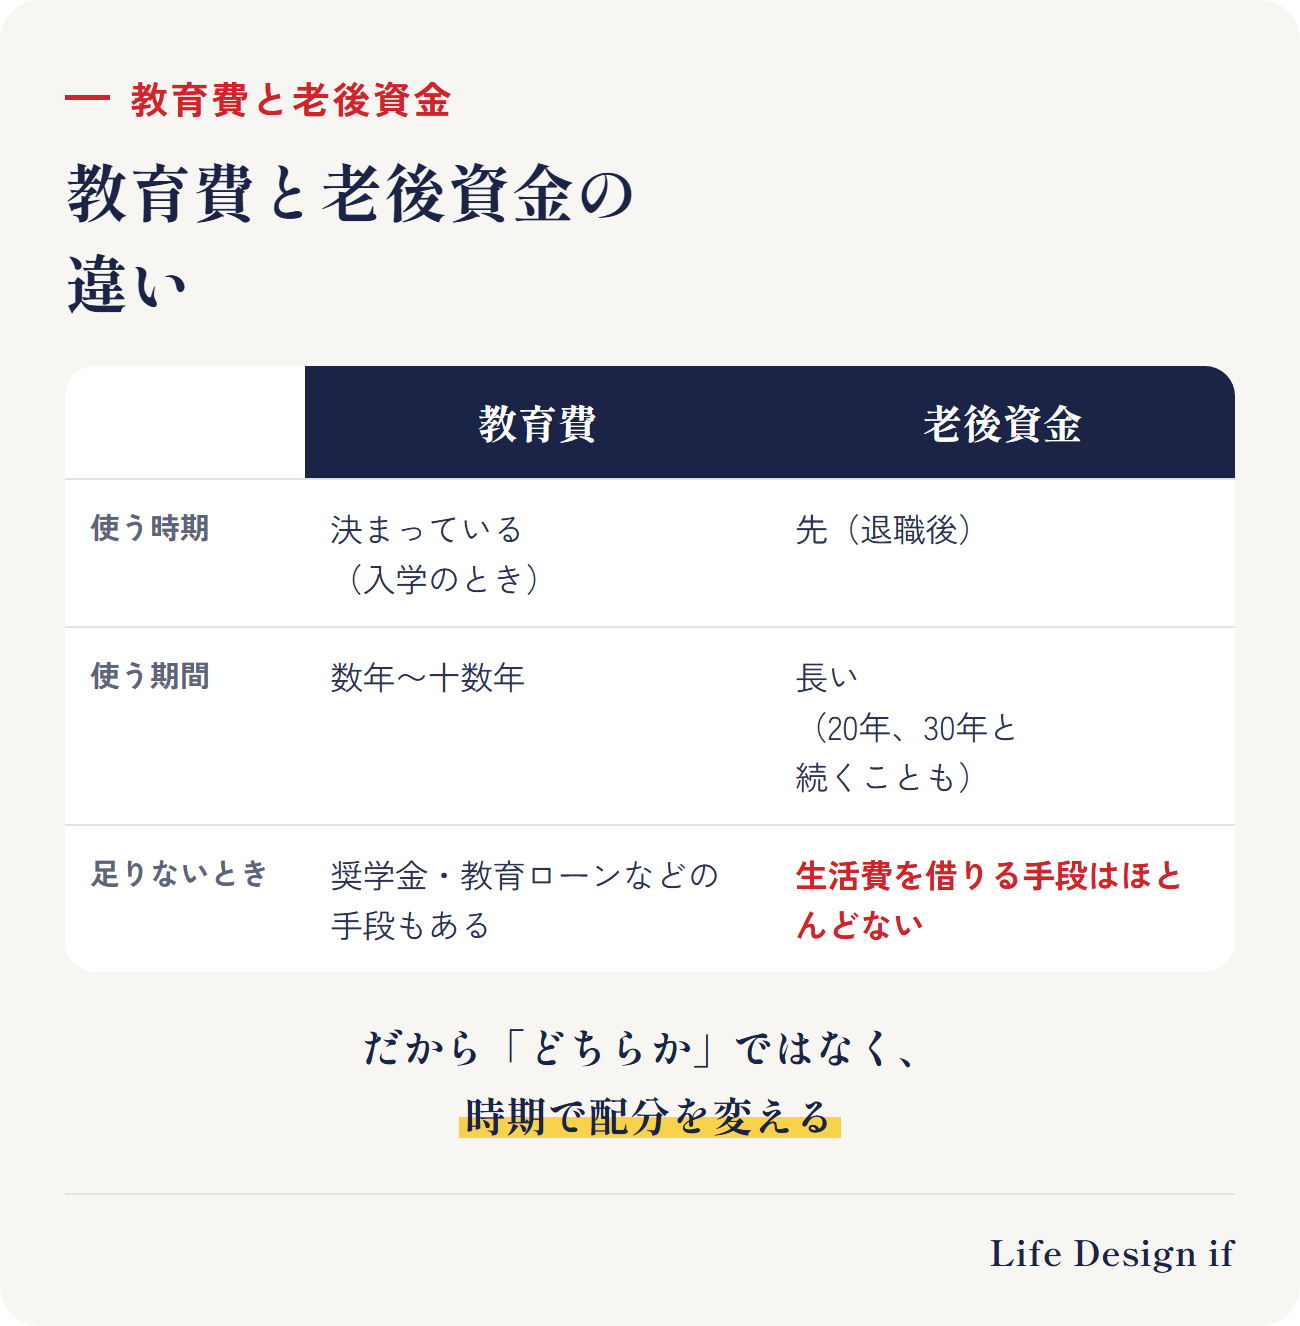
教育費と老後資金の違い
| 教育費 | 老後資金 | |
|---|---|---|
| 使う時期 | 決まっている(入学のとき) | 先(退職後) |
| 使う期間 | 数年〜十数年 | 長い(20年、30年と続くことも) |
| 足りないとき | 奨学金や教育ローンなどの手段もある | 生活費を借りる手段はほとんどない |
教育費は期限があるので後回しにできません。一方、老後資金は借りられないので、ゼロのままにはできません。だから「どちらか」ではなく、「時期で配分を変える」が現実的です。
子どもの年齢で見る、3つの時期
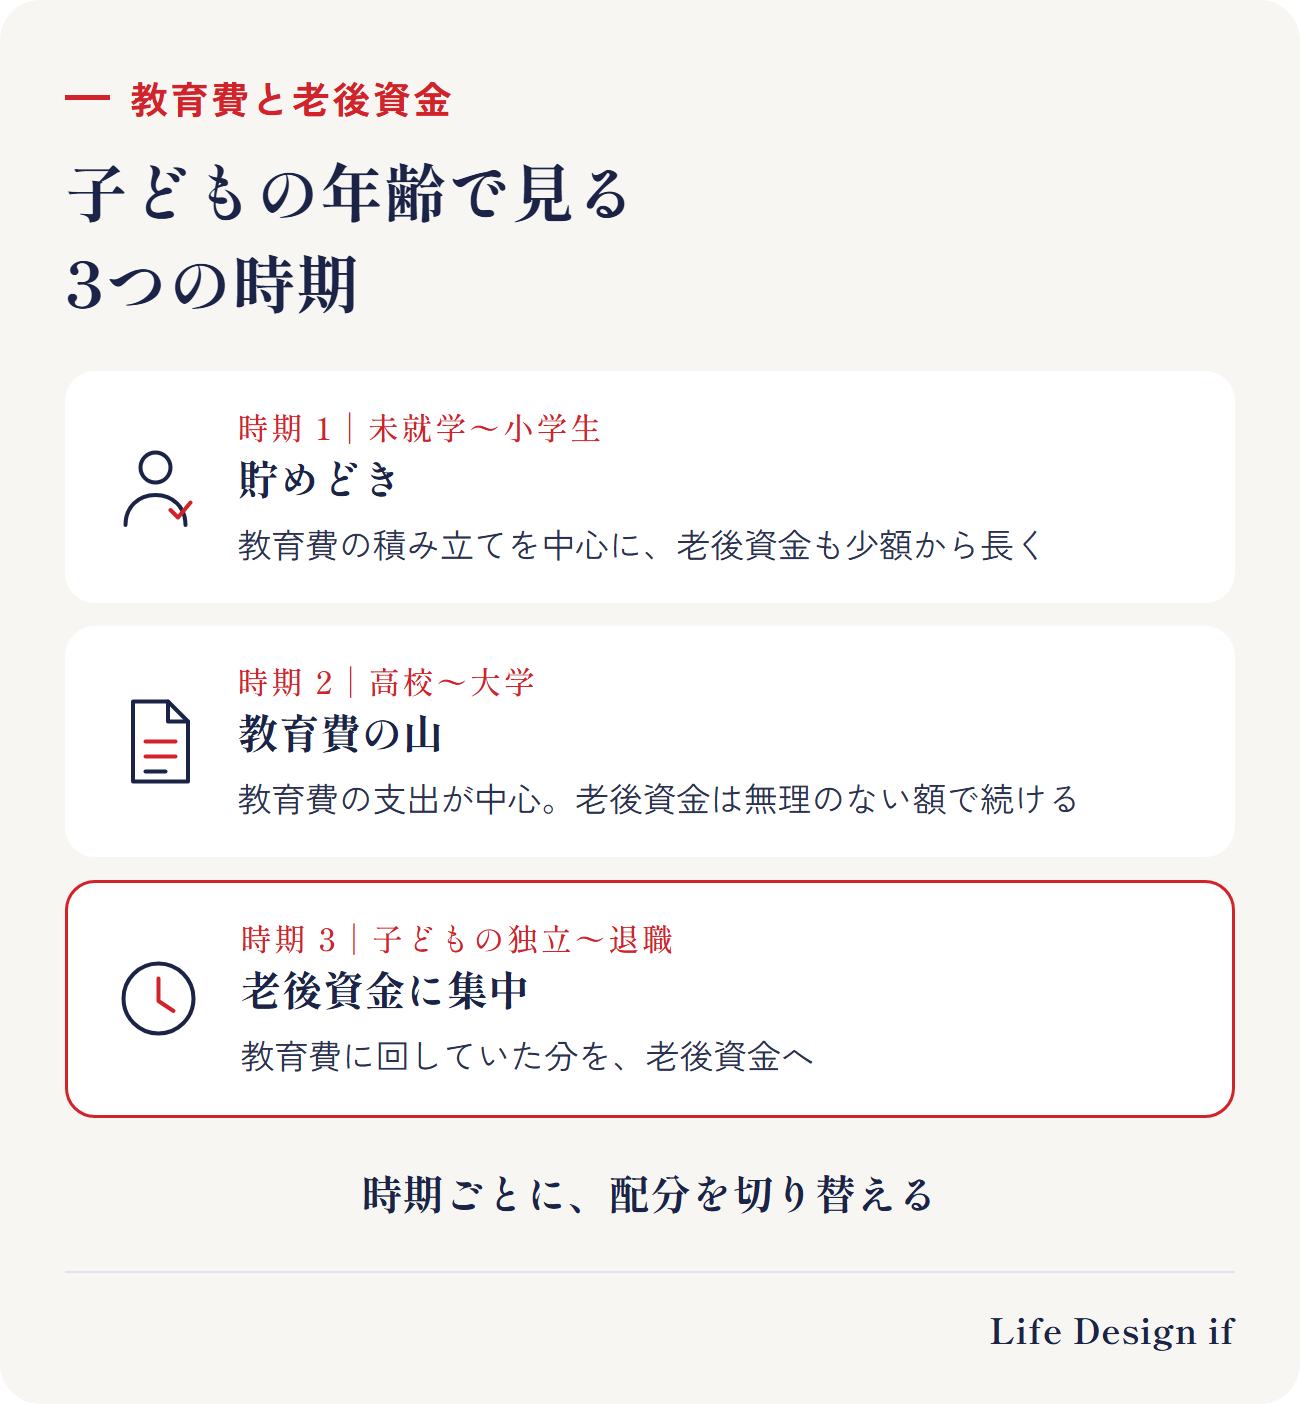
1. 子どもが小さいうち(未就学〜小学生)
教育費の支出が比較的少ない、貯めどきです。大学などの教育費の積み立てを中心にしつつ、老後資金も少額から長く始めておくと、時間を味方にできます。
2. 教育費の山(高校〜大学)
教育費の支出が大きくなる時期です。ここで老後資金の積み立てを止めてしまう家庭も多いですが、無理のない額でも続けておくと、あとが楽になります。
3. 子どもの独立から退職まで
教育費が終わったら、老後資金に集中する時期です。教育費に回していた分を、そのまま老後資金に回せるかがポイントです。
出口から、それぞれの金額を考える
順番が決まったら、それぞれ「いつまでに・いくら」を考えます。
- 教育費:子どもの教育費、いつまでにいくら準備する?
- 老後資金:老後資金はいくら必要?
まとめ
- 教育費は時期が決まっていて先に来る。老後資金は先だけれど長く、借りられない
- 「どちらか」ではなく、時期で配分を変える
- 子どもが小さいうちは貯めどき。教育費の山でも老後資金は少額で続け、独立後は老後資金に集中
ご相談のご案内
この記事では、教育費と老後資金の配分の考え方を一般的にまとめました。ご相談では、お子さまの年齢と家計から、教育費と老後資金を「いつ・いくら」準備するかを整理し、どこから始めるかを一緒に決めます。Life Design ifは、個別の投資商品の販売・おすすめはしていません。まずは1分の簡易チェックで、「教育費」に向いているお金の置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、考え方の一般的な説明です。特定の金融商品をおすすめするものではありません。
出典
- 金融庁「資産形成の基本(NISA特設ウェブサイト)」 https://www.fsa.go.jp/policy/nisa2/invest/
(2026年10月8日時点の情報です)