この記事の結論
住宅ローンの金利が上がったときに家計がどう変わるかは、借りている金利のタイプと、契約の取り決めで違います。
- 2025年4〜9月に住宅ローンを借りた人の75.0%が変動型(住宅金融支援機構 2026年1月調査の回答者)
- 元利均等返済の変動金利は、一般的に金利は半年ごと、返済額は5年ごとに見直す。返済額が増えるのはそれまでの1.25倍までという取り決めが多い(全国銀行協会。ルールのない契約もある)
- 返済額がすぐに変わらなくても、中身(元金と利息の割合)は変わる。その月の利息が毎月の返済額を超えると、超えた分は「未払利息」として、免除されずにあとに残る
金利がこの先どうなるかを当てることより、「自分のローンの取り決めを知り、上がったときに家計で吸収できるかを確かめておく」ことが大切です。
最近住宅ローンを借りた人の4人に3人は「変動型」
住宅金融支援機構の「住宅ローン利用者の実態調査」(2026年1月調査)では、2025年4月〜9月に住宅ローンを借りた人の金利タイプは次のとおりでした。
| 金利タイプ | 割合 |
|---|---|
| 変動型 | 75.0% |
| 固定期間選択型 | 14.9% |
| 全期間固定型 | 10.1% |
(回答数1,237件)
同じ調査では、2026年1月の調査の時点で、その後1年間の住宅ローン金利について「現状よりも上昇する」と答えた人が73.7%でした(回答した人の見通しで、金利の予想ではありません)。また、金利が上がったときに返済額がどれくらい増えるかについて、「理解しているか少し不安」「よく理解していない」「全く理解していない」と答えた人が、回答者全体の合わせて52.0%いました。
この調査では、回答者の多くが変動型で借りていて、回答者全体の半分ほどが、金利が上がったときの返済の増え方に不安を感じているか、よく分かっていない、という結果でした。
変動金利は、金利と返済額を見直す時期が違う
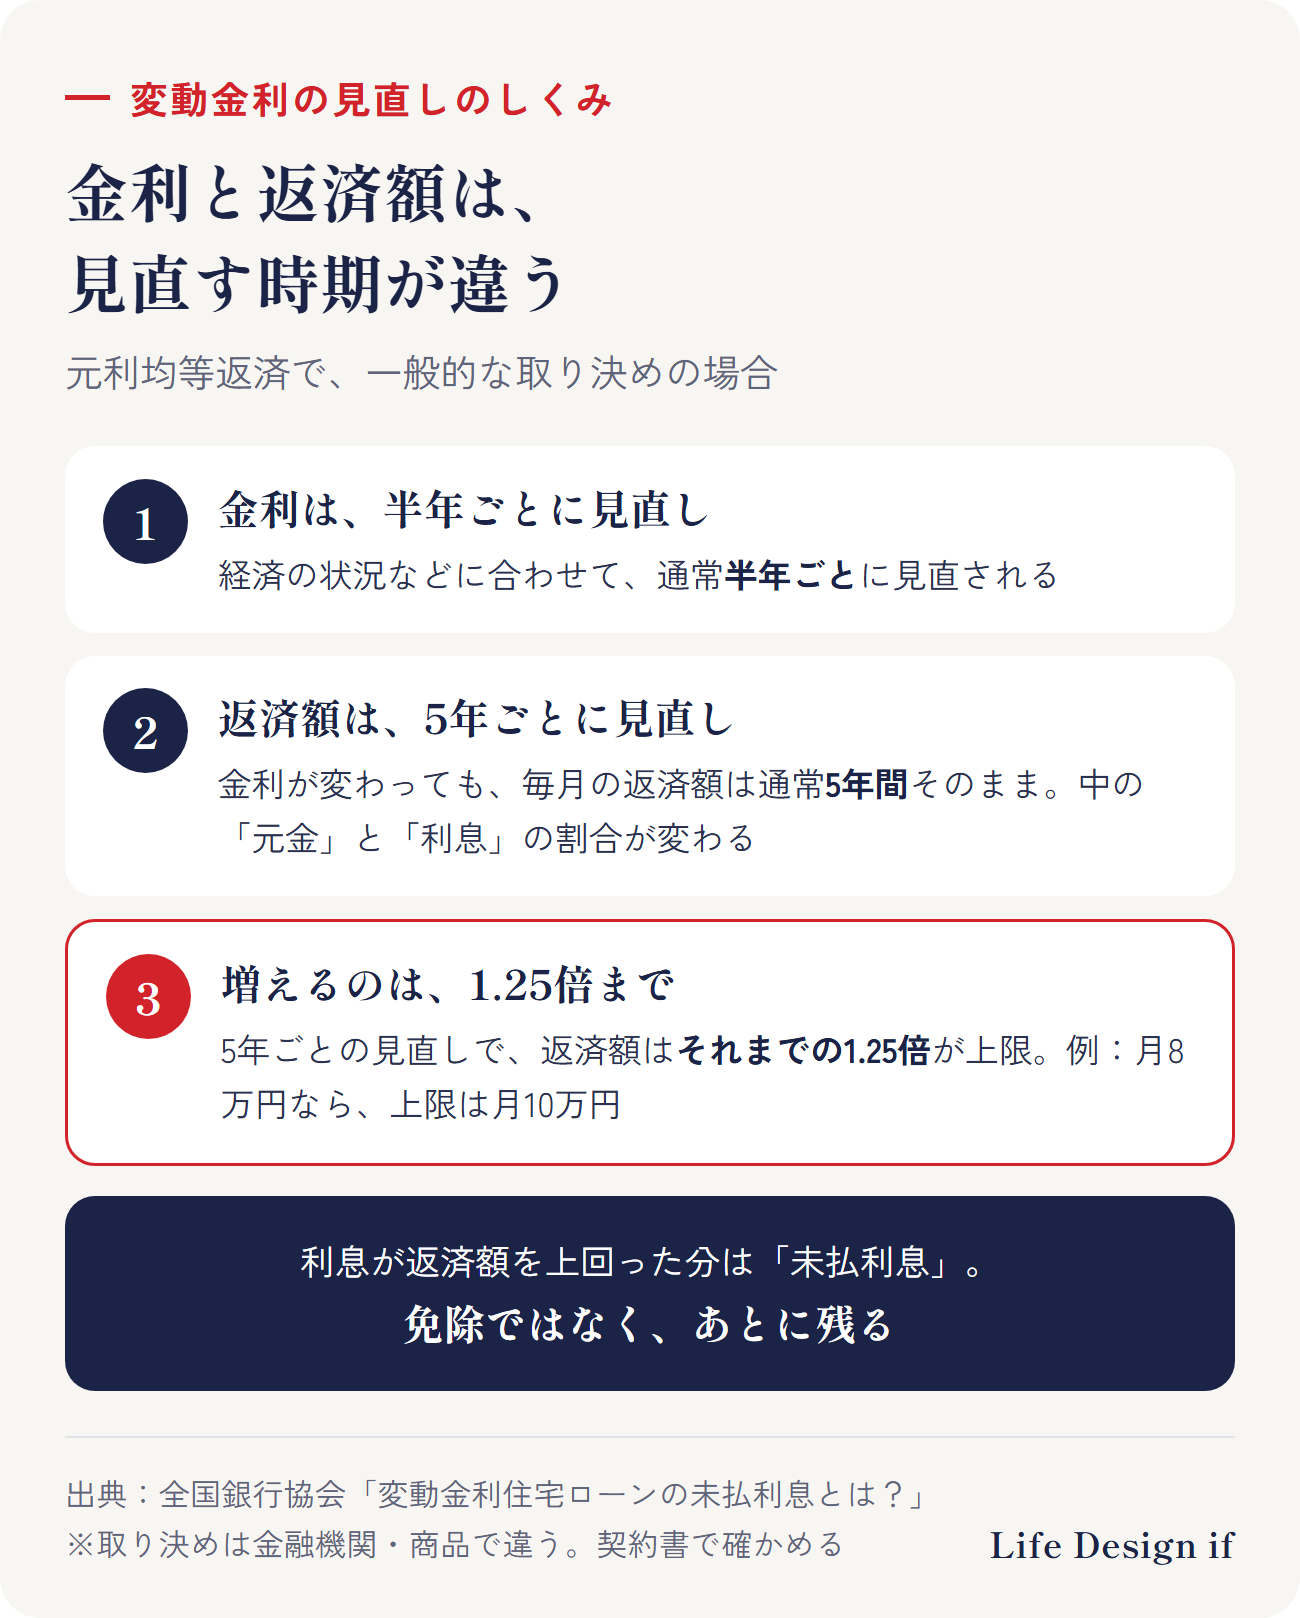
全国銀行協会の説明によると、変動金利で「元利均等返済(毎月の返済額が一定の返し方)」の場合、一般的に次のような取り決めがあります。
- 金利の見直しは、通常半年ごと
- 毎月の返済額の見直しは、通常5年ごと(いわゆる「5年ルール」)
- 5年ごとの見直しで、返済額が増えるのは、それまでの1.25倍まで(いわゆる「125%ルール」)。例えば毎月8万円の返済なら、6年目からの上限は毎月10万円
返済額が変わらない間も、中身は変わる
このルールがある契約では、金利が上がっても、次の返済額の見直し(5年ごと)までは、毎月の返済額がそのままです。ただし、その中の利息の割合が増え、元金(借りたお金そのもの)の減り方が遅くなります。
金利が大きく上がって、その月の利息が毎月の返済額を上回ると、上回った分は「未払利息」になります。全国銀行協会によると、未払利息は元金の返済に回らず、別に払わない限り積み上がっていき、返済が終わる時期にローンが残る可能性もあります。
この取り決めは、金融機関や商品によって違います。5年ルールや125%ルールがない商品もあります。自分のローンがどうなっているかは、契約書や返済予定表で確かめましょう。
固定型で借りている場合
- 全期間固定型:借りたときの金利が、返し終わるまで続きます。世の中の金利が上がっても、毎月の返済額は変わりません
- 固定期間選択型:決めた期間(例えば10年)は金利が固定です。固定期間が終わったあとの金利や、その後の金利のタイプをどうするかは、契約の取り決めで確かめましょう
金利が上がると、毎月の返済はどれくらい変わる?
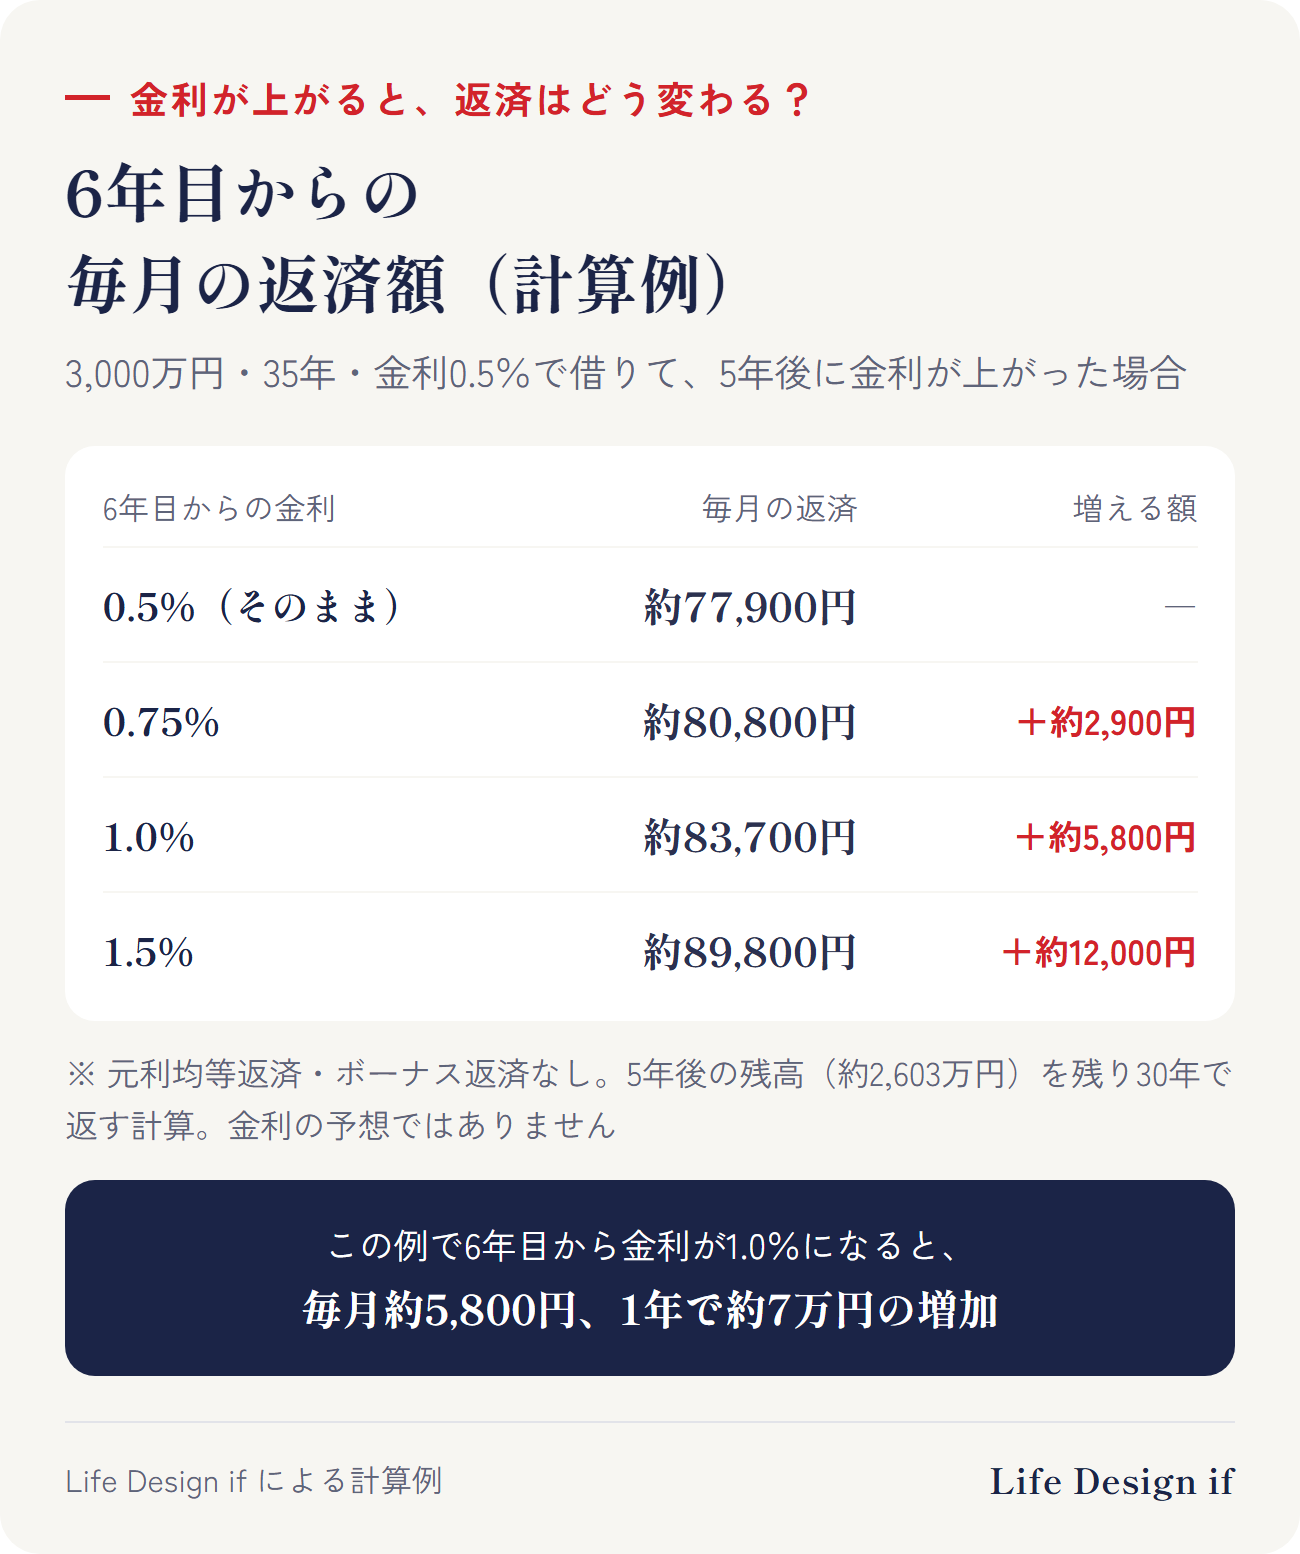
例えば、3,000万円を35年・金利0.5%で借りて、5年後に金利が上がった場合、6年目からの毎月の返済額は次のようになります(元利均等返済・ボーナス返済なしで計算した例です)。
| 6年目からの金利 | 毎月の返済 | 増える額(月) |
|---|---|---|
| 0.5%(そのまま) | 約77,900円 | ― |
| 0.75% | 約80,800円 | 約2,900円 |
| 1.0% | 約83,700円 | 約5,800円 |
| 1.5% | 約89,800円 | 約12,000円 |
この例では、6年目から金利が0.5%から1.0%に上がると、毎月の返済は約5,800円、1年で約7万円増えます。どの例も1.25倍の上限(約97,300円)の内側です。
この表は、金利がこうなるという予想ではありません。借りた額・残りの年数・今の金利で、増え方は変わります。
家計で確かめておきたい3つのこと
1. 自分のローンの取り決め
- 金利のタイプ(変動型・固定期間選択型・全期間固定型)
- 今の金利と、次に金利・返済額が見直される時期
- 5年ルール・125%ルールがあるか、未払利息が出たときにどう精算するか
契約書・返済予定表・金融機関の会員ページなどで確かめられます。
2. 返済が増えたときの、家計のゆとり
上の表のように、毎月数千円〜1万円ほど返済が増えたときに、今の家計のなかで吸収できるかを見ておきましょう。教育費が増える時期と重なるかどうかも大切です。
すぐに使える預金(生活防衛資金)がどれくらいあるかも、あわせて確かめておくと安心です。
3. 住宅ローンと保険の関係
住宅ローンを組むと、多くの場合「団体信用生命保険(団信)」に入ります。借りている方が亡くなったときなどに、ローンの残りが返済される仕組みです。団信があると、ほかの生命保険の必要な額が変わることがあります。これから家を買う方は、頭金や借りる額の考え方もあわせて確かめておきましょう。
くわしく読む
まとめ
- 2025年4〜9月に住宅ローンを借りた人の75.0%が変動型(住宅金融支援機構 2026年1月調査の回答者)
- 元利均等返済の変動金利は、一般的に金利は半年ごと、返済額は5年ごとに見直す(ルールのない契約もある)
- 返済額が増えるのは、それまでの1.25倍までという取り決めが多い
- 返済額が変わらない間も、元金の減り方は遅くなる。その月の利息が返済額を超えた分は「未払利息」としてあとに残る
- 3,000万円・35年・当初0.5%の例では、6年目から1.0%に上がると毎月約5,800円の増加
- 取り決めは金融機関・商品で違う。契約書・返済予定表で確かめ、家計のゆとりを見ておく
ご相談のご案内
この記事では、住宅ローンの金利が上がったときの一般的な仕組みをまとめました。ご相談では、住宅ローンの返済・教育費・老後のお金を一緒に並べて、金利が上がったときにも家計が回るかを整理し、何のためのお金をどこに置くかを考えます。特定の金融機関やローン商品をおすすめすることはありません(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、住宅ローンの一般的な仕組みの説明と計算例です。金利の動きを予想するものではありません。ご自身のローンの条件は、契約書やお借入れの金融機関でご確認ください。
出典
- 住宅金融支援機構「住宅ローン利用者の実態調査結果<住宅ローン利用者調査(2026年1月調査)>(概要)」 https://www.jhf.go.jp/files/topics/4955_ext_99_0.pdf
- 住宅金融支援機構「住宅ローン利用者の実態調査」 https://www.jhf.go.jp/about/research/loan/user/index.html
- 全国銀行協会「変動金利住宅ローンの未払利息とは?」 https://www.zenginkyo.or.jp/article/tag-d/7824/
(2026年10月17日時点の情報です)