この記事の結論
収入保障保険は、働いて得ていた収入の代わりを、家族が毎月の年金の形で受け取る生命保険です。生命保険文化センターの説明をもとに、ポイントを3つにまとめます。
- 原則として保険期間の満了まで、年金で受け取る:保険期間の途中で亡くなったり、保険会社所定の高度障害状態になったりしたとき、満了の時期まで年金が支払われる
- 受け取る総額は、時がたつほど小さくなる:満了までの残りが短いほど、受け取る回数が減る。ただし「最低保証期間」がある
- 満期保険金はなく、解約返戻金も多くの場合あまりない:貯蓄ではなく、家族の生活費に備えるための保険
子どもが独立に近づくにつれて、これから先に必要なお金の総額が減っていく家庭は多くあります。収入保障保険は、この「減っていく形」に合わせやすい保険です。
収入保障保険の仕組み
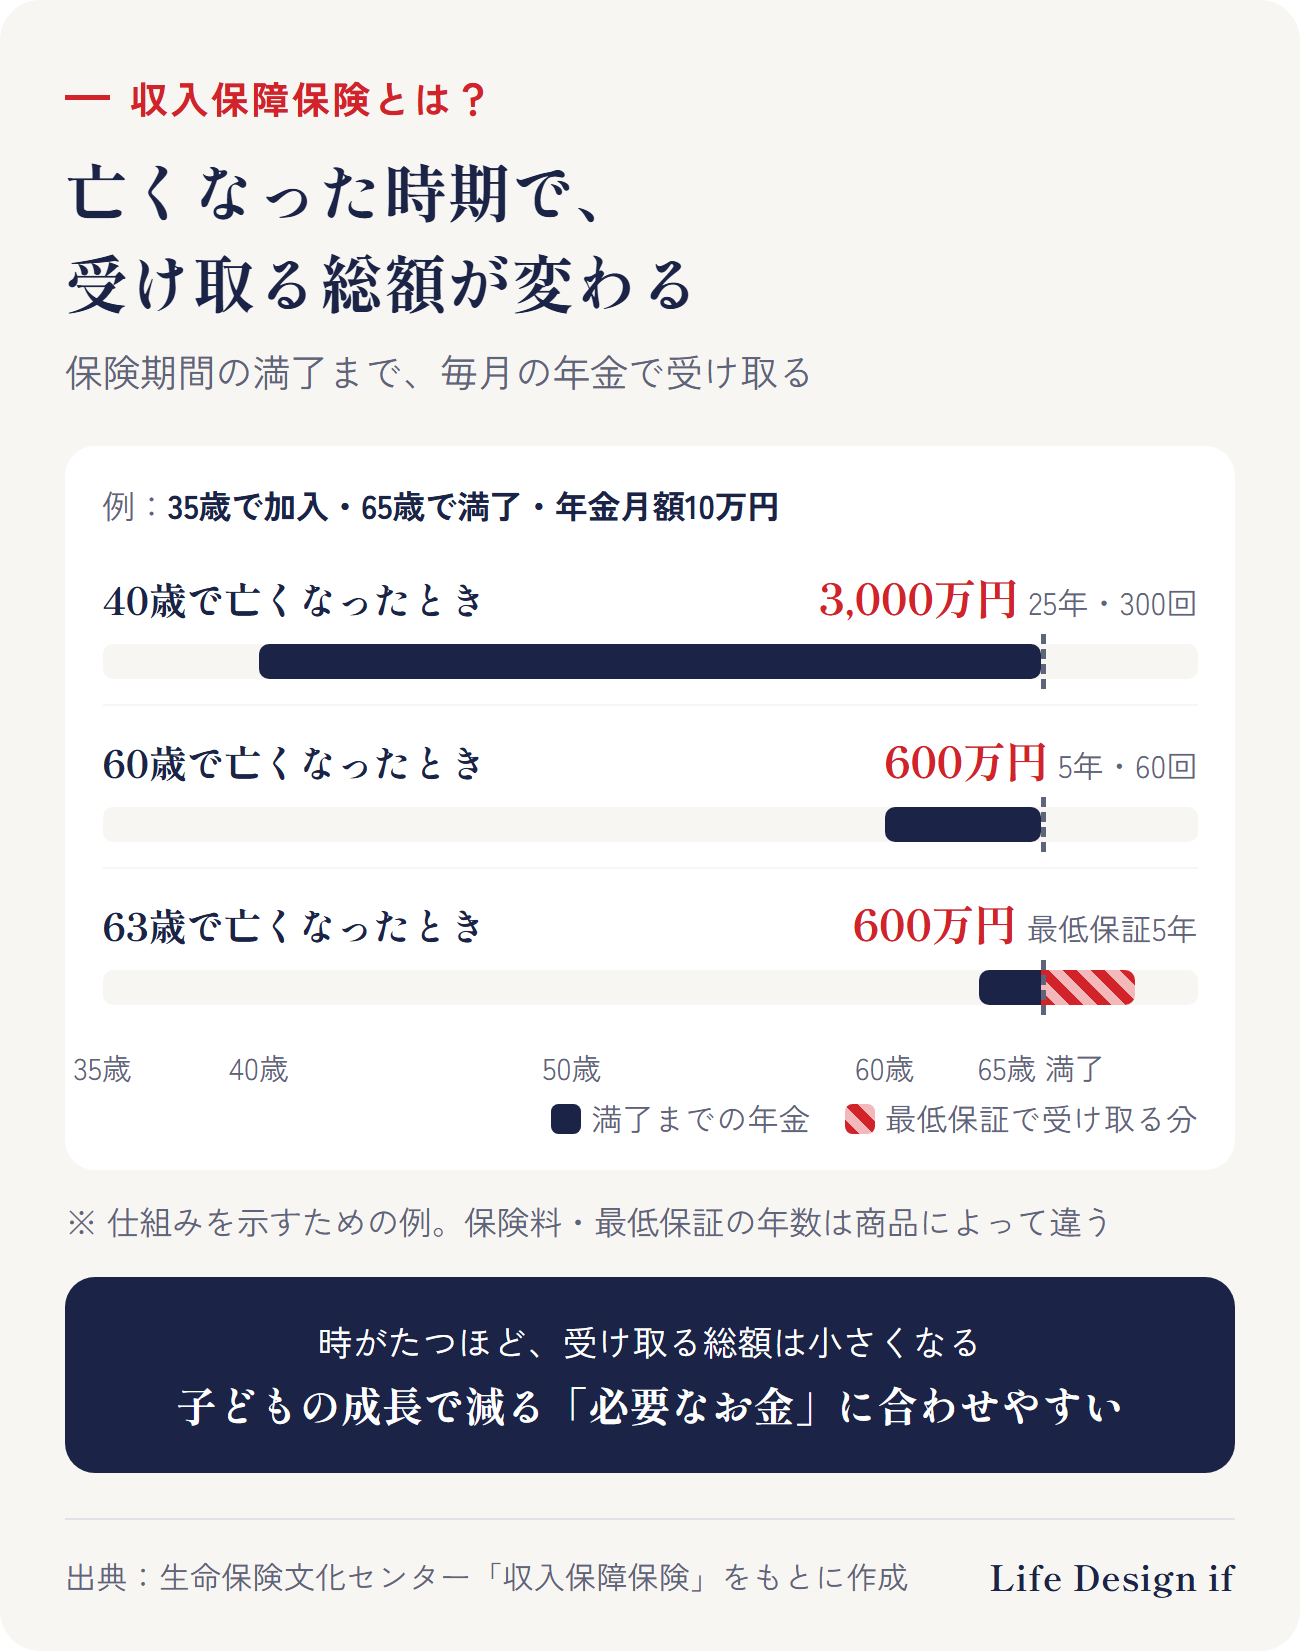
生命保険文化センターによると、収入保障保険は、保険期間内に亡くなった(または所定の高度障害状態になった)とき、保険期間の満了まで年金が支払われる保険です。受け取る回数は、亡くなった時期によって変わります。
例で考えてみます(数字は仕組みを示すための例です)。
- 35歳で加入、65歳で保険期間の満了、年金月額10万円
- 40歳で亡くなったとき:65歳までの25年間、毎月10万円 → 300回で総額3,000万円
- 60歳で亡くなったとき:65歳までの5年間、毎月10万円 → 60回で総額600万円
このように、加入した直後ほど受け取る総額が大きく、満了に近づくほど小さくなります。
満了の直前でも受け取れる「最低保証期間」
満了の直前に亡くなると、受け取れる回数がとても少なくなります。そのため、収入保障保険には最低保証期間(2年・5年など)があります。例えば最低保証が5年なら、上の例で63歳で亡くなったときも、満了の65歳までの2年分ではなく、5年分を受け取れます。
最低保証の年数は、商品によって違います。
定期保険とのちがい
収入保障保険は、保険期間が決まっている「定期保険」の仲間です。生命保険文化センターの説明では、保険金を年金の形で受け取る定期保険が、一般に「収入保障保険」という名前で扱われています。
| 比べる点 | 定期保険(一般的な形) | 収入保障保険 |
|---|---|---|
| 受け取り方 | 一時金(まとめて受け取る) | 年金(毎月など) |
| 受け取る総額 | 保険期間中は同じ | 時がたつほど小さくなる |
| 満期保険金 | なし | なし |
定期保険には、保険金額が少しずつ減っていく「逓減定期保険」もあります。生命保険文化センターは、子どもの成長とともに必要な保障の額が減ることに合わせやすい、と説明しています。受け取る総額が減っていくという点では、収入保障保険と似た考え方です。
受け取れるものと、受け取り方
生命保険文化センターの説明をもとに、収入保障保険で受け取れるものをまとめます。
- 遺族年金(死亡年金):被保険者が亡くなったとき、契約で決めた受取人が受け取る(公的な遺族年金とは別の、この保険から受け取る年金)
- 高度障害年金:被保険者が保険会社所定の高度障害状態になったとき
- 受け取り方:毎月が多く、年に1回のものもある
- 商品によっては、一時金で受け取ることも選べる:ただし、将来の年金を今の価値に計算し直した額になるため、年金で受け取るより総額は少なくなる
- 満期保険金:なし
- 解約返戻金:多くの場合、あまりない
働けなくなったときの保険とは目的が違う
収入保障保険は、主に「亡くなったとき」に家族の生活費を支える保険です。病気やけがで働けない間の収入に備える「就業不能保険」とは、目的が違います。
遺族年金から「毎月いくら必要か」を考える
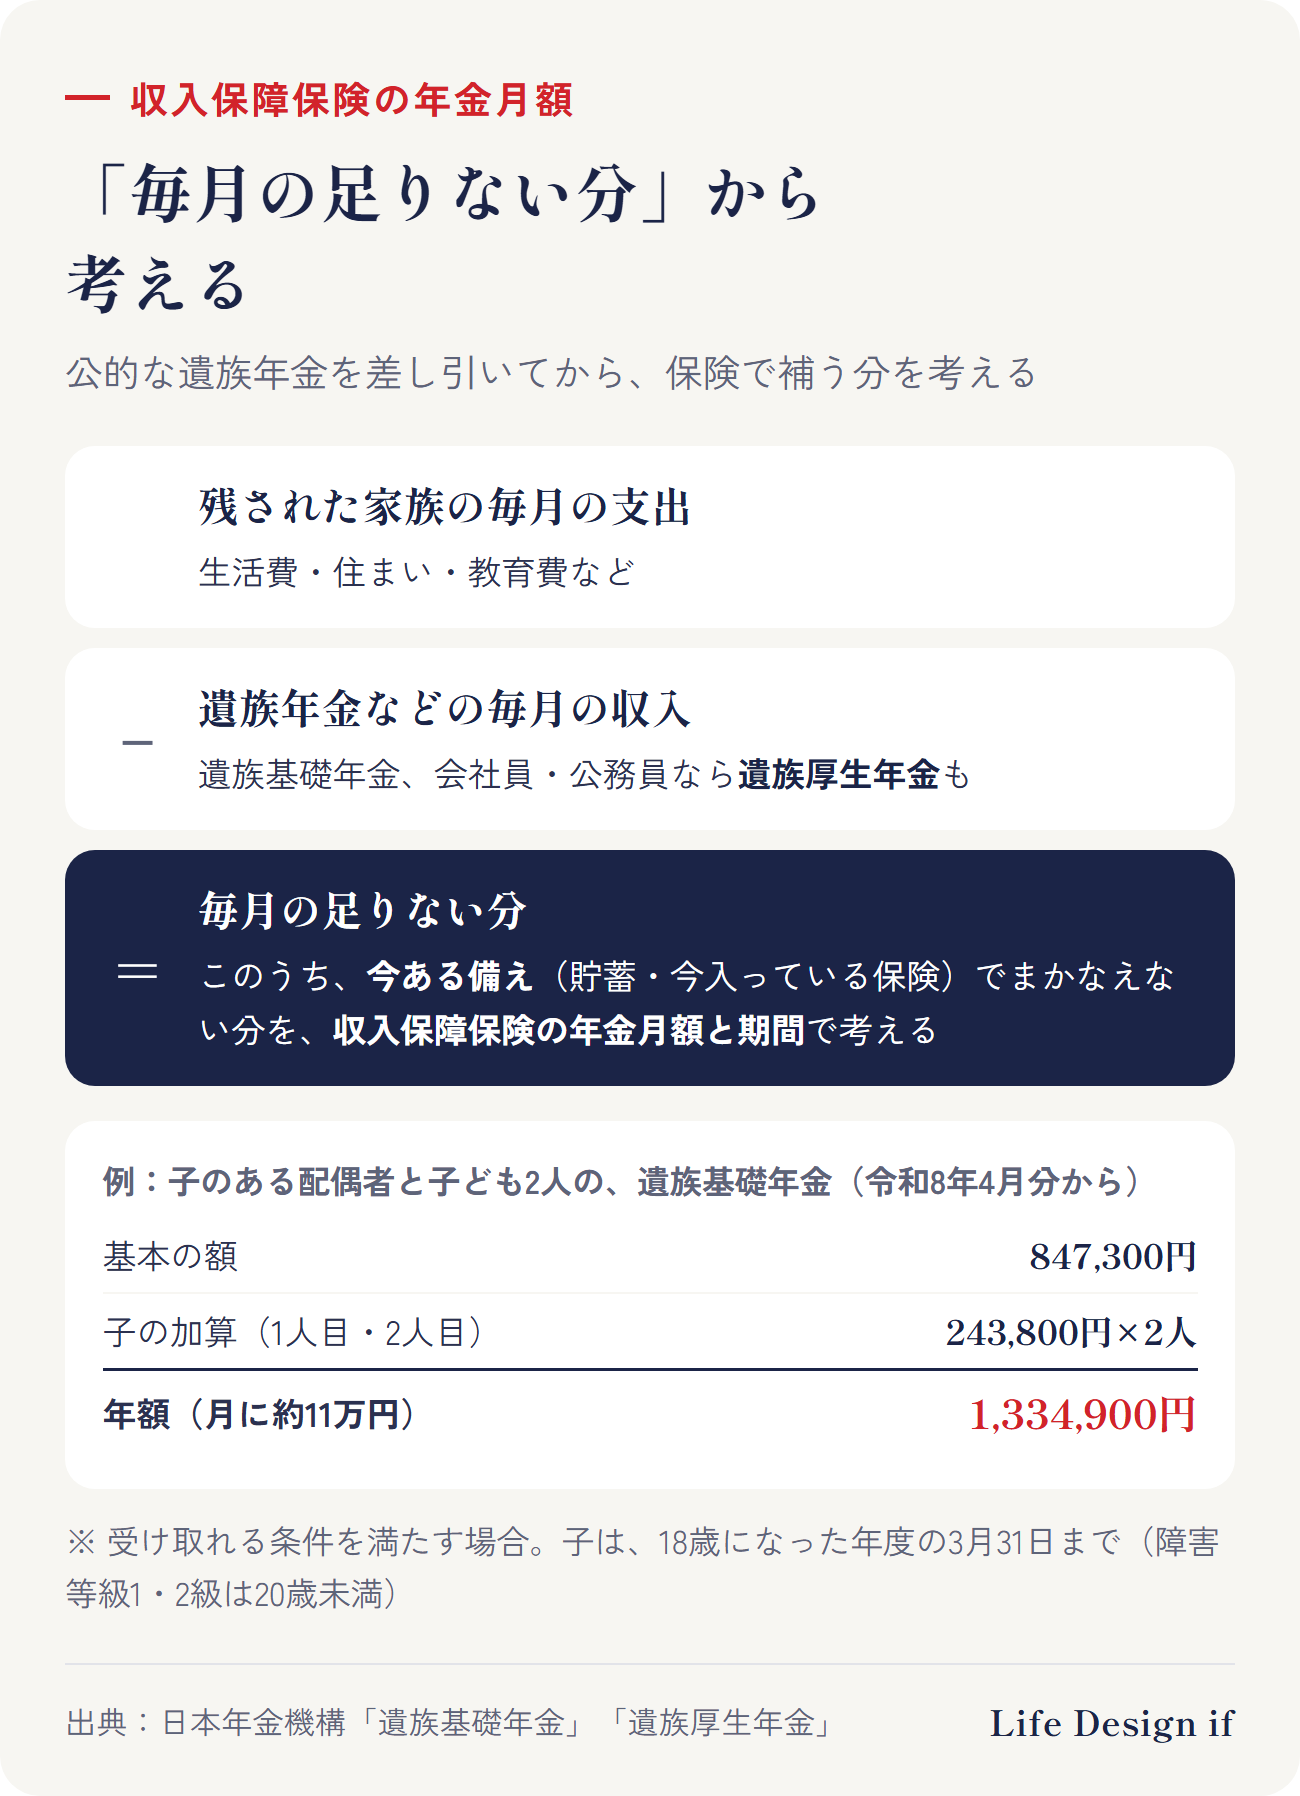
収入保障保険の年金月額は、毎月の支出から、公的な遺族年金などを差し引いた「足りない分」から考えると、決めやすくなります。
残された家族の毎月の支出 − 遺族年金などの毎月の収入 = 毎月の足りない分
次に、貯蓄や今入っている保険などの今ある備えで、この足りない分のうち、どれだけを、何年分まかなえるかを見ます。それでも残る分を、収入保障保険の年金月額と保険期間で考えます。
遺族基礎年金の額(令和8年4月分から)
日本年金機構によると、国民年金に加入していた人などが亡くなったとき、保険料を納めていた期間や、生計を維持されていたかなどの条件を満たせば、子のある配偶者または子は遺族基礎年金を受け取れます。ここでの「子」は、18歳になった年度の3月31日までの子(障害等級1級・2級の子は20歳未満)です。
子のある配偶者が受け取る場合の額は、次のとおりです。
| 区分 | 年額 |
|---|---|
| 基本の額(昭和31年4月2日以後生まれの配偶者) | 847,300円 |
| 子の加算(1人目・2人目) | 1人につき 243,800円 |
| 子の加算(3人目以降) | 1人につき 81,300円 |
例えば、子のある配偶者と子ども2人の場合は、847,300円+243,800円×2人=年1,334,900円(月に約11万円)です。
亡くなった人が会社員や公務員だった場合は、受け取れる条件を満たせば、遺族厚生年金(亡くなった人の老齢厚生年金の報酬比例部分の4分の3)もあわせて受け取れます。額は、それまでの給与や加入期間によって違います。
遺族基礎年金は、対象になる子がいなくなると(末の子が18歳になった年度の3月31日を過ぎると。障害等級1級・2級の子は20歳になると)、受け取れなくなります。子どもの年齢とともに、家族の収入と支出がどう変わるかも、あわせて見ておきましょう。
子どもが生まれたときに、支出・遺族年金・今ある備えから足りない分を考える全体の流れは、次の記事にまとめています。この記事では、その考え方を「毎月の足りない分」と「今ある備えでまかなえない分」の2段に分けて、収入保障保険の年金月額に当てはめました。
くわしく読む
選ぶときに確かめたいこと
収入保障保険を考えるときは、次の点を確かめましょう。
- 年金月額:上の「毎月の足りない分」をもとに考える。最低の年金月額は、5万円の会社が多い
- 保険期間(いつまで保障するか):「〇歳まで」(歳満期)か「〇年間」(年満期)か。末の子が独立する時期などを目安にする
- 最低保証期間:満了の直前に亡くなったとき、何年分を受け取れるか
- 受け取り方:毎月か年1回か。一時金を選べるか
- 保険料が割安になる型・料率:解約返戻金を少なくする(またはなくす)型や、たばこを吸わない人・健康状態の良い人向けの料率がある商品もある
今入っている保険に、すでに死亡の保障がある場合は、重ならないように全体で見直すことが大切です。
このテーマの全体の流れ(完全ガイド)
まとめ
- 収入保障保険は、亡くなったとき・所定の高度障害状態のときに、原則として保険期間の満了まで毎月などの年金で受け取る定期保険
- 受け取る総額は、時がたつほど小さくなる。満了の直前には「最低保証期間」がある
- 満期保険金はなく、解約返戻金も多くの場合あまりない
- 商品によっては一時金でも受け取れるが、年金で受け取るより総額は少なくなる
- 年金月額は「毎月の支出 − 遺族年金など」の足りない分を出し、今ある備えでまかなえない分から考える
- 子どもの独立に近づくにつれて、これから先に必要なお金の総額が減る形に、合わせやすい保険
ご相談のご案内
この記事では、収入保障保険の仕組みと、年金月額を考える手順を一般的にまとめました。ご相談では、ご家族の毎月の支出と、公的な遺族年金の見込み、今入っている保険の死亡の保障を一緒に整理し、「毎月いくら足りないか」「いつまで必要か」を確かめます。保険に入る・入らないも含めて、家計に合った形を考えたい方は、お気軽にどうぞ(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、保険と公的年金の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。保障の内容は、各商品の約款・重要事項説明書でご確認ください。遺族年金を受け取れるかどうかや額は、加入の状況によって違います。
出典
- 生命保険文化センター「収入保障保険」 https://www.jili.or.jp/knows_learns/kind/main/40.html
- 生命保険文化センター「定期保険」 https://www.jili.or.jp/knows_learns/kind/main/41.html
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150424.html
(2026年10月17日時点の情報です)