この記事の結論
学資保険とNISAは、どちらが得かという損得だけでは決められません。性質が違うからです。
- 学資保険:受け取る時期と額を契約で決める保険。親などの契約者が亡くなったとき、一般に、その後の保険料の払込みが免除される
- 親のNISA:投資で得た利益に税金がかからない口座の仕組み。制度上の引き出しの制限はないが、値動きがあり、売るときに元本割れしていることもある
だから、選ぶ順番は教育費の「いつ・いくら」が先、置き場所はあとです。使う時期ごとに分けて、併用することもできます。
学資保険とNISAの違い
| 学資保険 | 親のNISA | |
|---|---|---|
| 受け取る時期 | 契約で決めた時期(入学・進学のころ) | 制度上の引き出しの制限はない |
| 金額 | 契約で決めた額 | 年間120万円(つみたて投資枠)+240万円(成長投資枠)まで。非課税で持てるのは、買ったときの金額で1,800万円まで(老後の分と同じ枠) |
| 値動き | 受け取る額は契約で決まる。受取総額が、払った保険料の総額を下回ることもある | ある(元本割れのおそれ) |
| 親の死亡時 | 一般に、その後の保険料の払込みが免除される | 保障の仕組みはない |
学資保険は、途中でやめると、戻るお金(解約返戻金)が払った保険料の総額より少なくなるのが通常です。加入できる子どもの年齢には上限があり、保険会社や商品で違います。
2027年1月からは、0〜17歳の子どももNISAの口座を開けるようになります(金融庁。この記事では「こどもNISA」と呼びます)。使えるのはつみたて投資枠だけで、年60万円・合計600万円まで。値動きがあり、親が亡くなったときの保障の仕組みはありません。
0〜17歳の間は、原則として引き出せません。12歳以降は、子どものための使い道であること、子どもが同意したことを示す書面をつけて、親権者など(口座管理者)が金融機関に申し出れば引き出せます(災害などのやむを得ない場合も可)。口座を開いた金融機関は、あとから変えられません。
くわしく読む
教育費を「使う時期」で分けると、役目が分かれる
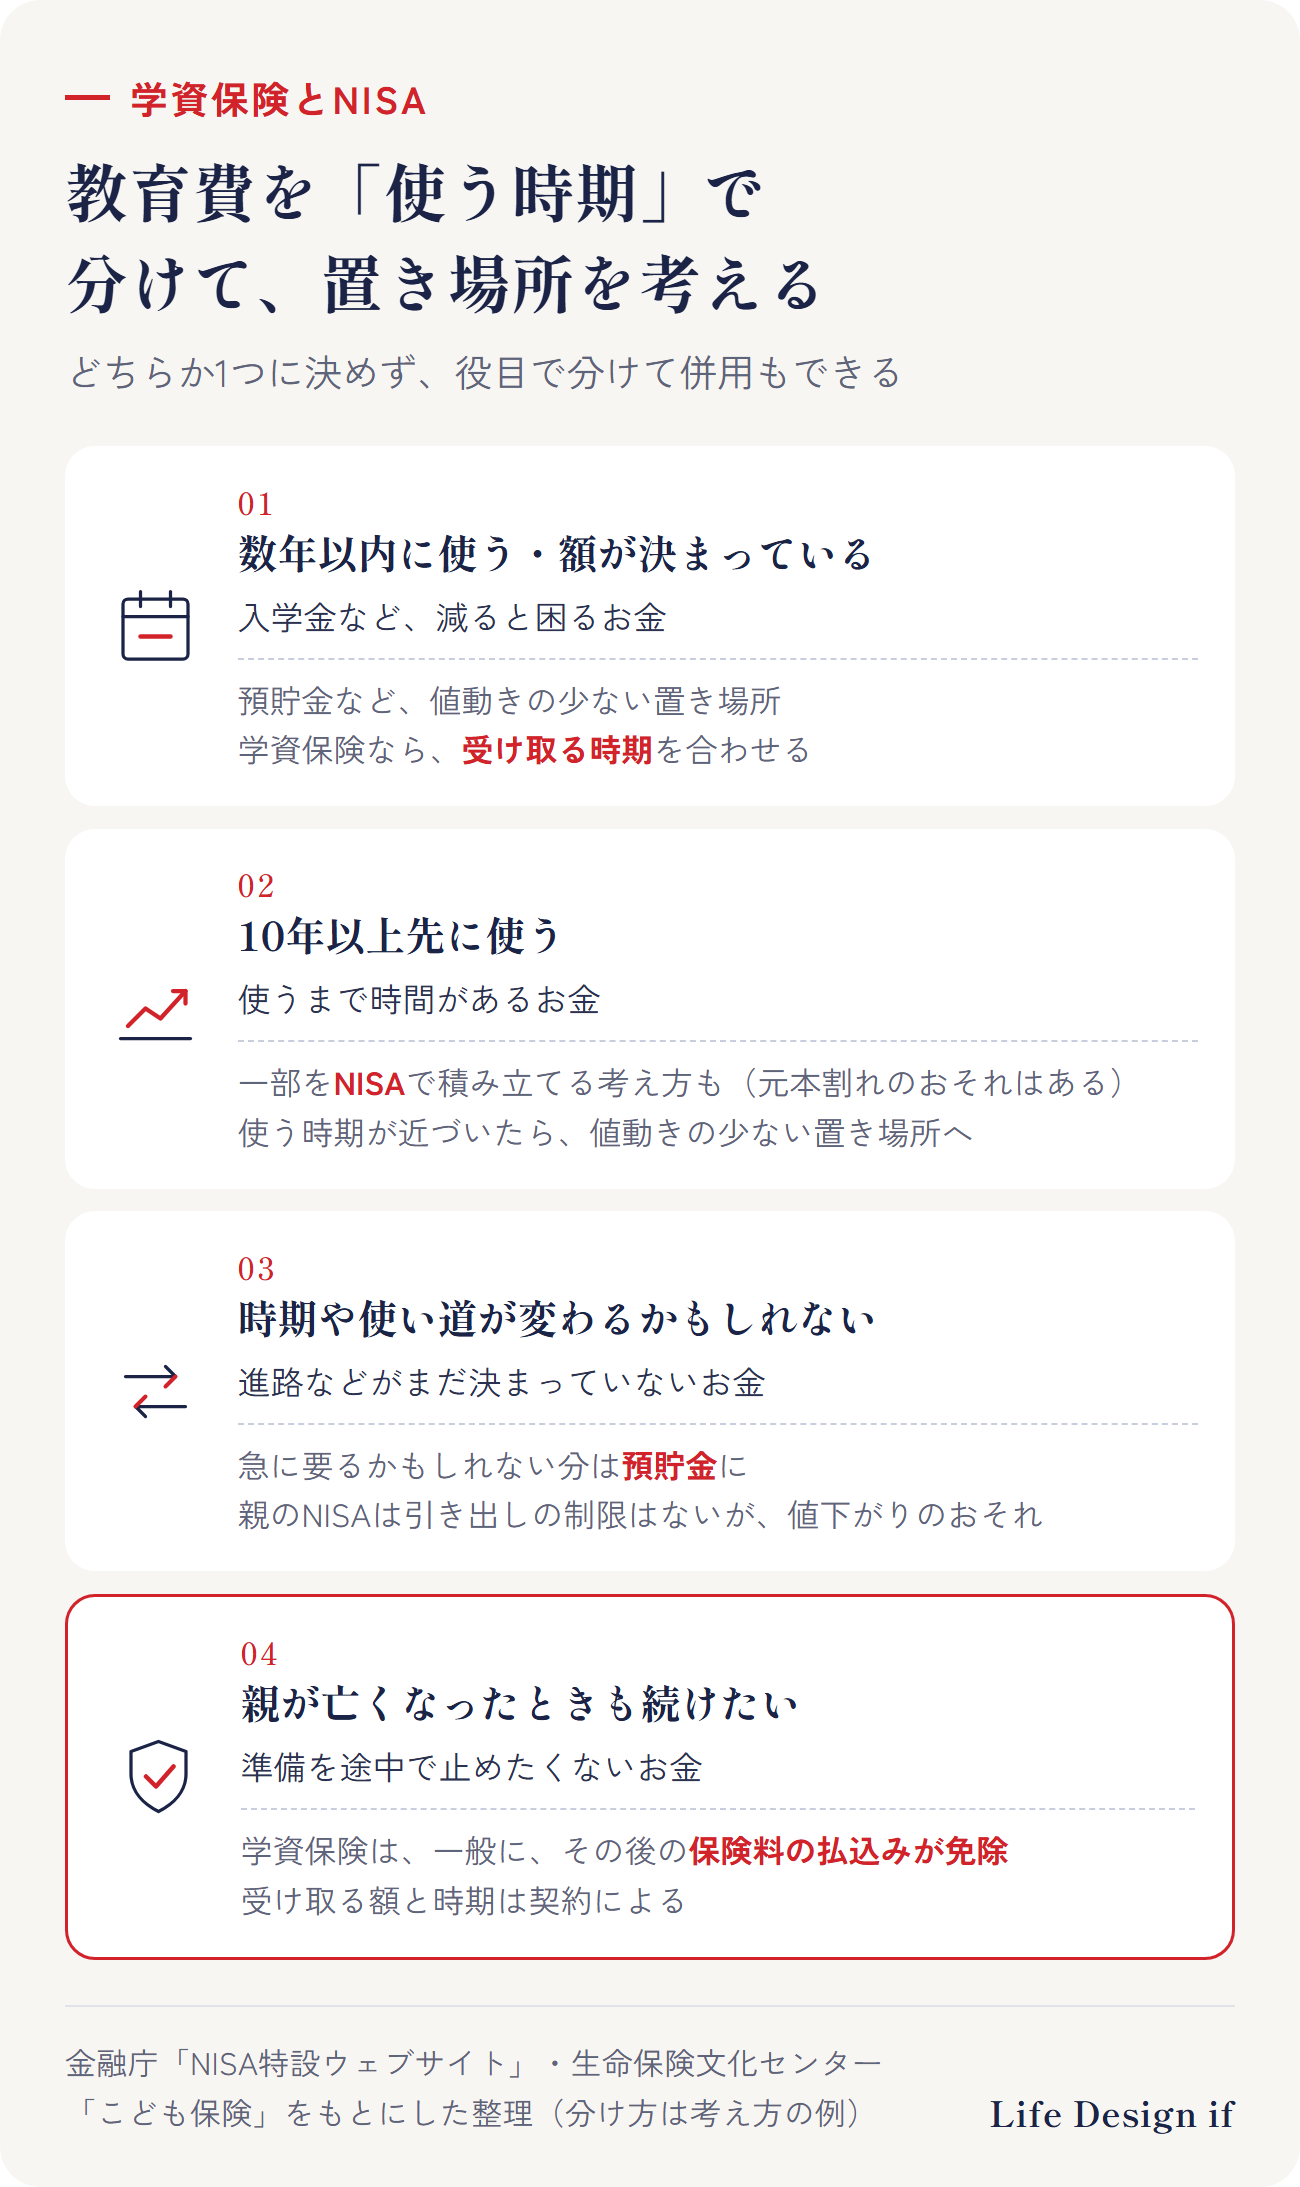
教育費を「いつ・何に・いくら」で書き出し、次のように分けると、学資保険とNISAの役目が分かれます。
- 数年以内に使う・額が決まっているお金(入学金など):減ると困るので、預貯金など値動きの少ない置き場所。学資保険なら、受け取る時期を使う時期に合わせておく
- 10年以上先に使うお金:一部をNISAで積み立てる考え方もあります。長く置いても元本割れのおそれはあるので、使う時期が近づいたら、値動きの少ない置き場所へ移していきます
- 時期や使い道が変わるかもしれないお金:急に要るかもしれない分は預貯金に。親のNISAは、制度上の引き出しの制限はありませんが、値下がりのおそれがあります
- 親が亡くなったときにも、準備を続けたいお金:学資保険は、一般に、その後の保険料の払込みが免除されます。受け取る額と時期は契約によります
教育費の金額の目安や、老後資金との順番は、ほかの記事でまとめています。
くわしく読む
併用するときに、確かめておきたいこと
- 親のNISAは、老後の分と同じ枠:NISAの口座は1人1つです。教育費の分がいくらかを、自分で分けて記録しておくと迷いません
- こどもNISAは、引き出せる時期に決まりがある:12歳より前は、原則として引き出せません
- 学資保険は、続けられる保険料かを先に確かめる:途中でやめると減ることがあります
- 手元の生活防衛資金を先に残す:どの置き場所でも、急な出費に使えるお金は別に置いておきます
高松市・香川で相談するなら
まとめ
- 学資保険とNISAは、損得だけでなく、受け取る時期・値動き・親が亡くなったときの扱いが違う
- こどもNISAは2027年1月から。年60万円・合計600万円、0〜17歳の間は原則引き出せない
- 教育費の「いつ・いくら」を先に書き出し、使う時期で分けて併用を考える
ご相談のご案内
この記事では、学資保険とNISAの違いと、教育費を使う時期で分ける考え方を一般的にまとめました。ご相談では、お子さまの教育費の「いつ・いくら」を整理し、どこに置くかをご自身で決められるように、考え方をお伝えします。Life Design ifは、投資信託・株式などの販売はしていません。まずは1分の簡易チェックで、向いているお金の置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、NISAと学資保険の仕組みの一般的な説明です。特定の保険会社・商品をおすすめするものではありません。投資には元本割れのおそれがあります。2027年1月からの未成年のNISAの手続きの細かい点は、口座を開く金融機関の案内でご確認ください。
出典
- 金融庁「NISAを知る」(NISA特設ウェブサイト) https://www.fsa.go.jp/policy/nisa2/know/index.html
- 金融庁「NISAの概要」(NISA特設ウェブサイト) https://www.fsa.go.jp/policy/nisa2/about/nisa2024/index.html
- 公益財団法人 生命保険文化センター「こども保険」 https://www.jili.or.jp/knows_learns/kind/main/32.html
- 公益財団法人 生命保険文化センター「解約」 https://jili.or.jp/knows_learns/basic/continuance/96.html
(2026年10月22日時点の情報です)