この記事の結論
子どもの医療費は、多くの地域で助成があり、自己負担はかなり抑えられています。医療費だけで考えれば、「子どもの医療保険はいらない」という意見にも理由があります。
それでもLife Design ifでは、お子さんが0歳のときから、医療とがんの保障を持つことを強くおすすめしています。
理由は、入院費に備えるためだけではありません。子どもが大人になったとき、自分で保険を選べる道を残しておくためです。
子どもの医療費は、どのくらい抑えられている?
まず、子どもの医療費の仕組みから見てみます。
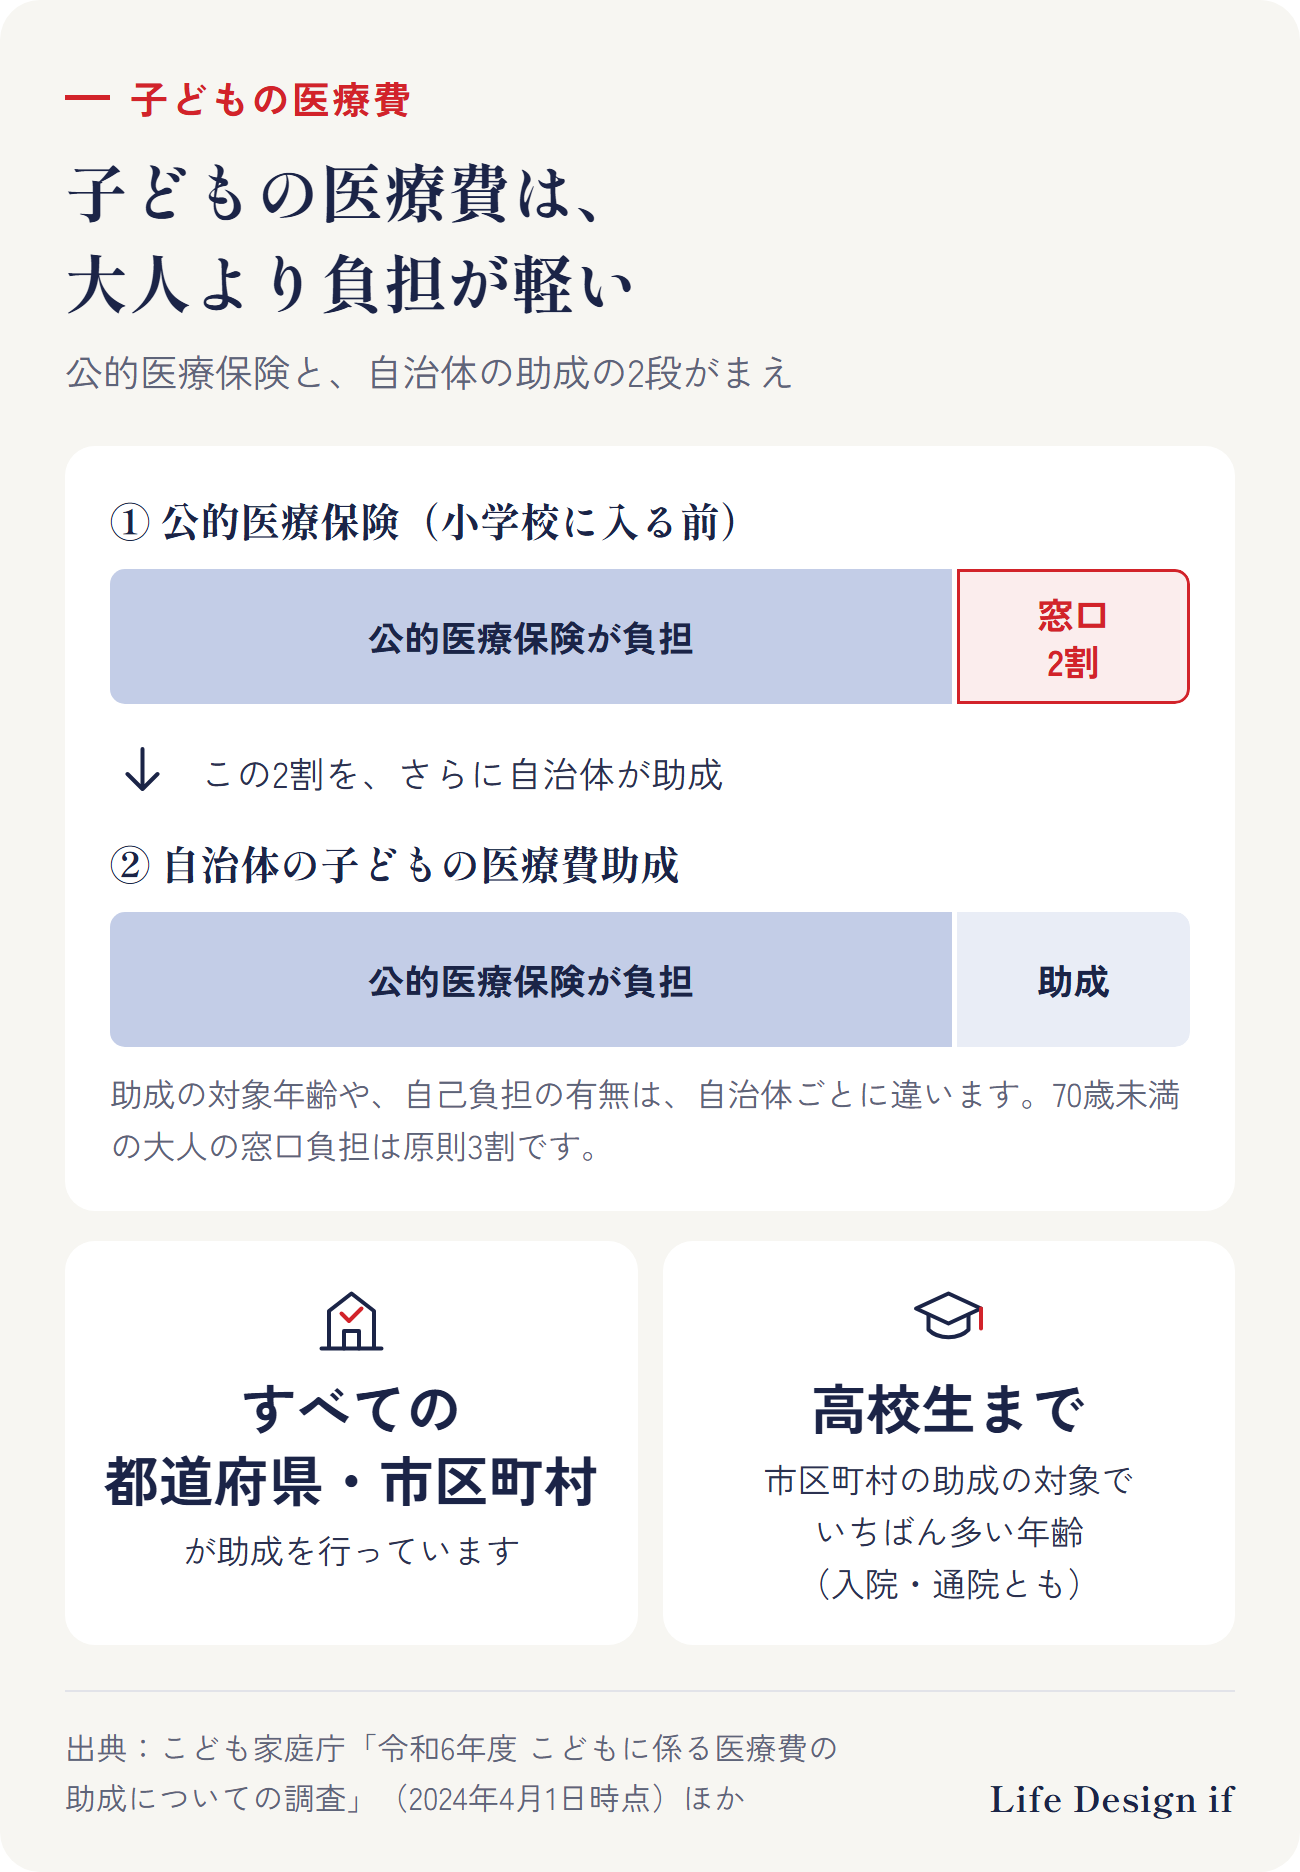
公的医療保険に入っていれば、小学校に入る前の子どもの窓口負担は2割です(70歳未満の大人は原則3割)。
さらに、自治体による子どもの医療費の助成があります。こども家庭庁の調査(2024年4月1日時点)では、全ての都道府県と市区町村が、子どもの医療費の助成を行っていました。市区町村の助成の対象は、入院・通院ともに「高校生(18歳の年度末)まで」が最も多くなっています。
助成の対象年齢や、自己負担の有無などは、お住まいの自治体によって違います。それでも、子どもの医療費の負担が大人より軽いことは確かです。
だから、「子どもの医療保険はいらない」と考える方がいるのは自然なことです。
それでも私が0歳からの保障をおすすめするのは、ある家族との出来事があったからです。
保険の仕事で、今も忘れられない家族の話
もう何年も前のことです。
仲の良かった知人のご家族に、保険の話をしたことがありました。ご夫婦の保険は一緒に考えましたが、お子さんの保険については、「前から別の会社の学資保険に入っている」と聞いて、それ以上は確認しませんでした。
「入っているなら大丈夫」。私は、その言葉をそのまま受け取ってしまいました。
その学資保険は、教育のためのお金を貯めるもので、病気やけがの保障は付いていませんでした。
しばらくして、お子さんが急に体調を崩して病院にかかり、インスリン注射がずっと必要な糖尿病と分かりました。
ご両親から、こう聞かれました。
「この子は、これから保険に入れるんですか」
普通の医療保険やがん保険には入りにくくなり、選べる保険は大きく限られてしまう。私が答えられたのは、それだけでした。
あのとき、「入っている」の中身まで、一緒に確認していれば。今でも、そう思います。
大人になってからでは、自分で選べないことがある
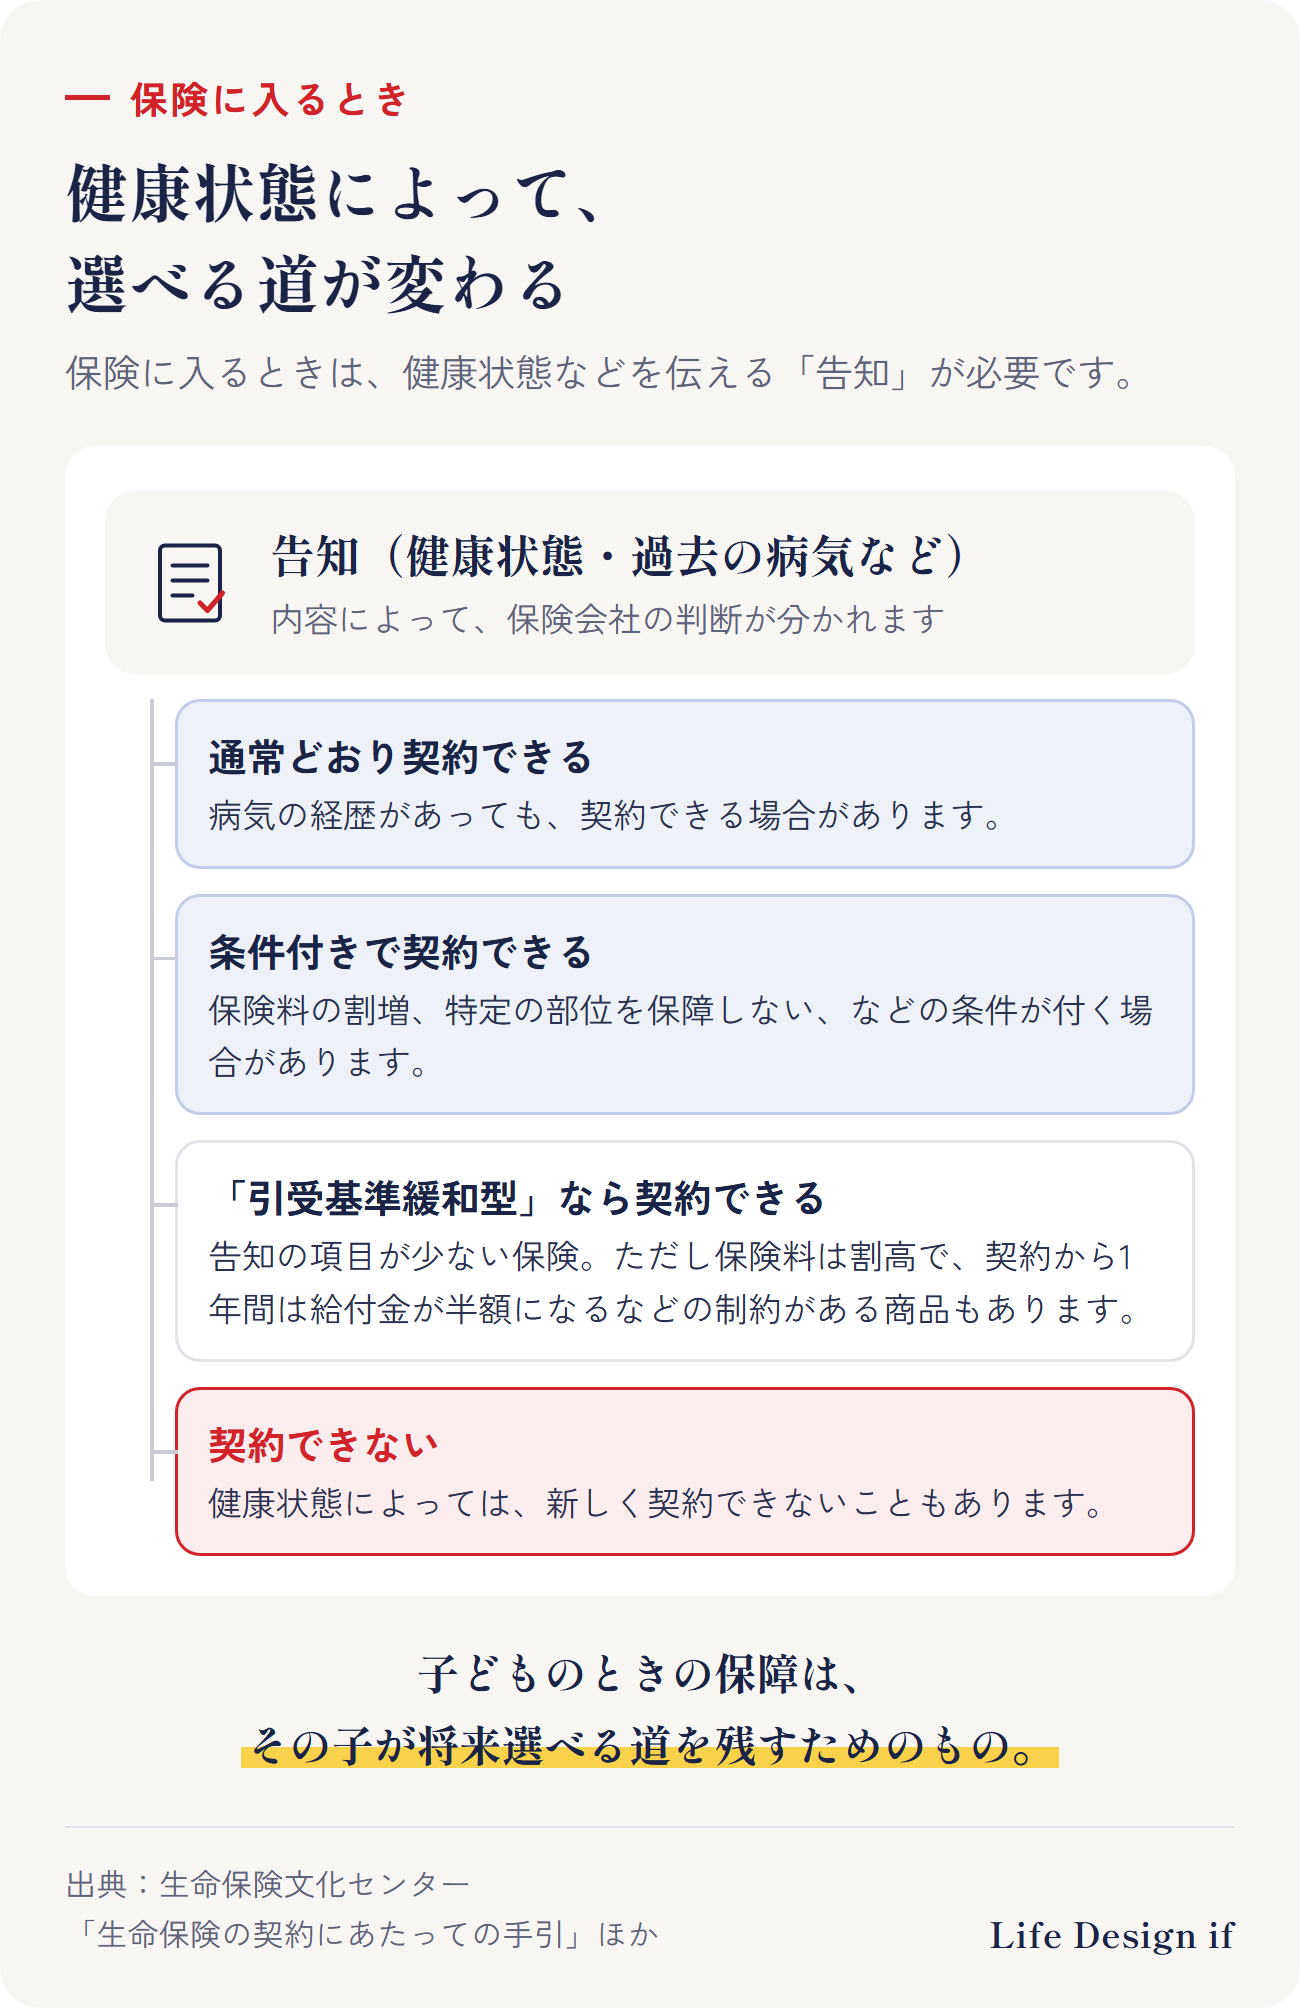
保険に入るときは、健康状態や過去の病気などをありのまま伝える「告知」が必要です。
生命保険文化センターによると、病気の経歴があっても、保険料の割増や、特定の部位を保障しないといった条件付きで契約できる場合や、通常どおり契約できる場合があります。一方で、健康状態によっては契約できないこともあります。
持病がある人でも入りやすいように、告知の項目を少なくした「引受基準緩和型」の保険もあります。ただし、通常の保険と比べて保険料は割高で、契約から1年間は給付金が半額になるなど、保障に制約があるものもあります。
大人が自分の意思で保険に入らないと決めて、そのあと病気になったのなら、それは自分で選んだ結果です。
でも、子どものときに、親の一つの判断で保険に入らないまま病気になったら。その子は、自分で選ぶことすらできなくなってしまいます。
子どもの医療とがんの保障は、今の医療費のためだけのものではありません。その子が将来、自分の人生に合う保険を自分で選べるように、選択肢を残しておくためのものでもあると、私は考えています。
子どもの保険で、確認しておきたい3つのこと
「うちの子も、何か入っていたはず」という方は、次の3つを確認してみてください。
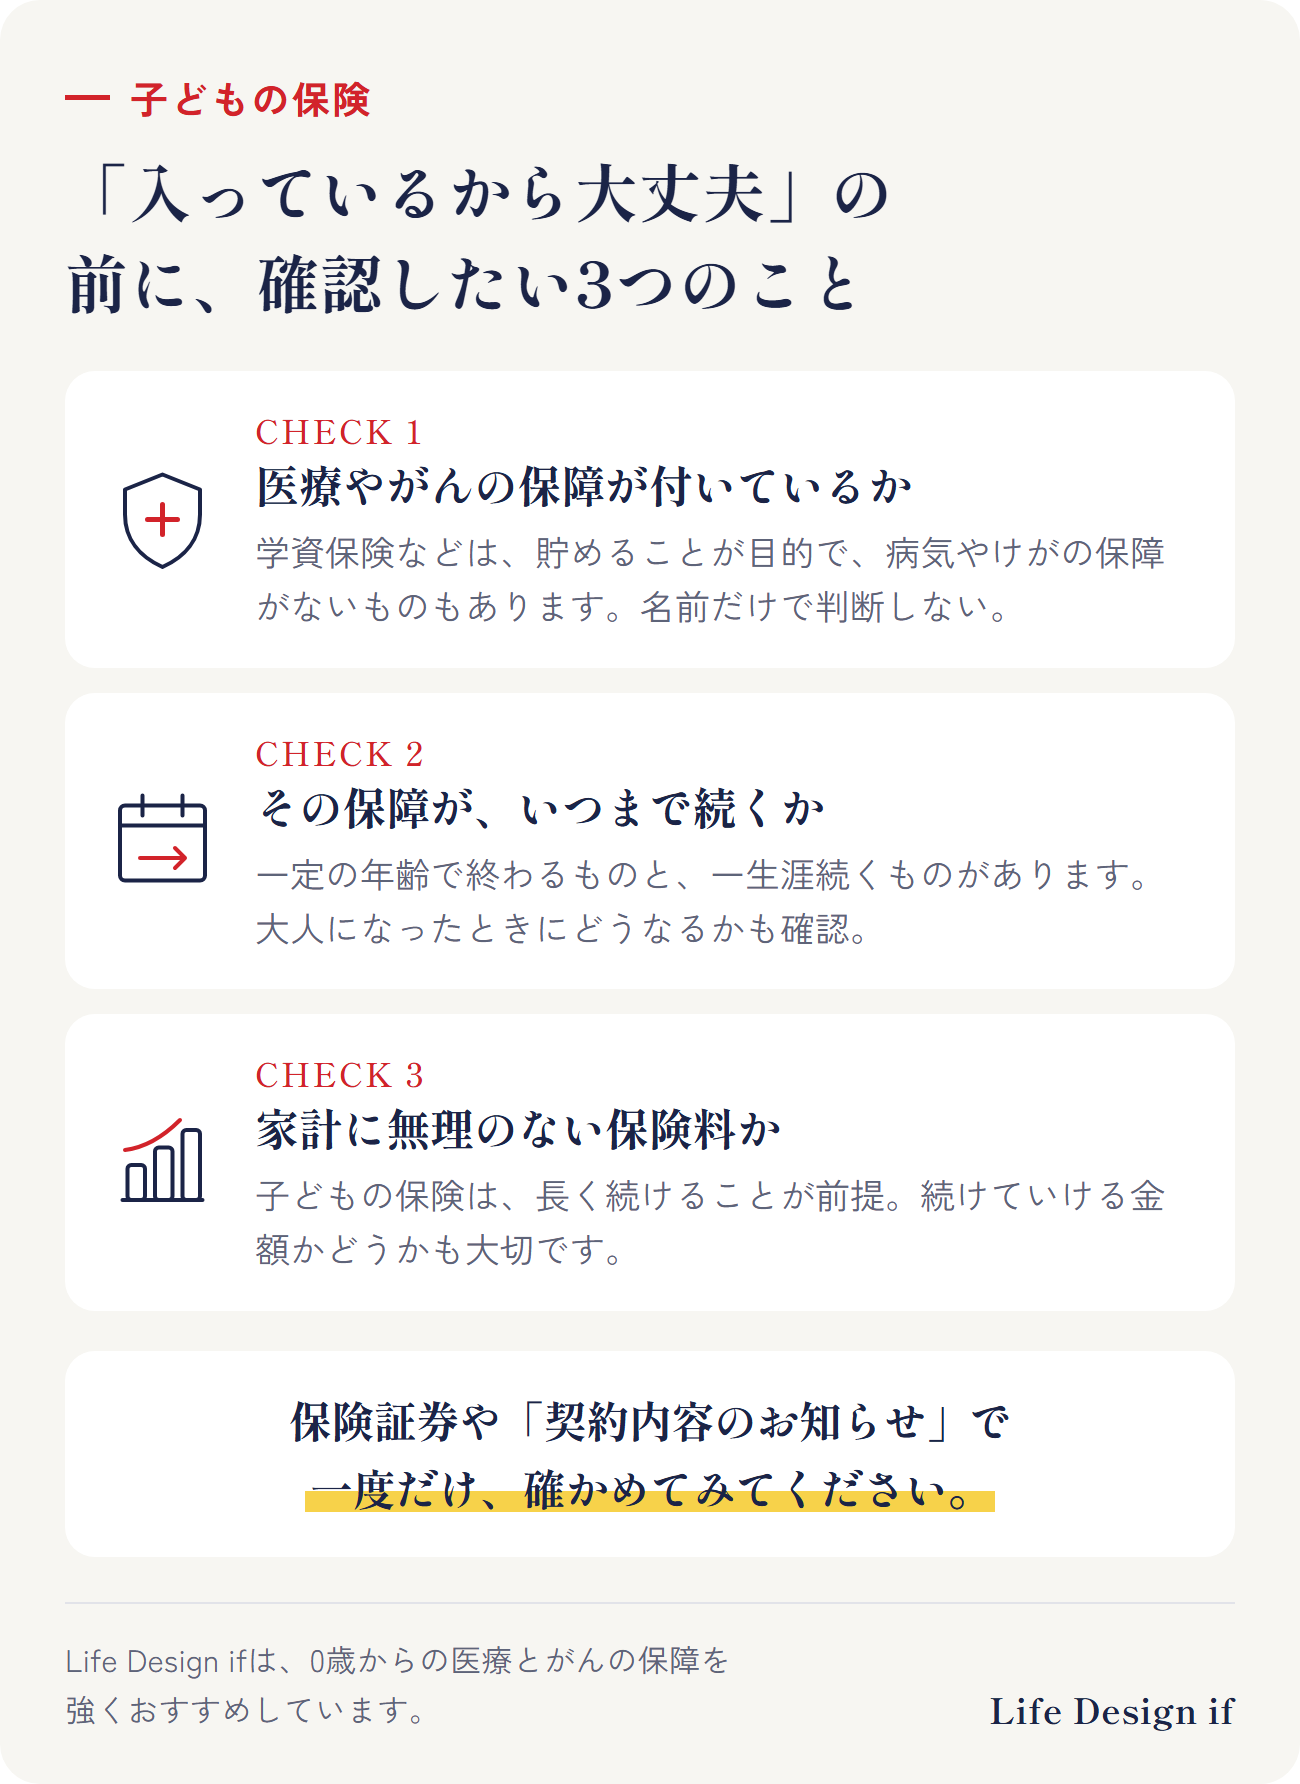
1. 入っている保険に、医療やがんの保障が付いているか
学資保険や共済など、子ども向けの保険にはいろいろな種類があります。教育のためのお金を貯めることが目的のものもあれば、病気やけがの保障が付いているものもあります。
名前だけで判断せず、保険証券や契約内容のお知らせで、「病気やけがで入院したとき」「がんと診断されたとき」に受け取れるものがあるかを見てみてください。
2. その保障が、いつまで続くか
保障が一定の年齢や年数で終わるものと、一生涯続くものがあります。子どもが大人になったときに保障がどうなるのかも、あわせて確認しておくと安心です。
3. 家計に無理のない保険料か
子どもの保険は、長く続けることが前提になります。今の家計に無理がなく、続けていける保険料かどうかも大切です。
このテーマの全体の流れ(完全ガイド)
まとめ
- 子どもの医療費は、公的医療保険と自治体の助成で、大人より負担が抑えられている
- それでもLife Design ifは、0歳から医療とがんの保障を持つことをおすすめしている
- 理由は、子どもが大人になったとき、自分で保険を選べる道を残しておくため
- 「入っているから大丈夫」の前に、医療やがんの保障が付いているかを一度確認してみる
ご相談のご案内
お子さんの保険も含めて、ご家族の保険が何に備えているのかを、保険証券を見ながら一緒に確認するご相談を受け付けています(相談無料/対面:香川・徳島、オンライン:全国)。
出典
- こども家庭庁「令和6年度『こどもに係る医療費の助成についての調査』」 https://www.cfa.go.jp/policies/boshihoken/kodomoiryouhityousa-r6
- 厚生労働省 年齢ごとの医療費の自己負担割合の資料(PDF) https://www.mhlw.go.jp/content/000937919.pdf
- 公益財団法人 生命保険文化センター「生命保険の契約にあたっての手引 その2:生命保険の契約申込みの流れと留意点」 https://www.jili.or.jp/tebiki/chapter2.html
- 公益財団法人 生命保険文化センター「健康上問題があると、生命保険は契約できないの?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/145.html
- 公益財団法人 生命保険文化センター「健康状態に不安がある人でも、契約できる医療保険とは?」 https://www.jili.or.jp/knows_learns/q_a/medical_security/423.html
(2026年9月29日時点の情報です)