この記事の結論
生命保険の見直しは、新しい保険を探すことから始めるものではありません。今の保険が、今の自分と家族に合っているかを確かめることです。
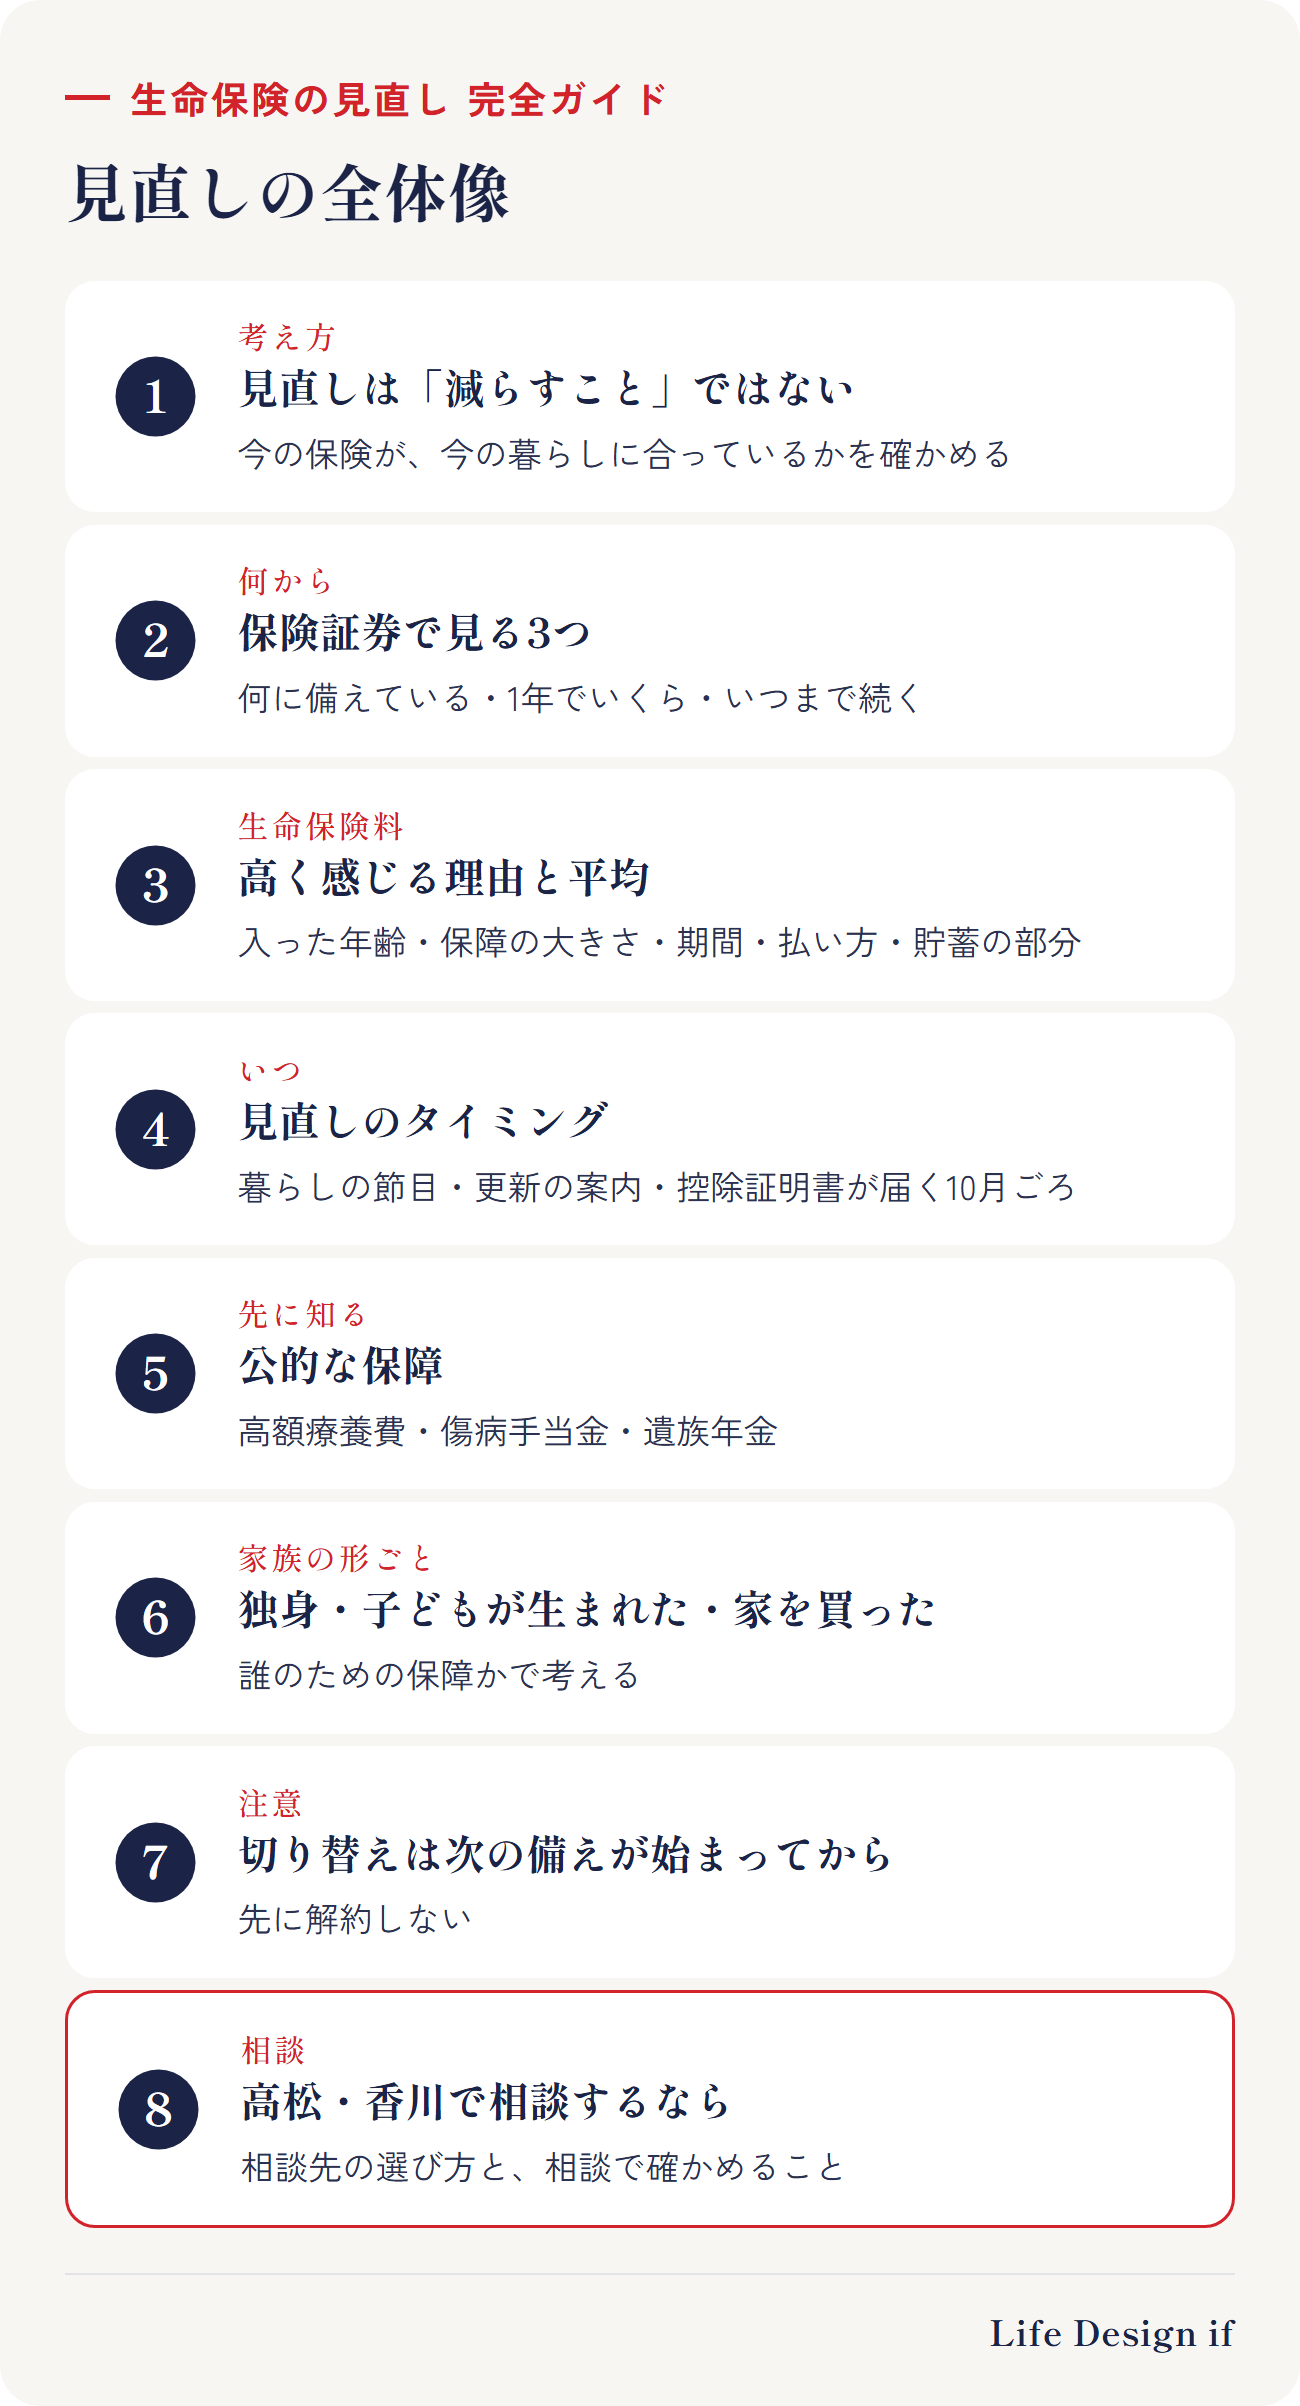
このガイドでは、見直しの流れを順番にまとめました。くわしいところは、それぞれのコラムで説明しています。
- 見直しは「減らすこと」ではない
- 何から確かめる? 保険証券で見る3つのこと
- 生命保険料が高く感じるときに知りたいこと
- いつ見直す? 見直しのタイミング
- 先に知っておきたい公的な保障
- 家族の形ごとの考え方
- 解約・切り替えの前に注意したいこと
- 高松・香川で保険の見直しを相談するなら
1. 見直しは「減らすこと」ではない
「保険の見直し」と聞くと、保険料を下げることを思い浮かべる方が多いかもしれません。
生命保険文化センターは、年齢や家族構成、生活環境の変化によって必要な保障は変わるため、その変化に合わせて見直すことが大切だとしています。見直しには、保障を増やす、範囲を広げる、減らす、のどれもあります。
見直した結果、「今のままでいい」となることも、大切な答えの一つです。
2. 何から確かめる? 保険証券で見る3つのこと
保険証券が手元にあれば、次の3つを確かめます。家族の分も、全部並べてみましょう。
- 何に備えている保険か:亡くなったとき・入院・がん・働けないとき・老後など。主契約と特約に分けて見ます
- 1年でいくら払っているか:毎月の保険料×12。家計の中での大きさが分かります
- いつまで続く保険か:保険期間と、更新で保険料が変わるかどうか
保険証券が見つからないときは、保険会社のWebの契約内容や、毎年10月ごろから届く生命保険料控除証明書も手がかりになります。
3. 生命保険料が高く感じるときに知りたいこと
高くなる理由
生命保険料は主に、①入った年齢、②保障の大きさ(特約も含む)、③保障が続く期間、④払い込む期間、⑤貯蓄の部分、で決まります。理由が分かると、「納得できる高さ」と「見直す候補」が見えてきます。
平均と比べるとき
生命保険文化センターの調査(2024年度)では、2人以上の世帯が1年間に払っている生命保険料(個人年金保険を含む)の平均は35.3万円でした。ただし、平均は「正解」ではありません。家族の人数や住宅ローン、貯蓄の状況で、必要な保障は変わります。
くわしく読む
4. いつ見直す? 見直しのタイミング
見直したいのは、次のようなときです。
- 暮らしの節目:結婚、出産、家を買う、転職・独立、子どもの独立など
- 更新の案内が届いたとき:保険期間が10年などの保険は、更新のたびに保険料が上がるのが一般的です
- 生命保険料控除証明書が届く10月ごろ:年に1回、今の保険を確かめるきっかけにできます
くわしく読む
5. 先に知っておきたい公的な保障
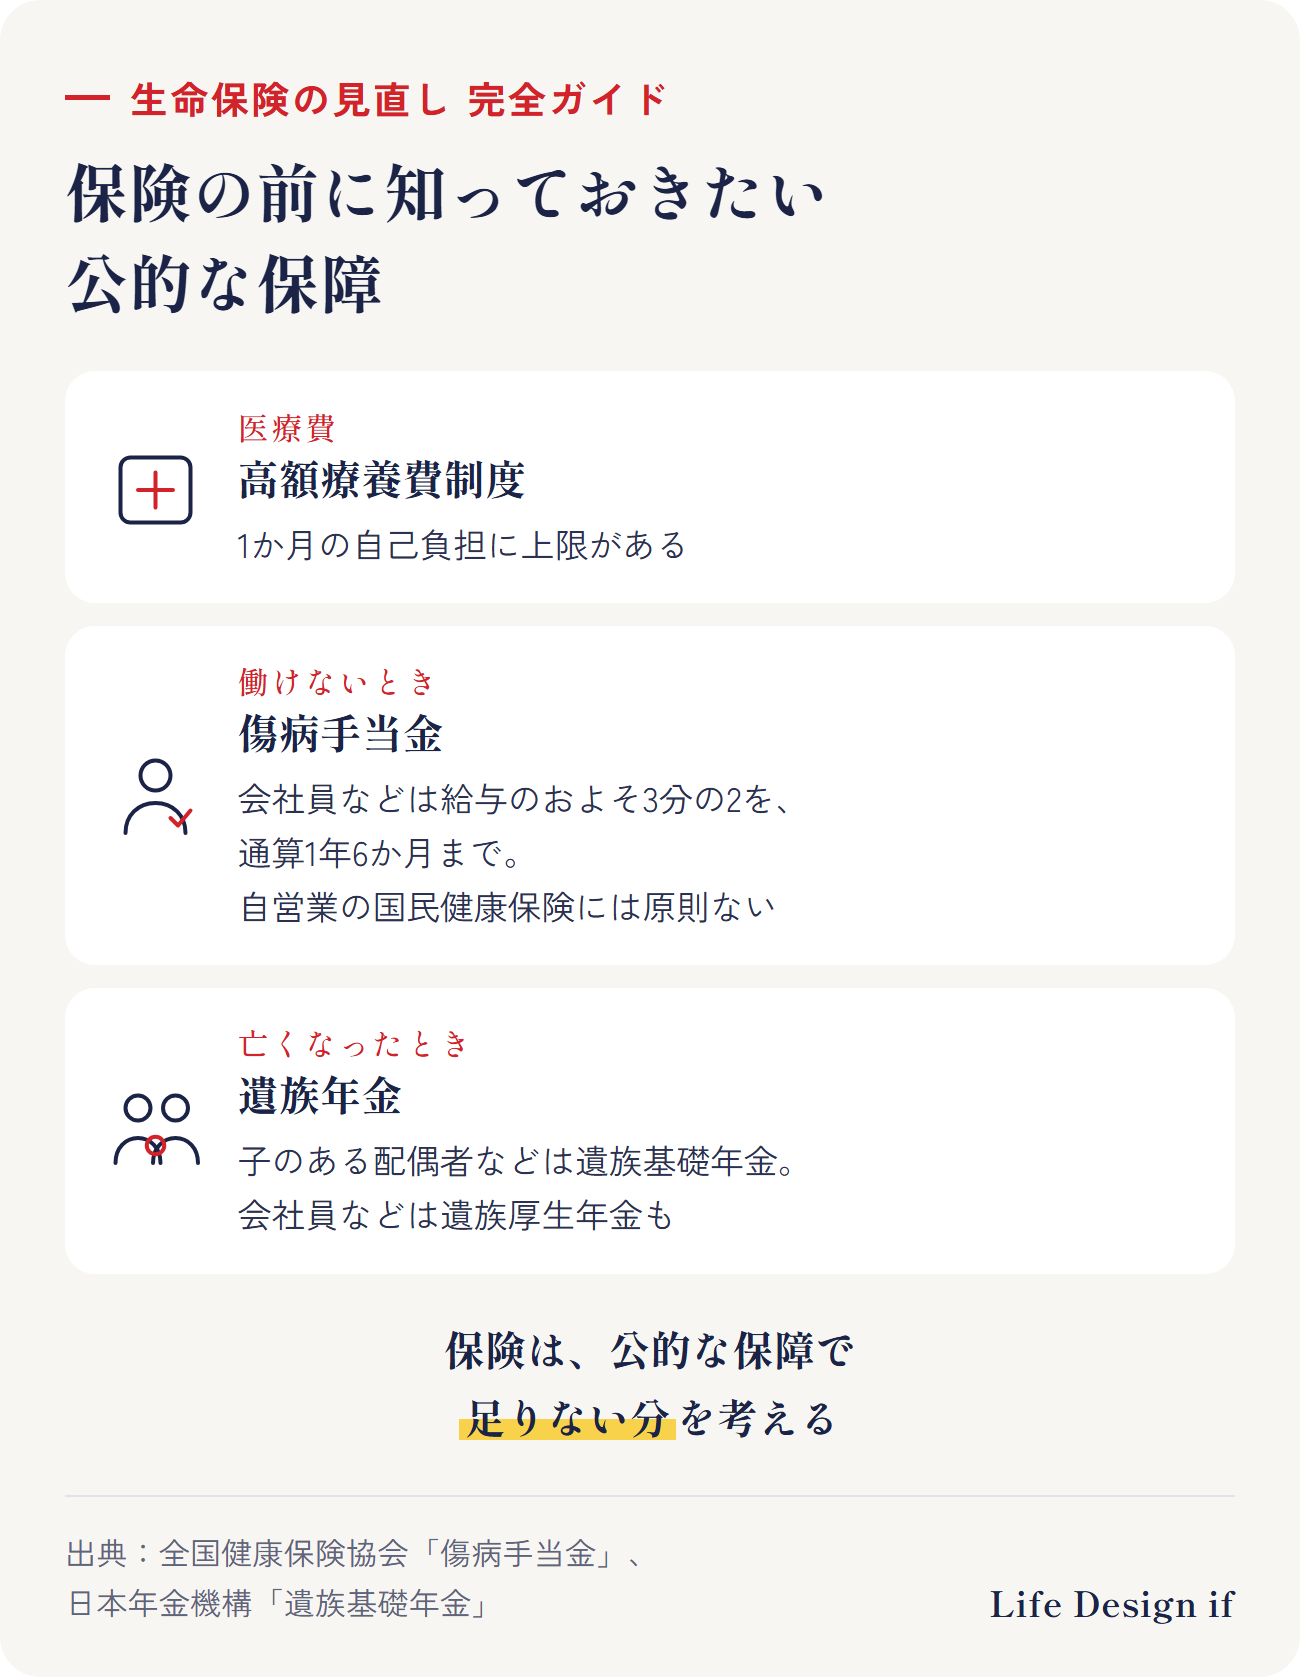
保険で備える前に、国や勤務先から受けられる保障を知っておくと、「足りない分」だけを考えられます。
- 医療費:1か月の自己負担には上限があります(高額療養費制度)
- 働けないとき:会社員などは傷病手当金で、給与のおよそ3分の2を通算1年6か月まで受け取れます。自営業の国民健康保険には原則ありません
- 亡くなったとき:子どものいる配偶者などは遺族基礎年金を受け取れます。会社員などは遺族厚生年金もあります
くわしく読む
6. 家族の形ごとの考え方
- 独身のとき:養う家族がいなければ、大きな死亡保障は必要ないことが多い一方、病気や働けないときの自分の生活は考えておきたいところです
- 子どもが生まれたとき:亡くなったときの保障は「残された家族の支出 − 遺族年金などの収入 − 今ある備え=足りない分」で考えます
- 家を買ったとき:住宅ローンの団体信用生命保険があると、亡くなったときにローンの残りが払われます。その分、ほかの保険の見直しを考える人もいます
- 子どもの保険:子ども自身の医療保険やがん保険は、0歳から必要かどうかを含めて考えます
7. 解約・切り替えの前に注意したいこと
- 先に解約しない:新しい保険に入れるか、保障が始まったかを確かめてから、今の契約をどうするか決めます。健康状態によっては、新しい保険に入れないこともあります
- 古い保険の良さも確かめる:昔の契約には、今より条件の良いものがあることもあります
- 特約だけ外す・保障を減らすなど、解約以外の方法もあります
8. 高松・香川で保険の見直しを相談するなら
相談先には、保険ショップ、保険会社の営業担当者、ファイナンシャル・プランナーなど、いくつかの種類があります。選ぶときは、「なぜこの保険をすすめるのですか?」と聞いてみてください。
Life Design ifは、高松市を拠点とする生命保険代理店です。複数の保険会社の商品を取り扱っています。高松・香川の保険の見直し相談では、今の保険が何に備えていて、毎月いくら払っているのかを一緒に確認し、続けるか見直すかを、ご自身が納得して選べるように整理します。
- 相談は無料です(保険会社から手数料を受け取る代理店の仕組みのため)
- 香川・徳島は対面(高松市の事務所・ご自宅・カフェなど)、全国はオンラインで相談できます
- その場で決める必要はありません。見直さない、という結論もあります
まとめ
- 見直しは「減らすこと」ではなく、今の保険が今の暮らしに合っているかを確かめること
- 保険証券で「何に備えて・1年でいくら・いつまで」を見る
- 暮らしの節目・更新の案内・控除証明書が届く時期に見直す
- 公的な保障を先に知り、足りない分を考える
- 切り替えるなら、次の備えが始まってから
ご相談のご案内
この記事では、生命保険の見直しの流れを一般的にまとめました。ご相談では、保険証券をもとに、今の保険が何に備えていて、毎月いくら払っているのかを一緒に確認します(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、保険と公的制度の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。
出典
- 公益財団法人 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」 https://www.jili.or.jp/research/report/9849.html
- 公益財団法人 生命保険文化センター「医療保険」 https://www.jili.or.jp/knows_learns/kind/main/35.html
- 全国健康保険協会(協会けんぽ)「病気やケガで会社を休んだとき(傷病手当金)」 https://www.kyoukaikenpo.or.jp/g3/sb3040/r139/
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」 https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html
(2026年10月8日時点の情報です)