この記事の結論
「資産運用を始めたい。でも、何から始めればいいか分からない」。その答えは、どの商品を買うかではなく、何のためのお金かから始まります。
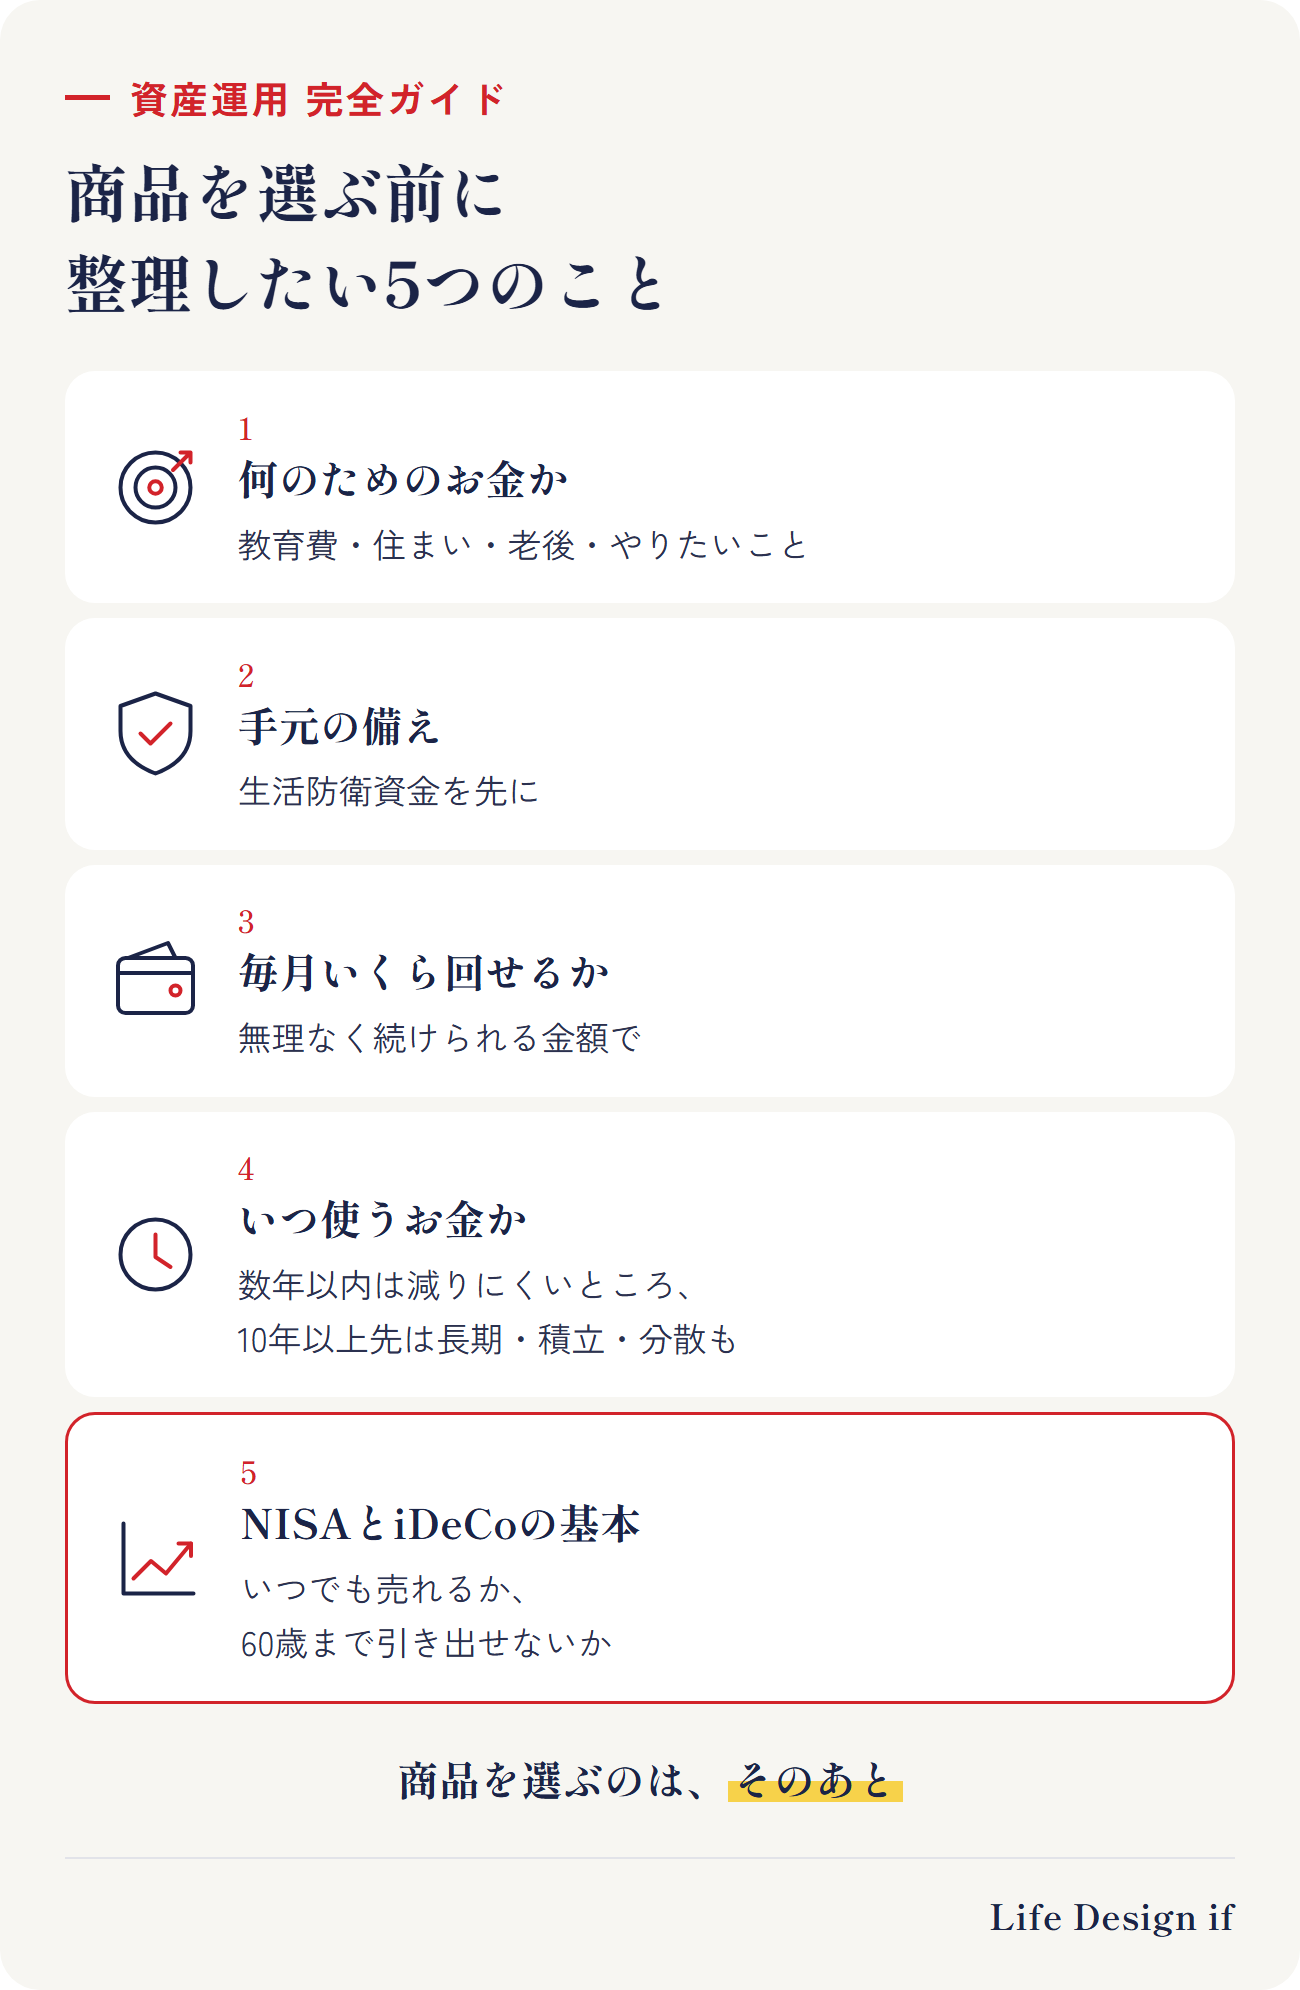
このガイドでは、商品を選ぶ前に整理したい5つのことを、順番にまとめました。くわしいところは、それぞれのコラムで説明しています。
- 何のためのお金か(出口を決める)
- 手元の備えはあるか(生活防衛資金)
- 毎月いくら回せるか
- いつ使うお金か(時間で置き場所が変わる)
- NISAとiDeCoの基本を知る
最後に、相談先の選び方と、高松で資産運用を相談するときのポイントもまとめています。
1. 何のためのお金か(出口を決める)
資産運用は、入口(どの商品か)ではなく、出口(何に使うか)から考えると迷いが減ります。何に・いつ・いくら使うお金かが決まると、置き場所は自然と絞られます。
くわしく読む
2. 手元の備えはあるか(生活防衛資金)
投資信託などは値動きがあります。急な出費や収入が減ったときに、値下がりしたものを売らなくて済むよう、先に生活防衛資金を手元に置いておきましょう。目安は生活費の数か月分です。
3. 毎月いくら回せるか
大切なのは、金額の大きさより続けられることです。手取りと支出から、無理なく続けられる金額を決めましょう。少ない金額から始めて、あとで増やすこともできます。
4. いつ使うお金か(時間で置き場所が変わる)
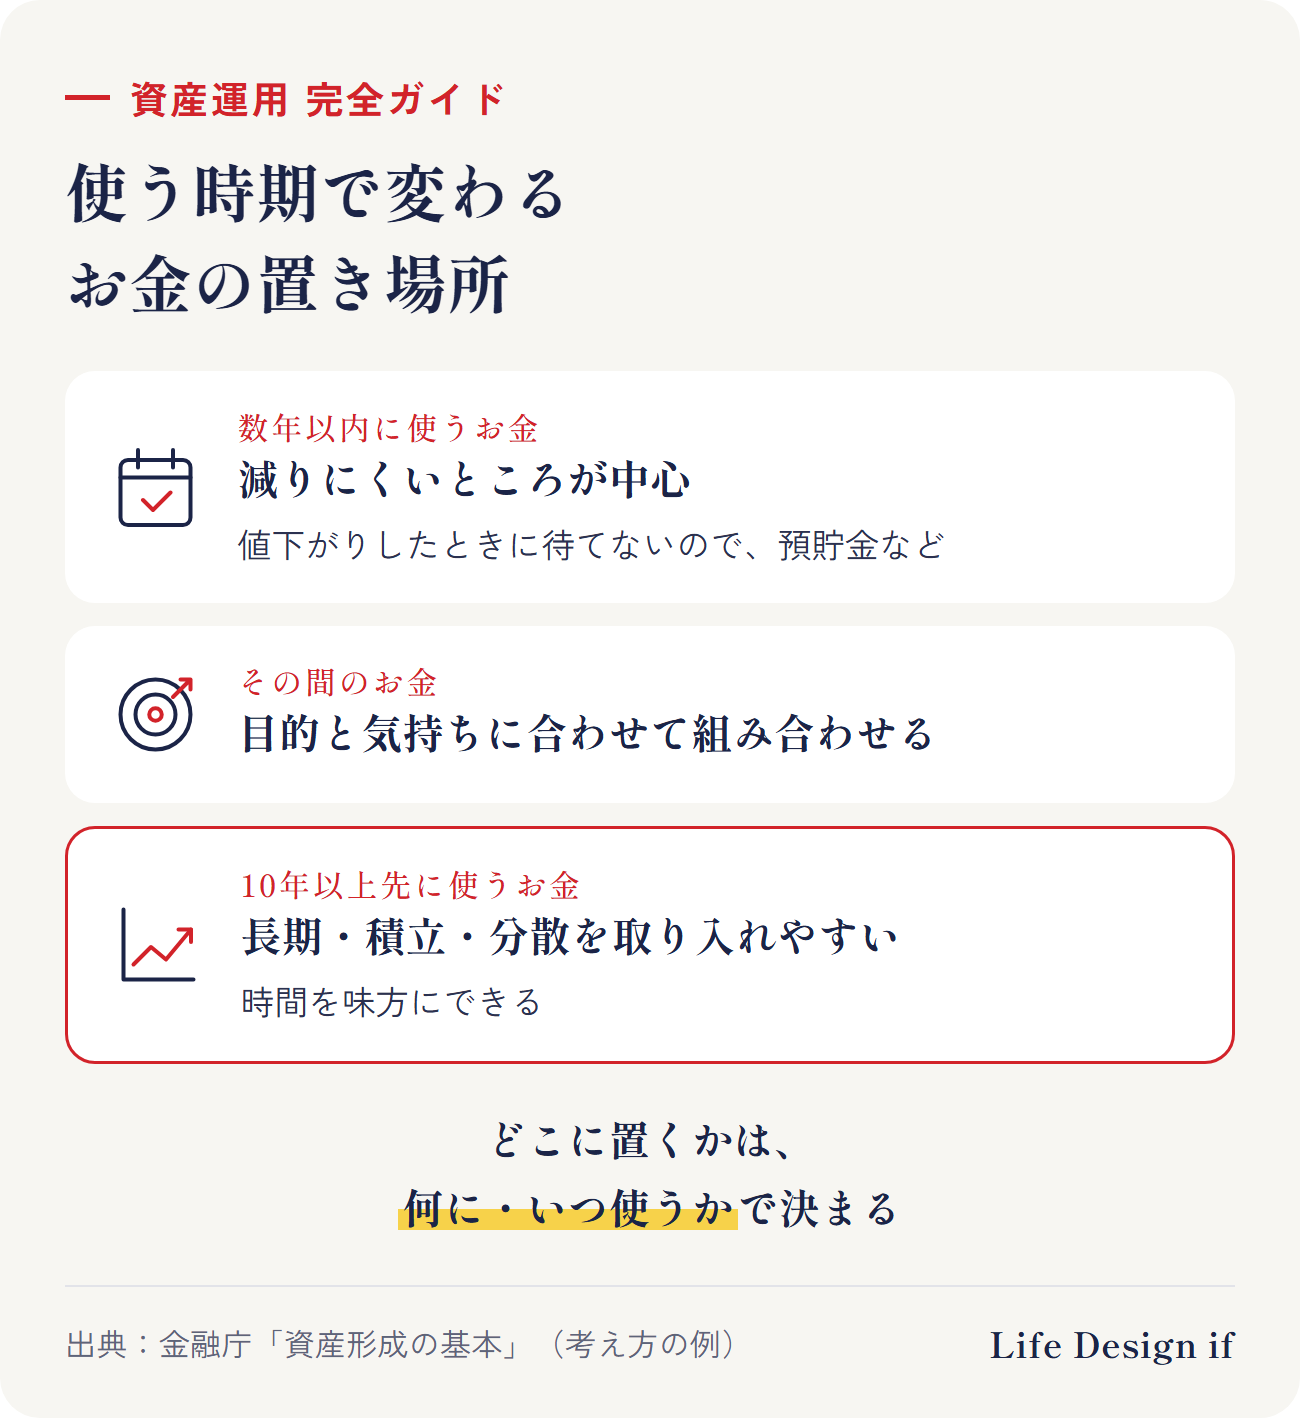
同じ100万円でも、来年使うお金と、20年後に使うお金では、置き場所が違います。
- 数年以内に使うお金:値下がりしたときに待てないので、預貯金など減りにくいところが中心
- 10年以上先に使うお金:金融庁が説明している長期・積立・分散の考え方を取り入れやすい
- その間のお金:目的と気持ちに合わせて組み合わせる
国債や、学資保険などの貯蓄性の保険、投資信託など、置き場所にはいろいろな種類があります。どれが合うかは、何に・いつ使うかで変わります。
5. NISAとiDeCoの基本を知る
運用で増えた分に税金がかからない仕組みとして、NISAとiDeCoがあります。いちばんの違いは、いつ使えるかです。
- NISA:つみたて投資枠(年120万円)と成長投資枠(年240万円)があり、生涯で1,800万円まで。非課税で持てる期間は無期限。いつでも売れます(金融庁)
- iDeCo:掛金の全額が所得から差し引かれ、税金が軽くなります。その代わり、原則60歳まで引き出せません(iDeCo公式サイト)
60歳より前に使うかもしれないお金はNISA、老後のお金はiDeCoも選択肢、というように、使う時期から考えるのがおすすめです。
相談先を選ぶときは
資産運用の相談先には、銀行、証券会社、IFA(独立系ファイナンシャルアドバイザー)、FP(ファイナンシャルプランナー)、保険代理店など、いくつかの種類があります。選ぶ前に、「何を相談したいか」を決めておくと選びやすくなります。
- 「何から始めればいいか分からない」 → 目的から一緒に整理してくれる相談先
- 「どの商品を買うか」を決めたい → 商品の仕組みや手数料を説明してくれる相談先
高松で資産運用を相談するなら
Life Design ifは、高松市を拠点に、保険とお金の相談をお受けしています。個別の投資商品の販売・おすすめはしていません。
高松の資産運用の相談では、教育費・住まい・老後・やりたいことなど「何のためのお金か」を整理し、どこから始めるかを一緒に決めます。
- 相談は無料です
- 香川・徳島は対面、全国はオンラインで相談できます
- 選ぶだけ、1分の簡易チェックで、目的に合うお金の置き場所の考え方を見てみることもできます
まとめ
- 資産運用は、商品より先に「何のためのお金か」から
- 先に生活防衛資金を手元に、毎月は無理なく続けられる金額で
- 使う時期で置き場所が変わる(数年以内は減りにくいところ、10年以上先は長期・積立・分散も)
- NISAはいつでも売れる、iDeCoは原則60歳まで引き出せない。使う時期で選ぶ
ご相談のご案内
この記事では、資産運用を始める前の考え方を一般的にまとめました。ご相談では、あなたの「何のためのお金か」を整理し、どこから始めるかを一緒に決めます。Life Design ifは、個別の投資商品の販売・おすすめはしていません(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度と考え方の一般的な説明です。特定の金融商品をおすすめするものではありません。投資には元本割れのリスクがあります。
出典
- 金融庁「NISAを知る」 https://www.fsa.go.jp/policy/nisa2/know/index.html
- 金融庁「資産形成の基本(NISA特設ウェブサイト)」 https://www.fsa.go.jp/policy/nisa2/invest/
- iDeCo公式サイト(国民年金基金連合会)「iDeCoのメリット」 https://www.ideco-koushiki.jp/guide/good.html
- iDeCo公式サイト(国民年金基金連合会)「iDeCoを始めるには」 https://www.ideco-koushiki.jp/start/
(2026年10月8日時点の情報です)