この記事の結論
ボーナスが「気づいたら消えていた」となるのは、使い道を決める前に、口座に入ってしまうからです。
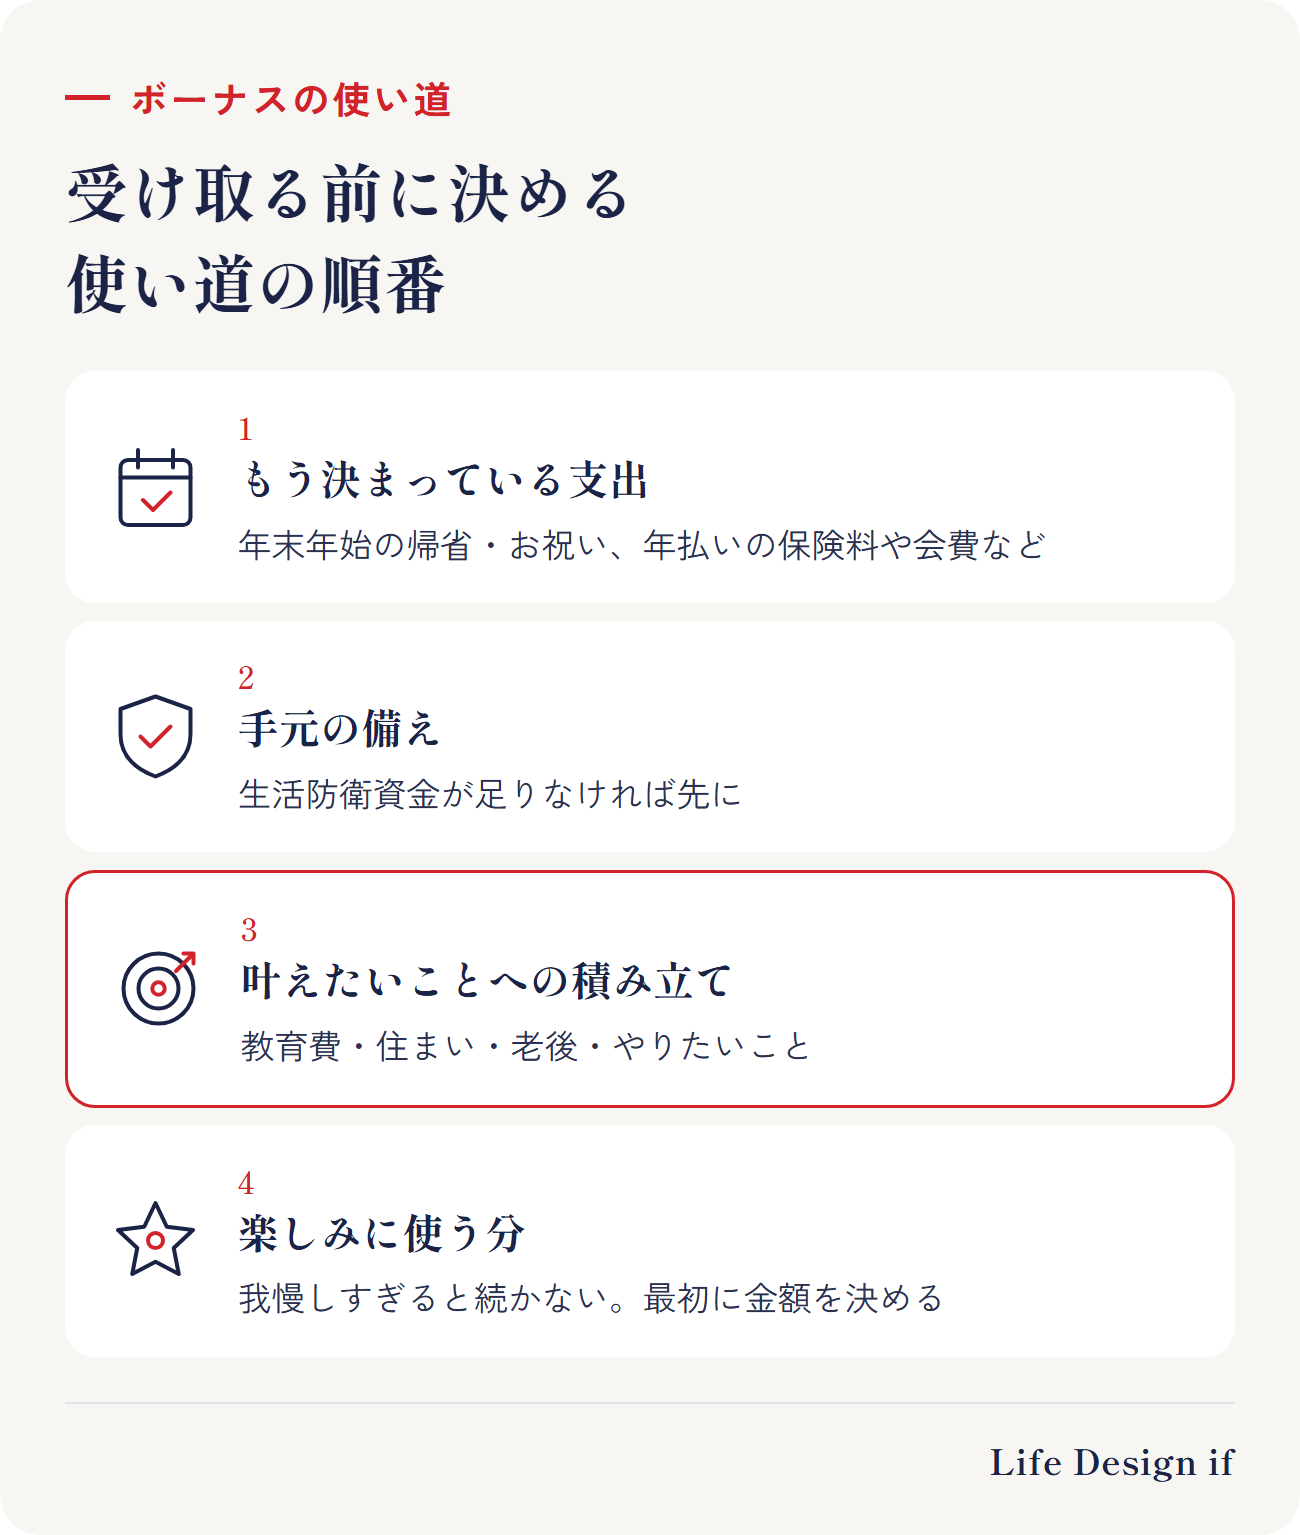
受け取る前に、次の順番で分け方を決めておきましょう。
- もう決まっている支出(年末年始・年払いのもの)
- 手元の備え(生活防衛資金が足りていなければ、まずここ)
- 叶えたいことへの積み立て(教育費・住まい・老後・やりたいこと)
- 楽しみに使う分(これも最初に決めておく)
使い道を決める順番
1. もう決まっている支出
年末年始の帰省やお祝い、冬の光熱費、年に1回払う保険料や会費など、この先数か月で払うことが決まっているものを先に取り分けます。ここを忘れると、あとで積み立てから取り崩すことになります。
2. 手元の備え
急な出費や収入が減ったときのための生活防衛資金が足りていなければ、先にここを埋めます(生活防衛資金とは?)。
3. 叶えたいことへの積み立て
子どもの教育費、家の頭金、老後のお金、いつかやりたいこと。何年後に・いくら必要かによって、お金の置き場所が変わります。
- 数年以内に使うお金:預貯金など、減りにくいところに
- 10年以上先のお金:長期・積立・分散の考え方も取り入れやすい
それぞれの考え方は、教育費、家の頭金、老後資金、目標・趣味のお金の記事にまとめています。
4. 楽しみに使う分
ボーナスは、1年がんばったごほうびでもあります。全部を貯めようとすると続きません。楽しみに使う金額も、最初に決めておくのがコツです。決めた分は、気持ちよく使いましょう。
分け方の例
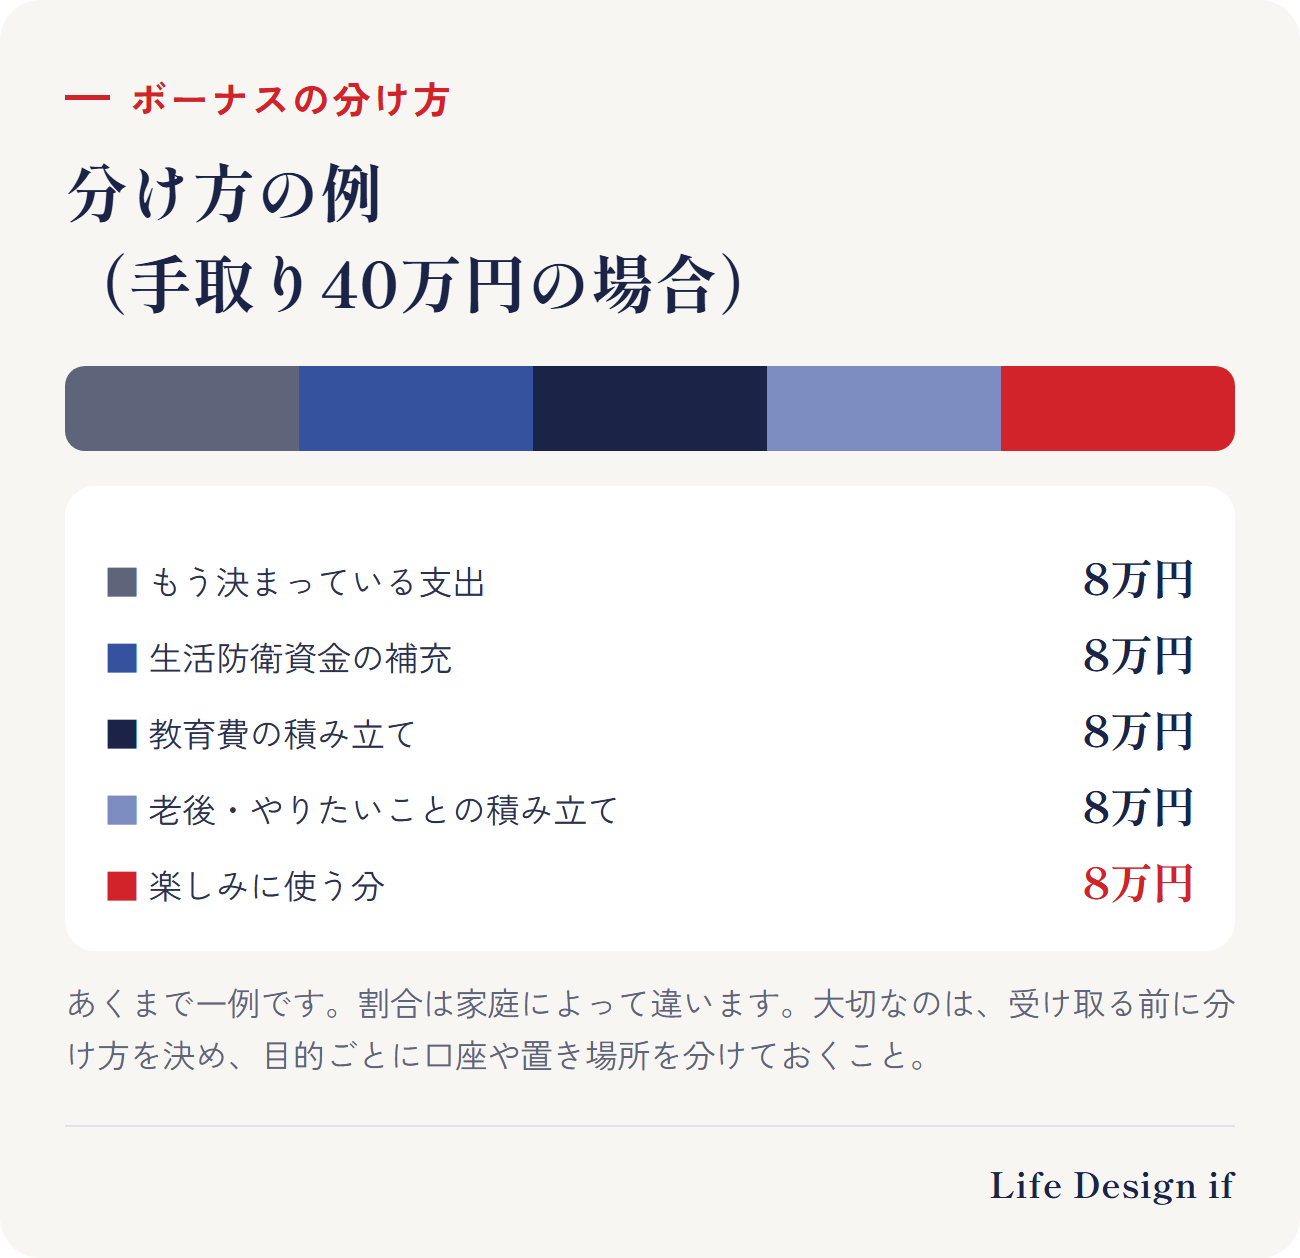
例えば、手取り40万円のボーナスなら、こんな分け方もあります(あくまで一例で、割合は家庭によって違います)。
- もう決まっている支出:8万円
- 生活防衛資金の補充:8万円
- 教育費の積み立て:8万円
- 老後・やりたいことの積み立て:8万円
- 楽しみに使う分:8万円
大切なのは割合よりも、受け取る前に分け方を決め、目的ごとに口座や置き場所を分けておくことです。
まとめ
- ボーナスは、受け取る前に分け方を決める
- 決まっている支出→手元の備え→叶えたいことへの積み立て→楽しみ、の順に
- 楽しみに使う分も最初に決めておくと、続けやすい
- 目的ごとに、口座や置き場所を分ける
ご相談のご案内
この記事では、ボーナスの分け方の考え方を一般的にまとめました。ご相談では、教育費・住まい・老後・やりたいことなど「何のためのお金か」を整理し、毎月の積み立てとボーナスをどう分けるかを一緒に考えます。Life Design ifは、個別の投資商品の販売・おすすめはしていません。まずは1分の簡易チェックで、目的に合うお金の置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、考え方の一般的な説明です。特定の金融商品をおすすめするものではありません。
出典
- 金融庁「資産形成の基本(NISA特設ウェブサイト)」 https://www.fsa.go.jp/policy/nisa2/invest/
(2026年10月8日時点の情報です)