この記事の結論
独身のときの保険は、「入る・入らない」より、誰のために・何に備えるかで考えます。
- 亡くなったときの保障:養う家族がいなければ、大きな金額は必要ないことが多い
- 病気やけが・働けないとき:困るのは自分自身の生活。ここは考えておきたい
勧められるままに入るのではなく、自分にとって何が困るかから、必要なものだけを選びましょう。
誰のための保障かで分ける
亡くなったときの保障
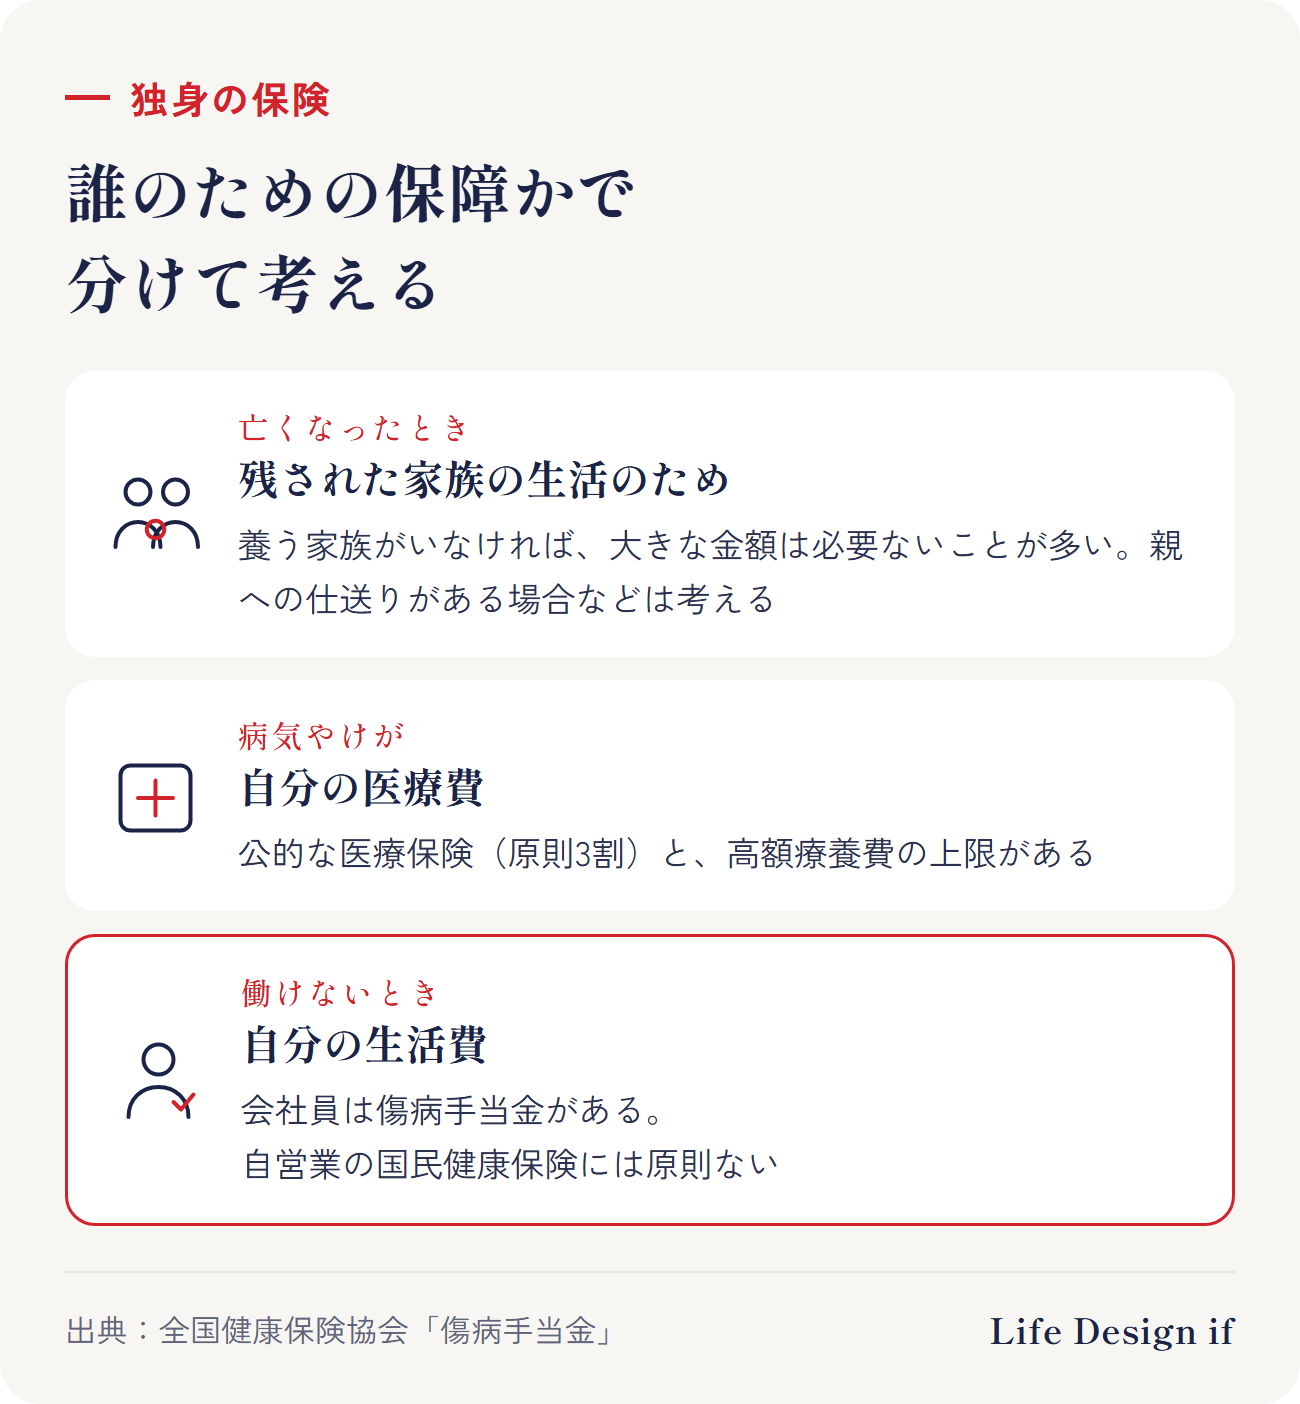
生命保険の「死亡保障」は、残された家族の生活を守るためのものです。養う家族がいない独身のときは、大きな金額は必要ないことが多いでしょう。
ただし、次のような場合は考えておきたいところです。
- 親に仕送りをしている、親の生活を支えている
- 葬儀など、自分のことで家族に負担をかけたくない
病気やけがのとき
医療費には、公的な医療保険(自己負担は原則3割)と、1か月の上限(高額療養費制度)があります(高額療養費制度とは?)。差額ベッド代や先進医療など、公的な保険の対象外の費用を、貯蓄でまかなえるかを考えます。
働けないとき
独身のときに見落としやすいのが、ここです。病気やけがで働けなくなると、自分の生活費を支える人がいません。
- 会社員などは、傷病手当金で給与のおよそ3分の2を、通算1年6か月まで受け取れます
- 自営業・フリーランスの国民健康保険には、傷病手当金の仕組みが原則ありません
詳しくは病気で働けなくなったら?にまとめています。
備えたいこと・後回しでいいこと
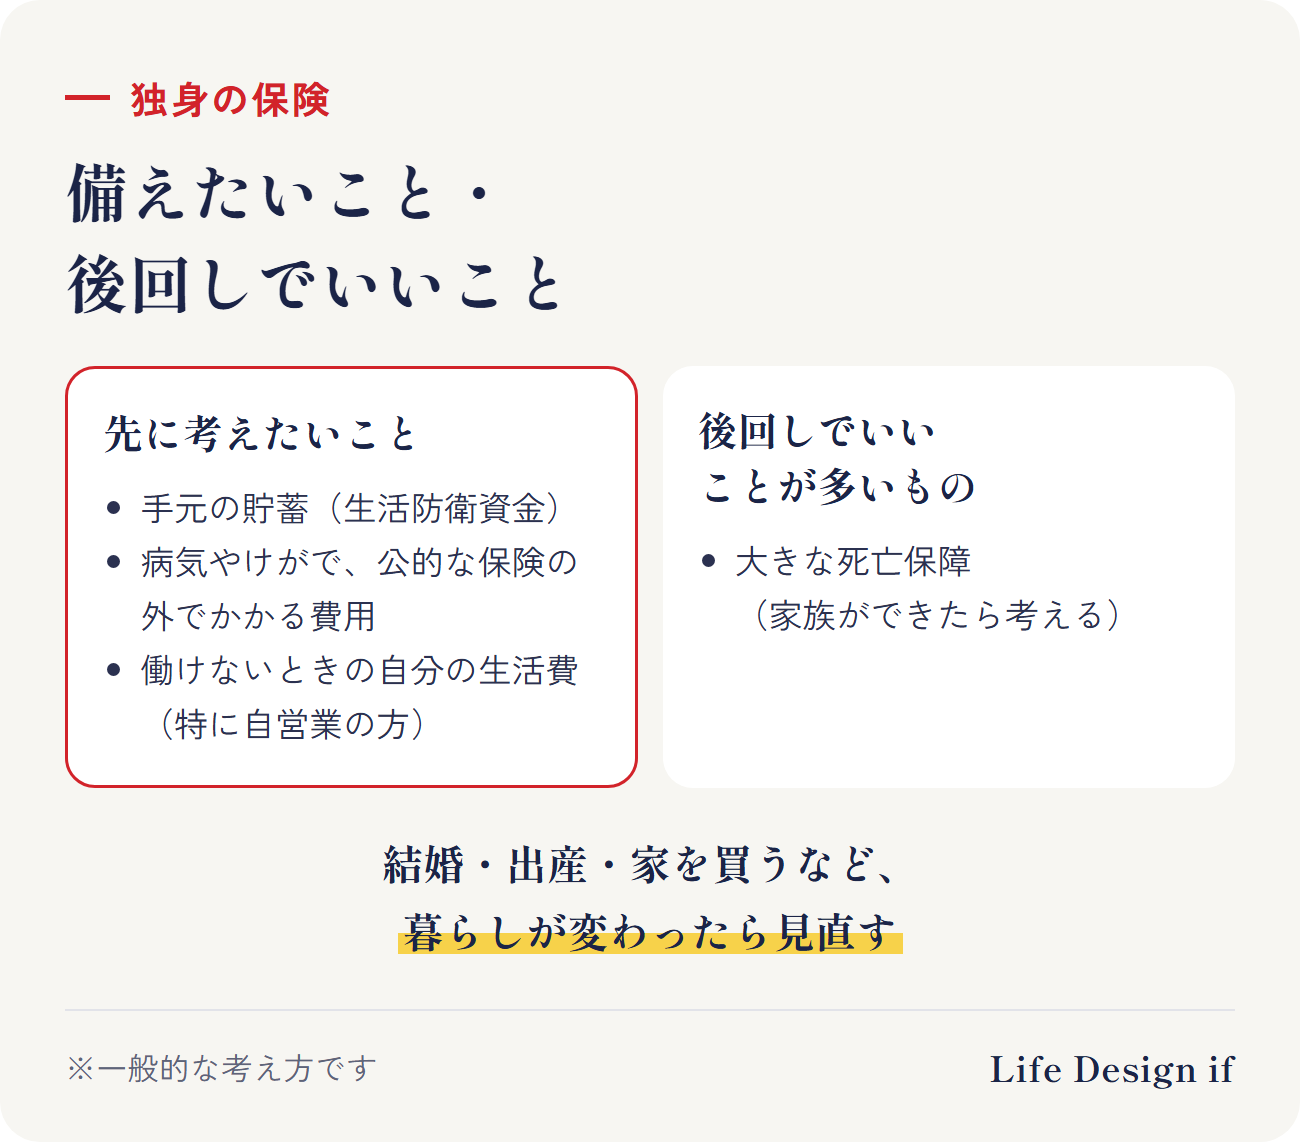
先に考えたいこと
- 手元の貯蓄(生活防衛資金とは?)
- 病気やけがのときに、公的な保険の外でかかる費用
- 働けないときの、自分の生活費(特に自営業・フリーランスの方)
後回しでいいことが多いもの
- 大きな死亡保障(養う家族ができたときに考える)
結婚・出産・家を買うなど、暮らしが変わったら、そのときに見直せば十分です(保険の見直しはいつ?)。
若いうちに入ると安い?
「若いうちに入ると保険料が安い」と聞くことがあります。年齢が若いほど保険料が安くなるのは一般的ですが、必要のない保障に長く払い続けると、合計ではかえって高くつくこともあります。安さだけで決めず、「今、何に備えるか」で選びましょう。
このテーマの全体の流れ(完全ガイド)
まとめ
- 独身のときは「誰のために・何に備えるか」で考える
- 養う家族がいなければ、大きな死亡保障は必要ないことが多い
- 病気やけが・働けないときの、自分の生活を先に考える
- 暮らしが変わったら、そのときに見直す
ご相談のご案内
この記事では、独身のときの保険の考え方を一般的にまとめました。ご相談では、今入っている保険が何に備えていて、毎月いくら払っているのかを一緒に確認し、今の暮らしに合っているかを、ご自身が納得して選べるように整理します。勧められるまま入った保険の確認だけでも大丈夫です(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、保険と公的制度の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。
出典
- 全国健康保険協会(協会けんぽ)「病気やケガで会社を休んだとき(傷病手当金)」 https://www.kyoukaikenpo.or.jp/g3/sb3040/r139/
(2026年10月8日時点の情報です)