この記事の結論
NISAで買った商品を売ると、売った分の枠は、売った年の翌年以降に、また使えるようになります(金融庁・日本証券業協会)。
- 戻るのは、買ったときの金額(簿価)の分。売ったときの値段ではない
- 戻るのは、非課税保有限度額(総枠)1,800万円の空き。うち成長投資枠は1,200万円まで
- 毎年買える額は、年間の上限(つみたて120万円・成長240万円)まで。戻った枠を、1年で全部使えるとは限らない
売るかどうかは、枠が戻るかどうかより、そのお金をいつ・何に使うかで考えるのがおすすめです。
NISAの枠には「年間の上限」と「生涯の上限」がある
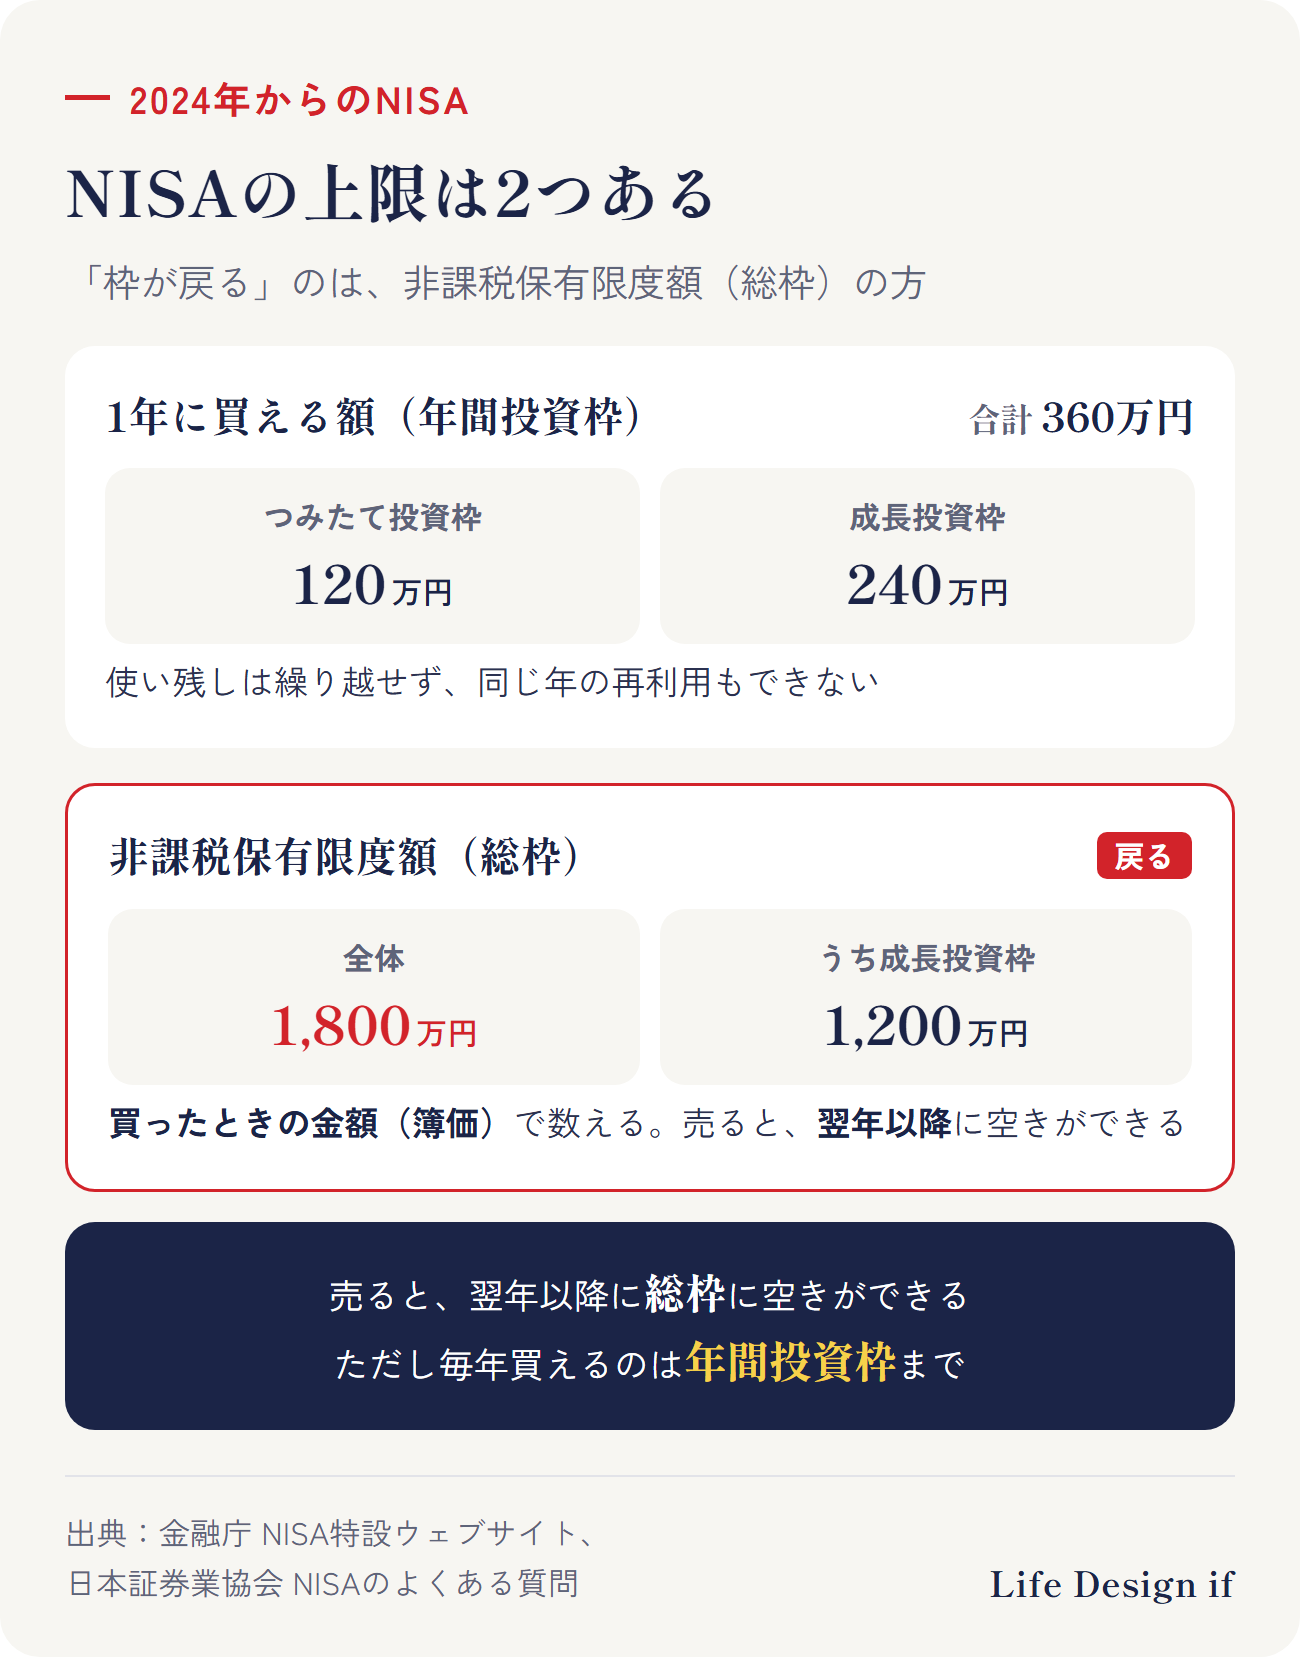
2024年からのNISAには、2つの上限があります。
1. 年間投資枠(1年に買える額)
- つみたて投資枠:120万円
- 成長投資枠:240万円
- 合わせて年360万円まで
2. 非課税保有限度額(総枠。非課税で持てる商品の、買ったときの金額の上限)
- 全体で1,800万円
- うち成長投資枠は1,200万円まで
総枠は、売ればまた使えるので、「一生で買える額の合計」の上限ではありません。「枠が戻る」というのは、このうち2の総枠に空きができることです。1の年間投資枠は、売っても、その年のうちには戻りません(次の章で説明します)。
この記事は、2024年からのNISAで買った商品についての説明です。2023年までのNISAで持っている分は、1,800万円の総枠とは別に管理されています。
枠が戻るのは「売った年の翌年以降」
金融庁によると、2024年からのNISAでは、商品を売った場合、翌年以降に、売った商品の簿価(買ったときの金額)の分だけ非課税の枠が戻り、また使えるようになります。
日本証券業協会のQ&Aでも、売ると非課税で持っている額(非課税保有額)が減り、減った分は翌年以降、年間投資枠の範囲内で新たな投資に使えるとしています。
売った年のうちに、同じ年の年間投資枠をもう一度使うことはできません。たとえば、つみたて投資枠で60万円分を買い、その年のうちに売っても、その60万円分の年間投資枠は、その年には戻りません。なお、使い残した年間投資枠を、翌年に上乗せすることもできません。
戻るのは「売った値段」ではなく「買ったときの金額」
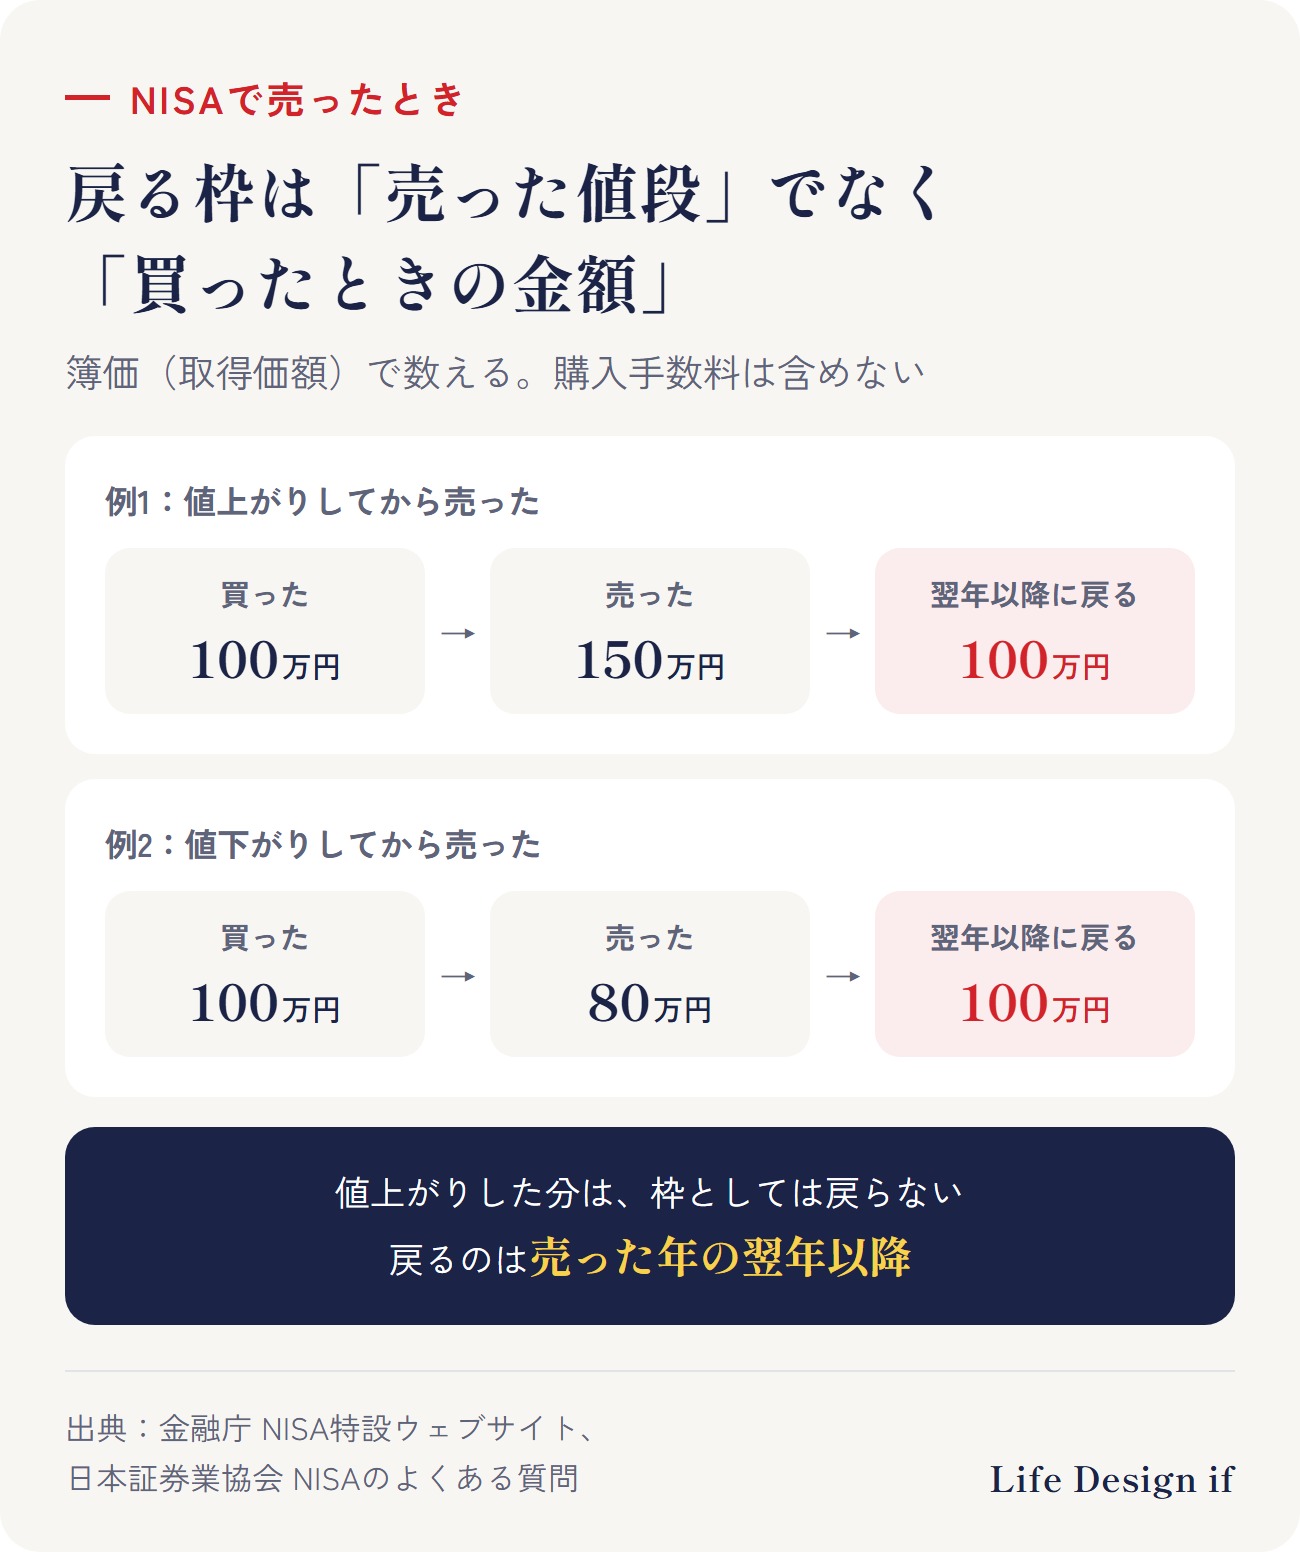
日本証券業協会のQ&Aでは、売ったときに減る非課税保有額は、売ったときの時価ではなく、簿価(取得価額)で計算するとしています。また、購入手数料などは、枠の計算に含めません。
例で見ると、次のとおりです。
例1:100万円で買った投資信託が、150万円に値上がりしてから売った
→ 翌年以降に戻る枠は 100万円(150万円ではない)
例2:100万円で買った投資信託が、80万円に値下がりしてから売った
→ 翌年以降に戻る枠も 100万円(80万円ではない)
値上がりした分は、枠としては戻りません。一方で、値下がりしてから売っても、買ったときの金額の分は戻ります。
なお、枠が戻っても、値下がりして売った損失が補われるわけではありません。日本証券業協会のQ&Aによると、NISA口座での売却の損失は税務上ないものとされ、特定口座や一般口座の上場株式等の売却益や配当金などとの損益通算はできません。損失を翌年以降に繰り越して差し引くこともできません。
例で見る:上限まで使ったあとに売ったとき
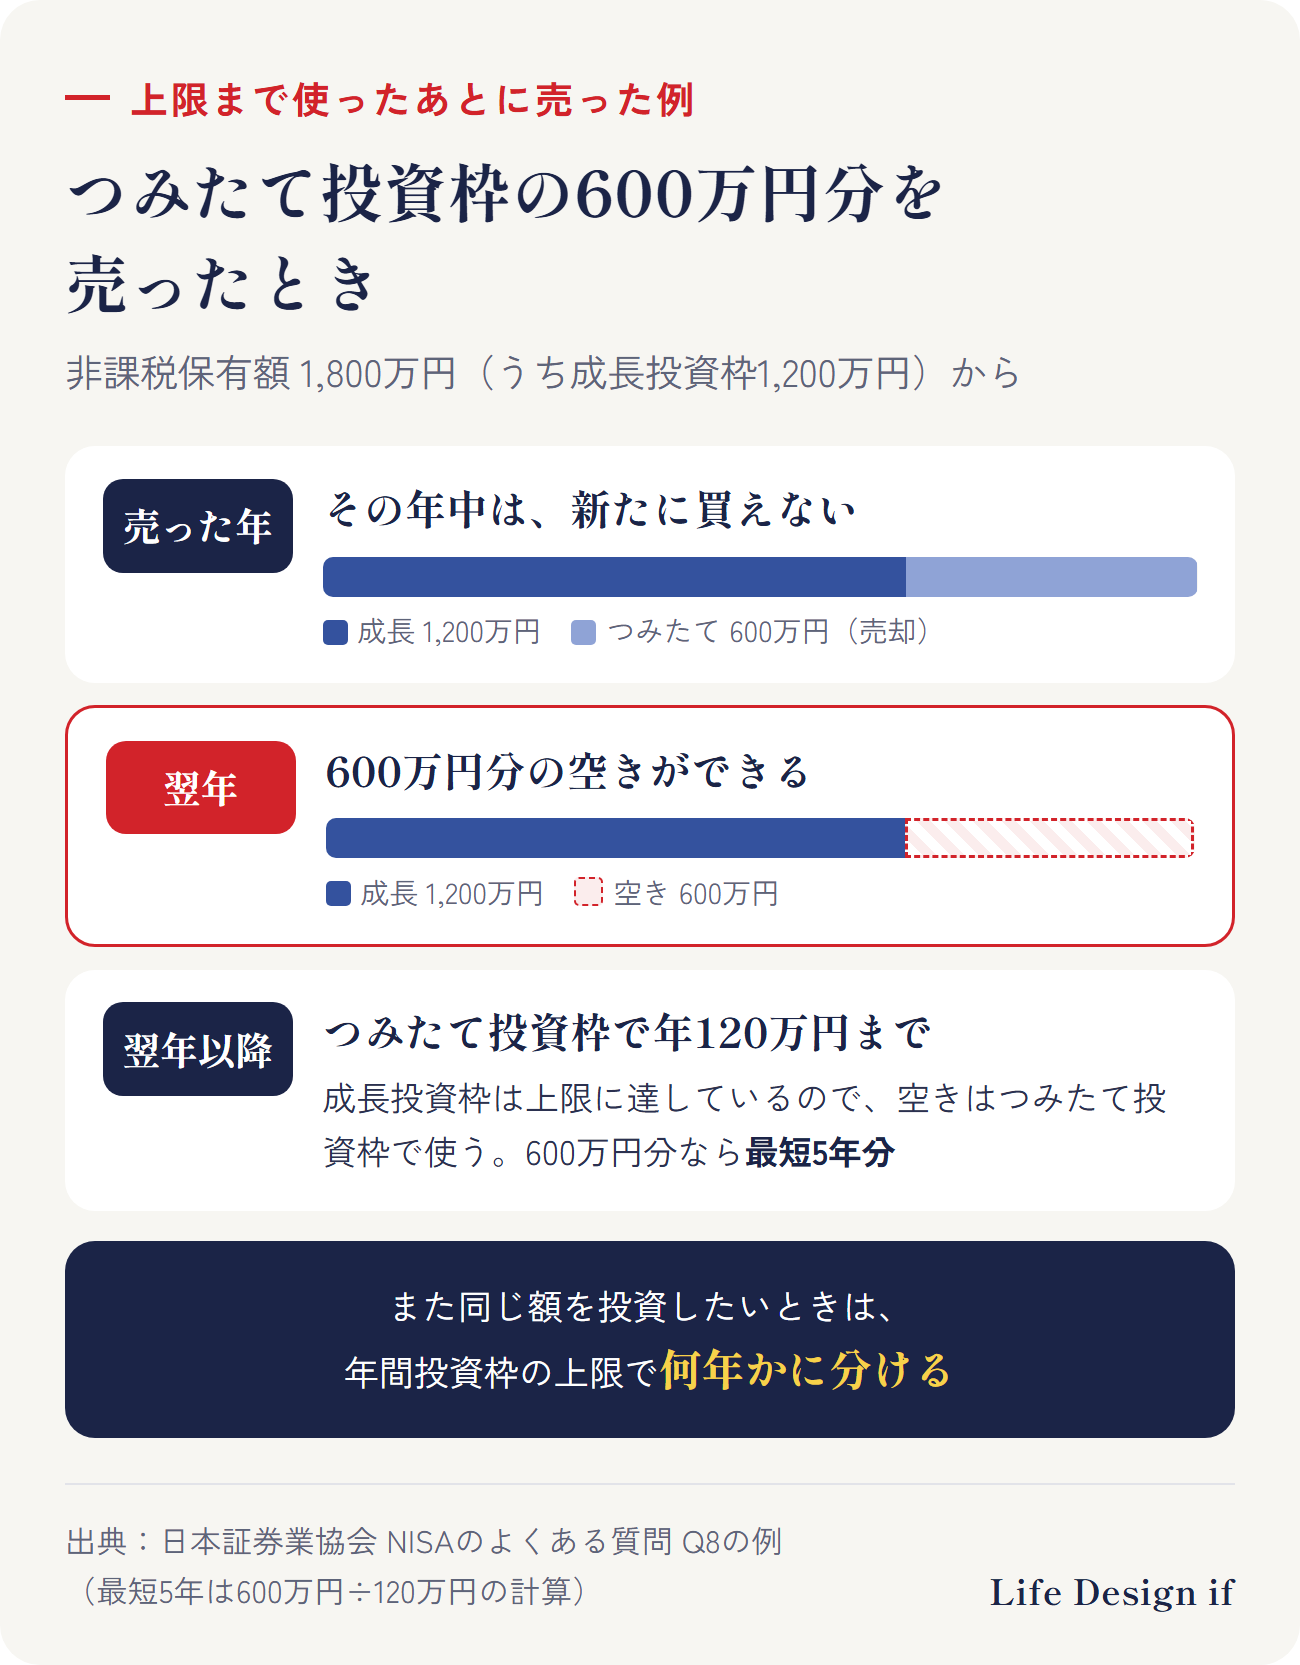
日本証券業協会のQ&Aには、次の例があります。
ある年、非課税保有額が上限の1,800万円(うち成長投資枠1,200万円)に達していた。その年に、つみたて投資枠の商品を全部(600万円分)売った。
- 売った年:その年中は、NISAで新たな投資はできない
- 翌年:非課税保有額は1,200万円(うち成長投資枠1,200万円)になり、つみたて投資枠に600万円分の空きができる
- 翌年以降:1,800万円に達するまで、つみたて投資枠の年間投資枠(120万円)の範囲で、新たな投資ができる
この例では、成長投資枠はすでに1,200万円に達しているので、空いた600万円分は、つみたて投資枠で使うことになります。成長投資枠の分をそのまま持ち続ける場合、600万円分をまた投資するには、売った翌年から毎年120万円ずつで、最短で5年分の年間投資枠が要ります(日本証券業協会の例をもとにした計算です)。
もうひとつの例は、非課税保有額が1,200万円で、その全部が成長投資枠だった場合です。その年に全部を売り、つみたて投資枠で新たに買わなかったときは、翌年の非課税保有額は0円になります。総枠に1,800万円(うち成長投資枠に1,200万円)の空きができ、翌年以降、つみたて投資枠(年120万円)と成長投資枠(年240万円)の年間投資枠の範囲で、新たな投資ができます。
このように、一度に大きく売ったあと、また同じ額を投資したいときは、年間投資枠の上限があるので、何年かに分けることになります。
枠が戻るかより、「いつ・何に使うお金か」で考える
枠が戻る仕組みがあることで、NISAのお金は、必要なときに売って使いやすくなっています。たとえば、
- お子さんの大学の入学金として、その年に一部を売って使う
- 住宅の購入や修繕に、まとまったお金を使う
- 老後に、生活費の足りない分を少しずつ売って補う
といった使い方をしても、翌年以降に、売った分の簿価だけ枠が戻ります。
ただし、ここまで見たように、
- 戻るのは翌年以降
- 戻るのは簿価の分(値上がり分は戻らない)
- 毎年買える額には上限がある
ので、売った分の枠を使って、その年のうちに買い直すことはできません(もともと使っていない年間投資枠と総枠の空きがあれば、その範囲では同じ年にも買えます)。売る時期と額は、そのお金を使う予定から決め、そのあとの積み立てをどう続けるかも、あわせて考えておくと安心です。
くわしく読む
まとめ
- NISAで売った分の枠は、売った年の翌年以降に戻る。同じ年には戻らない
- 戻るのは簿価(買ったときの金額)の分。値上がり分は戻らず、値下がりして売っても簿価の分は戻る
- 戻るのは非課税保有限度額(総枠)1,800万円(うち成長投資枠1,200万円)の空き
- 毎年買える額は、つみたて120万円・成長240万円まで。大きく売ったあと同じ額を投資し直すには、何年かに分けることになる
- 売る時期と額は、そのお金をいつ・何に使うかから決める
ご相談のご案内
この記事では、NISAの枠が戻る仕組みを一般的にまとめました。ご相談では、教育費・住まい・老後など「何のためのお金か」を整理し、使う時期に合わせて、NISA・iDeCo・預貯金などをどう使い分けるかの考え方を一緒に整理します。Life Design ifは、投資信託・株式などの販売はしていません。まずは1分の簡易チェックで、「老後のお金」に向いている置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度の一般的な説明です。特定の金融商品をおすすめするものではありません。ご自身の枠の使い方・残りは、NISA口座のある金融機関でご確認ください。
出典
- 金融庁 NISA特設ウェブサイト「NISAを知る」 https://www.fsa.go.jp/policy/nisa2/know/
- 日本証券業協会「NISAのよくある質問」(Q7・Q8・Q10・Q11・Q27・Q28・Q29) https://www.jsda.or.jp/nisa/faq/
(2026年10月17日時点の情報です)