この記事の結論
介護保険は、介護が必要になったときに、介護サービスを1〜3割の負担で使える公的な保険です。
- 40歳になると入ります。医療保険に入っている人は、原則みんな入ります。
- 40〜64歳は、16の特定疾病が原因のときだけ使えます。65歳以上は、原因を問わず使えます。
- 使うには、市区町村で要介護認定を受けます。
- 自己負担は1〜3割です。1か月に使える額と、自己負担の上限があります。
施設の食費・部屋代は、原則として自己負担です(所得が一定以下なら軽くなります)。家族が仕事を休む間の収入も、介護保険ではまかなえません。まず公的な保障でどこまで出るかを知り、足りない分だけを貯蓄や民間の保険で考えます。
介護保険に入る人と、使える条件
介護保険に入る人(被保険者)は、年齢で2つに分かれます(厚生労働省)。
- 第1号被保険者:65歳以上の人です。原因を問わず、要支援・要介護と認定されたときに使えます。自己負担は1割です(所得により2割・3割)。
- 第2号被保険者:40〜64歳で、医療保険に入っている人です。16の特定疾病が原因で、要支援・要介護と認定されたときだけ使えます。自己負担は1割です。
40歳未満の人は、介護保険に入っていません。介護保険料も原則かかりません。
40〜64歳の人が使えるのは、老化が原因とされる次の16の病気(特定疾病)のときです。事故のけがなど、ほかの原因の介護には使えません。
- がん(医師が、回復の見込みがない状態と判断したもの)
- 関節リウマチ
- 筋萎縮性側索硬化症
- 後縦靱帯骨化症
- 骨折を伴う骨粗鬆症
- 初老期における認知症
- 進行性核上性麻痺、大脳皮質基底核変性症及びパーキンソン病
- 脊髄小脳変性症
- 脊柱管狭窄症
- 早老症
- 多系統萎縮症
- 糖尿病性神経障害、糖尿病性腎症及び糖尿病性網膜症
- 脳血管疾患
- 閉塞性動脈硬化症
- 慢性閉塞性肺疾患
- 両側の膝関節又は股関節に著しい変形を伴う変形性関節症
介護保険の対象にならないときも、障害福祉サービスなど、ほかの公的な制度を使えることがあります(条件があります)。まず市区町村の窓口に相談します。
保険料の払い方:会社員・自営業・65歳以上で違う
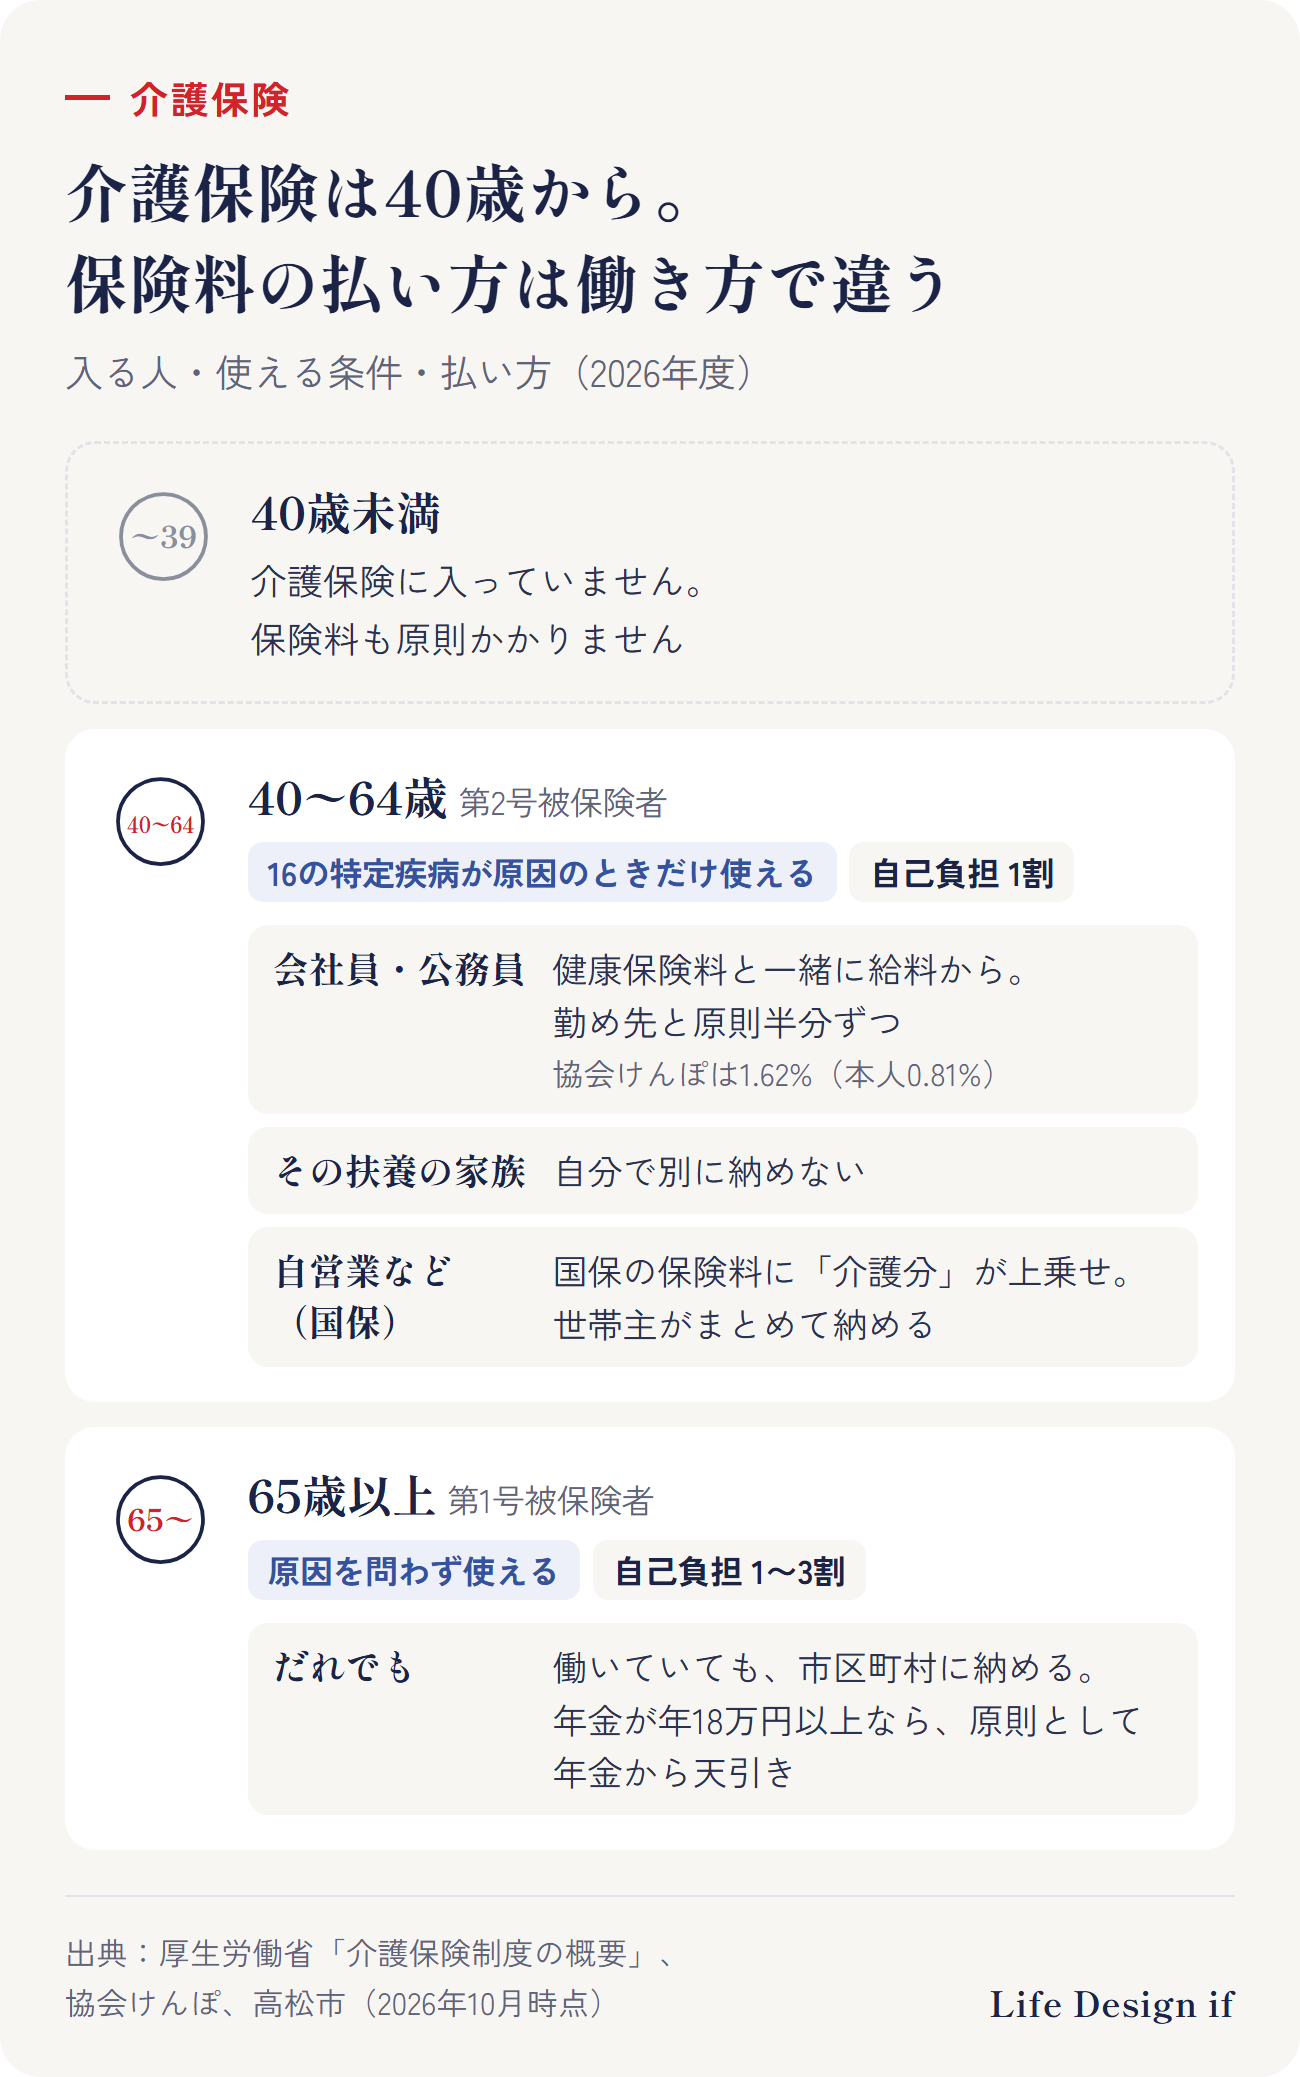
- 会社員:40歳の誕生日の前日がある月の分からかかります。協会けんぽの料率は2026年3月分から1.62%で、本人の負担は半分の0.81%です(ほかの健康保険は、それぞれの料率)。
- 自営業など:たとえば高松市の2026年度の国保の介護分は、所得割2.16%、40〜64歳の加入者1人あたり9,400円、1世帯あたり4,600円です(上限は年17万円)。
- 65歳以上:保険料は市区町村ごとに、所得に応じた段階で決まります。全国平均は月6,225円、高松市の基準額は月6,633円です(どちらも2024〜2026年度)。3年ごとに見直され、2027年度からの額はまだ決まっていません。65歳になった年度などは、しばらく納付書などで納めます。
使うまでの流れ:申請→認定→ケアプラン→サービス
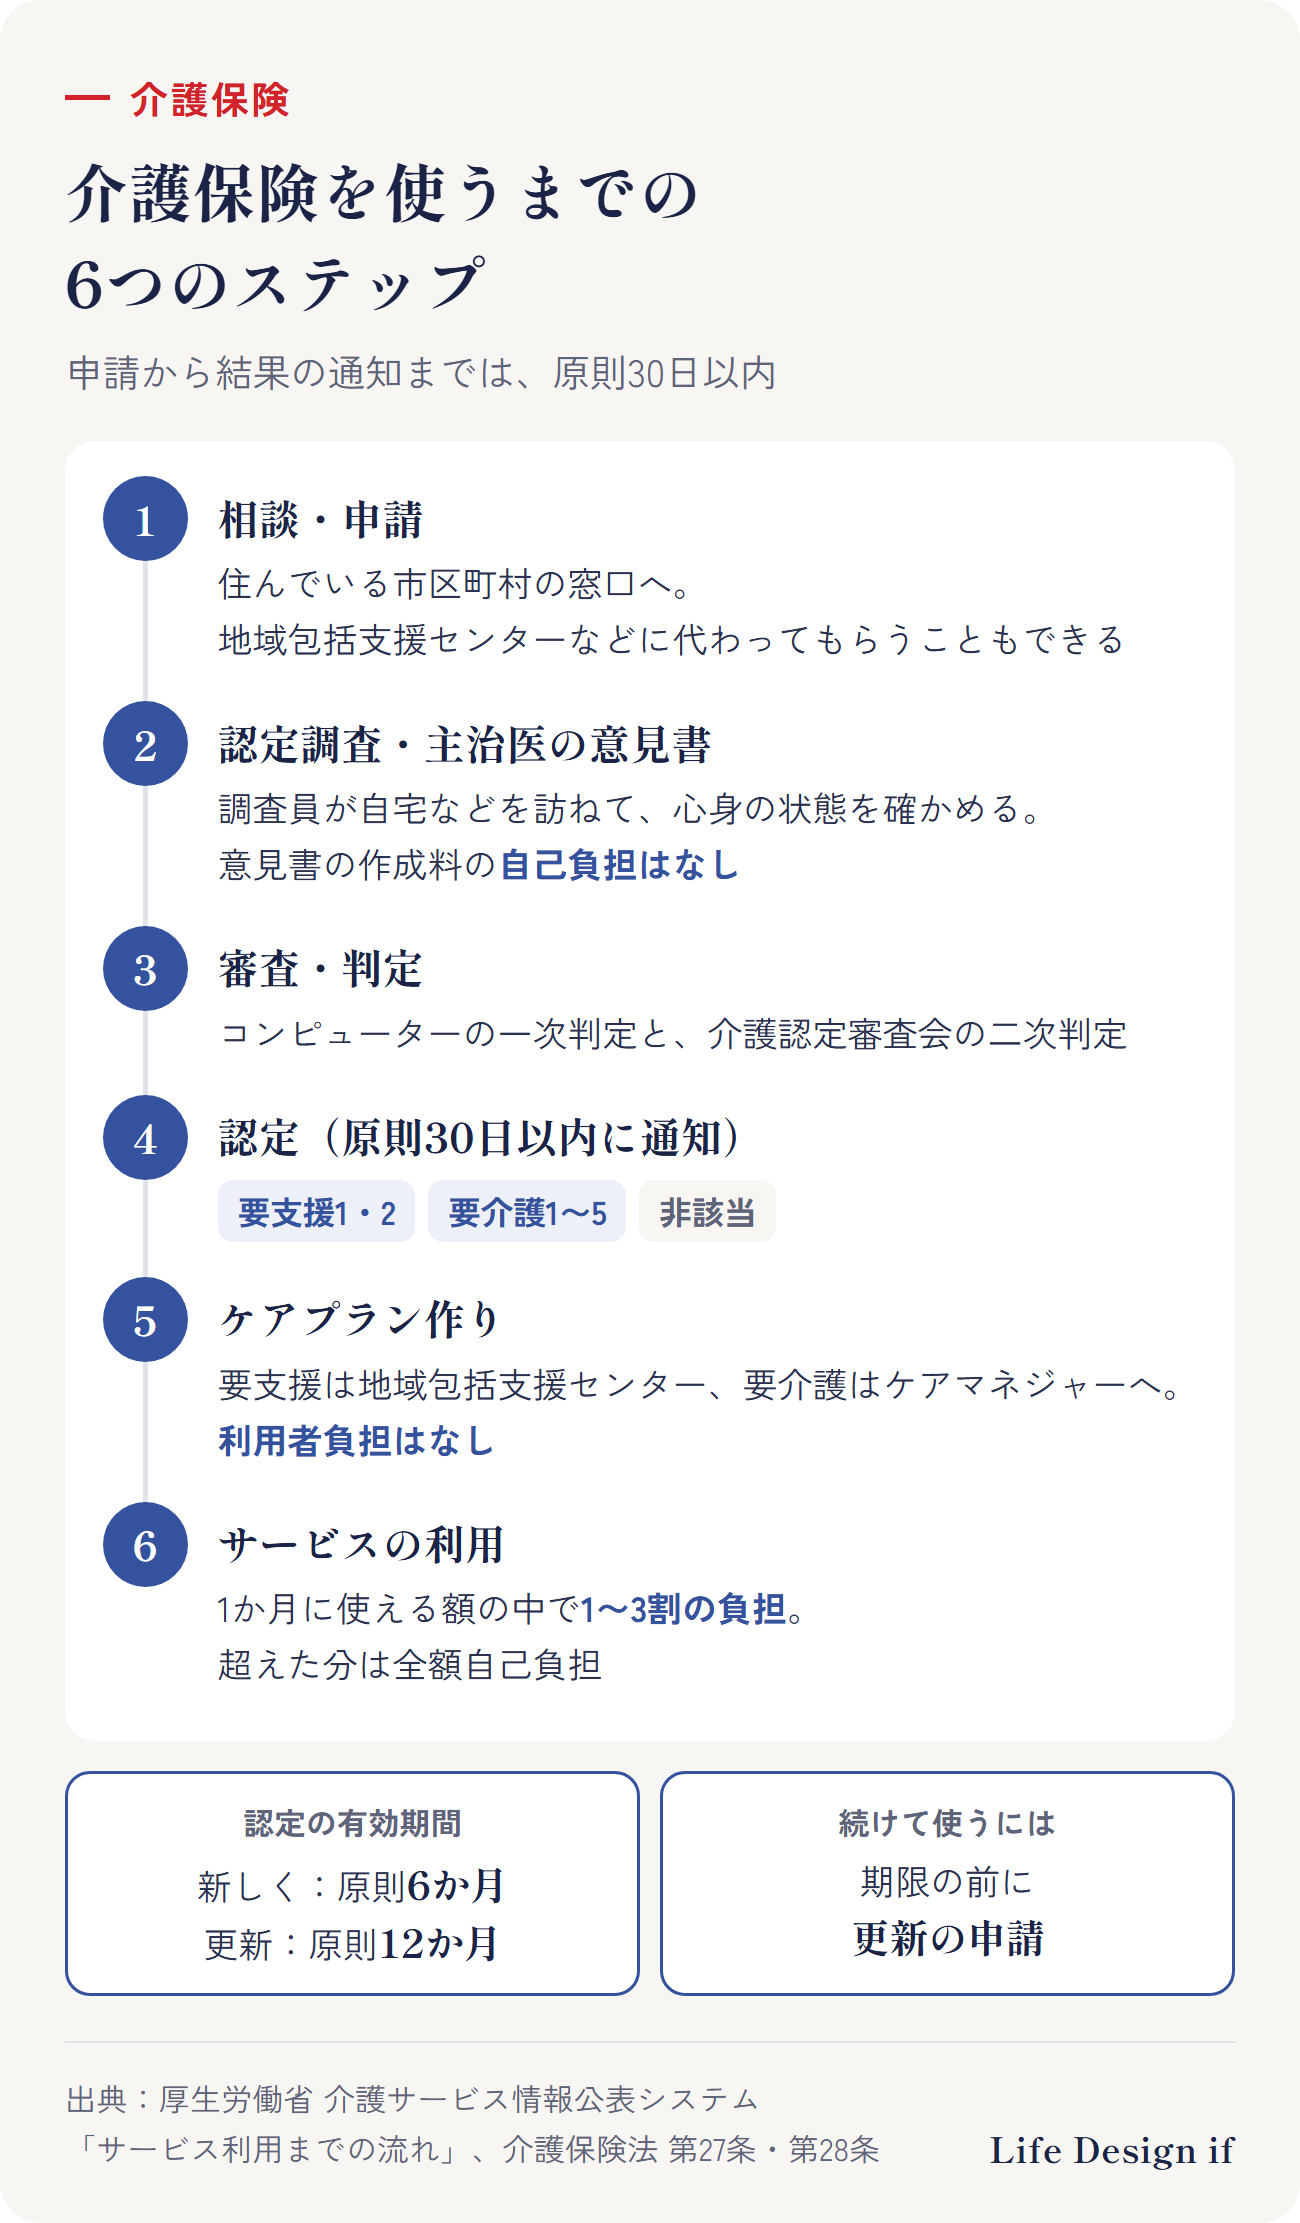
- 相談・申請:住んでいる市区町村の窓口で申請します。地域包括支援センターなどに、手続きを代わってもらうこともできます。
- 認定調査・主治医の意見書:市区町村の調査員が自宅などを訪ね、心身の状態を確かめます。主治医の意見書は市区町村が依頼します。作成料を自分で払うことはありません。
- 審査・判定:コンピューターによる一次判定のあと、介護認定審査会が二次判定をします。
- 認定:結果は、原則30日以内に通知されます。区分は要支援1・2、要介護1〜5の7つと、非該当です。
- ケアプラン作り:要支援の人は地域包括支援センターに、要介護の人はケアマネジャーのいる居宅介護支援事業所に頼みます。ケアプラン作りの利用者負担はありません。
- サービスの利用:ケアプランに沿って、訪問介護や通所介護(デイサービス)などを使います。
認定には有効期間があります。新しく受けたときは原則6か月、更新のときは原則12か月です。続けて使うには、期限の前に更新の申請をします。
1か月に使える額と、自己負担の割合
区分ごとに、1か月に使える額がある
自宅で受けるサービスは、区分ごとに1か月に使える額(区分支給限度額)が決まっています。この範囲なら、1〜3割の負担で使えます。超えた分は、全額が自己負担です。
| 区分 | 1か月に使える額(目安) |
|---|---|
| 要支援1 | 50,320円 |
| 要支援2 | 105,310円 |
| 要介護1 | 167,650円 |
| 要介護2 | 197,050円 |
| 要介護3 | 270,480円 |
| 要介護4 | 309,380円 |
| 要介護5 | 362,170円 |
金額は、1単位10円で計算した目安です。地域によって少し違います。
たとえば要介護1の人が上限まで使うと、1割負担なら自己負担は月16,765円です。
自己負担は1割・2割・3割
40〜64歳の人は1割です。65歳以上の人は原則1割で、所得が一定以上なら2割か3割になります。
- 2割:本人の合計所得金額が160万円以上で、年金収入とその他の合計所得金額が単身で280万円以上(夫婦世帯は346万円以上)
- 3割:本人の合計所得金額が220万円以上で、同じく単身で340万円以上(夫婦世帯は463万円以上)
割合は前年の所得で決まり、毎年8月から1年間使います。市区町村から届く「負担割合証」で確かめられます。
2割負担になる人の範囲(判断の基準)を見直すかどうかは、国で議論が続いています。国は、2026年度中に結論を出す方針です。2026年10月14日時点では、まだ決まっていません。
自己負担が重いときの上限:高額介護サービス費
1か月の自己負担(1〜3割の分)の合計が上限を超えたら、超えた分が戻ります。これを、高額介護サービス費といいます。
上限は、世帯ごとの額です(いちばん下の行だけ、1人ごとの額です)。課税所得は、同じ世帯にいる65歳以上の人のものです。
| 区分 | 月の上限 |
|---|---|
| 課税所得690万円以上 | 140,100円 |
| 課税所得380万円以上690万円未満 | 93,000円 |
| 課税所得380万円未満(住民税課税世帯) | 44,400円 |
| 世帯全員が住民税非課税 | 24,600円 |
| 上のうち、所得の低い人など | 15,000円 |
- 施設の食費・部屋代・日常生活費、福祉用具の購入費・住宅改修費、1か月に使える額を超えた分は、対象外です。
- 初めてのときは、市区町村への申請が要ります。
- 医療費と介護の自己負担を1年(8月〜翌年7月)で合わせ、上限を超えたときに戻る仕組み(高額医療・高額介護合算制度)もあります。
施設や家の改修にかかるお金
施設では、食費・部屋代が別にかかる
特別養護老人ホーム(特養)は、要支援の人は入れません。新しく入る要介護1・2の人も、やむを得ない理由があるときだけです。
施設では、1〜3割の負担とは別に、食費・部屋代・日常生活費がかかります。国のサイトの計算例(2026年8月からの食費で計算)では、特養に要介護5・1割負担で入ると、1か月の自己負担の目安は相部屋で約11万円、ユニット型個室で約14.7万円です。日常生活費(約1万円)を含み、食費・部屋代の軽減を受けない場合の額です。所得や資産が一定以下の人は、申請すると食費・部屋代が軽くなります(負担限度額認定)。
手すり・段差の工事と、福祉用具の購入
- 家の改修(手すりの取り付け・段差の解消など):1人生涯20万円までです。保険から出るのは原則9割(最大18万円)です。原則として、工事の前に市区町村へ申請します。介護の区分が3段階以上重くなったときや、引っ越したときは、もう一度20万円まで使えます。
- 福祉用具の購入(腰掛便座・入浴補助用具など9品目):同じ年度で10万円までです。いったん全額を払い、あとで9割(8割・7割)が戻ります。
親の介護にかかるお金の目安と、計算の型
生命保険文化センターの調査(2024年度)では、介護にかかったお金と期間の平均は次のとおりです。公的介護保険の自己負担を含みます。
| 項目 | 平均 |
|---|---|
| 一時的な費用 | 47.2万円 |
| 月々の費用 | 9.0万円 |
| 月々の費用(在宅) | 約5万円 |
| 月々の費用(施設) | 13.8万円 |
| 介護の期間 | 55.0か月(4年7か月) |
| 4年を超えた人 | 約4割 |
一時的な費用は、住宅の改造や介護用ベッドの購入などです。
親の介護のお金は、次の型で、わが家の数字にできます。
- かかるお金=一時的な費用+月々の費用×期間(月々の費用は、高額介護サービス費などで軽くなる分を引いて考えます)
- 出せるお金=親の年金・貯蓄など
- 足りない分=かかるお金−出せるお金
介護する家族が会社員などで、介護のために仕事を休むときは、雇用保険の介護休業給付金があります。休業前の賃金の67%で、介護を受ける家族1人につき、通算93日まで支給されます。3回まで分けて休めます(条件と上限があります)。
くわしく読む
足りない分だけ、民間の保険で考える
介護保険でまかなえないのは、施設の食費・部屋代、使える額を超えたサービス、特定疾病以外が原因の40〜64歳の介護、家族の収入の減りなどです。考える順番は、次の3つです。
- 公的な保障を知る:自己負担の割合、1か月に使える額、高額介護サービス費
- 貯蓄で出せる額を知る:上の型で、足りない分を数字にします
- それでも足りない分を、民間の保険で備えるか考える
民間の介護の保険は、どの状態で支払われるかが保険ごとに違います。公的な要介護認定とつながっているかなど、支払いの条件を確かめてから考えます。
このテーマの全体の流れ(完全ガイド)
まとめ
- 40歳から入る。40〜64歳は16の特定疾病が原因のときだけ、65歳以上は原因を問わず使える
- 保険料は、会社員は健康保険料と一緒に、自営業は国保に上乗せ、65歳以上は市区町村へ
- 使うには要介護認定(原則30日以内)。ケアプラン作りの利用者負担はない
- 自己負担は1〜3割。1か月に使える額と、高額介護サービス費の上限がある
- 公的な保障→貯蓄→足りない分だけ民間の保険、の順に考える
ご相談のご案内
この記事では、公的介護保険の仕組みを一般的にまとめました。ご相談では、公的な保障と、今の保険・貯蓄でまかなえる範囲を数字で並べ、足りない分があるかをご自身で判断できる形に整理します(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、公的介護保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。保険料や手続きは、お住まいの市区町村や加入している医療保険によって異なります。
出典
- 厚生労働省 老健局「介護保険制度の概要」(令和7年7月)6頁(被保険者)・7頁(利用者負担)・9頁(利用の手続き)・20頁(65歳以上の保険料の全国平均) https://www.mhlw.go.jp/content/001512842.pdf
- 厚生労働省「特定疾病の選定基準の考え方」 https://www.mhlw.go.jp/topics/kaigo/nintei/gaiyo3.html
- 介護保険法 第27条・第28条(e-Gov法令検索) https://laws.e-gov.go.jp/law/409AC0000000123
- 厚生労働省 介護サービス情報公表システム「サービス利用までの流れ」 https://www.kaigokensaku.mhlw.go.jp/commentary/flow.html
- 厚生労働省 介護サービス情報公表システム「サービスにかかる利用料」 https://www.kaigokensaku.mhlw.go.jp/commentary/fee.html
- 厚生労働省 介護サービス情報公表システム「どんなサービスがあるの? – 居宅介護支援」 https://www.kaigokensaku.mhlw.go.jp/publish/group1.html
- 厚生労働省 介護サービス情報公表システム「どんなサービスがあるの? – 介護老人福祉施設(特別養護老人ホーム)」 https://www.kaigokensaku.mhlw.go.jp/publish/group14.html
- 厚生労働省 介護サービス情報公表システム「どんなサービスがあるの? – 特定福祉用具販売」 https://www.kaigokensaku.mhlw.go.jp/publish/group22.html
- 厚生労働省「介護保険における住宅改修」 https://www.mhlw.go.jp/content/12300000/001016043.pdf
- 厚生労働省 社会保障審議会 介護保険部会(第136回、2026年9月18日)資料2「持続可能性の確保(給付と負担)について」15頁 https://www.mhlw.go.jp/content/12300000/001750952.pdf
- 全国健康保険協会(協会けんぽ)「協会けんぽの介護保険料率について」 https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/002/index.html
- 全国健康保険協会(協会けんぽ)茨城支部「介護保険制度と介護保険料について」 https://www.kyoukaikenpo.or.jp/shibu/ibaraki/public_relations/009/index.html
- 札幌市「40歳から64歳までの方(第2号被保険者)の介護保険料」 https://www.city.sapporo.jp/kaigo/k100citizen/k122over4064.html
- 高松市「保険料の決め方(第1号被保険者)」 https://www.city.takamatsu.kagawa.jp/smph/kurashi/kurashi/nenkin/kaigohoken/hokenryo/hokenryonokimekata.html
- 高松市「保険料の納め方(第1号被保険者)」 https://www.city.takamatsu.kagawa.jp/smph/kurashi/kurashi/nenkin/kaigohoken/hokenryo/osamekata.html
- 高松市「国民健康保険料」 https://www.city.takamatsu.kagawa.jp/smph/kurashi/kurashi/nenkin/kokuho/hokenryo/ryoukin.html
- 板橋区「介護保険負担割合証について」 https://www.city.itabashi.tokyo.jp/kenko/kaigo/futan/1003672.html
- 北九州市「高額介護(予防)サービス費等の支給制度」 https://www.city.kitakyushu.lg.jp/ho-huku/file_0410_00001.html
- ハローワーク「雇用継続給付(介護休業給付について)」 https://www.hellowork.mhlw.go.jp/insurance/insurance_continue.html
- 厚生労働省「障害福祉サービスの内容」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/hukushi_kaigo/shougaishahukushi/service/naiyou.html
- 生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」(参考。「2024(令和6)年度 生命保険に関する全国実態調査」) https://www.jili.or.jp/lifeplan/lifesecurity/1116.html
(2026年10月14日時点の情報です)