この記事の結論
雇用保険と労災保険は、まとめて「労働保険」と呼ばれる公的な保険です。会社などに雇われて働く人を支えます。
- 雇用保険:仕事を辞めたとき、育児や介護で休むとき、学び直すときに給付があります。週20時間以上働く人などが入ります。
- 労災保険:仕事中・通勤中のけがや病気のときに給付があります。パート・アルバイトも含め、雇われて働く人は原則みな対象です。
仕事と関係のない病気やけがは、労災ではなく、健康保険の傷病手当金の対象です。自営業・フリーランスの方は、原則どちらにも入りません。
まず、公的な保障で何がまかなえるかを知る。民間の保険は、足りない分だけを考える。この順番で見ていきましょう。
雇用保険と労災保険の違い
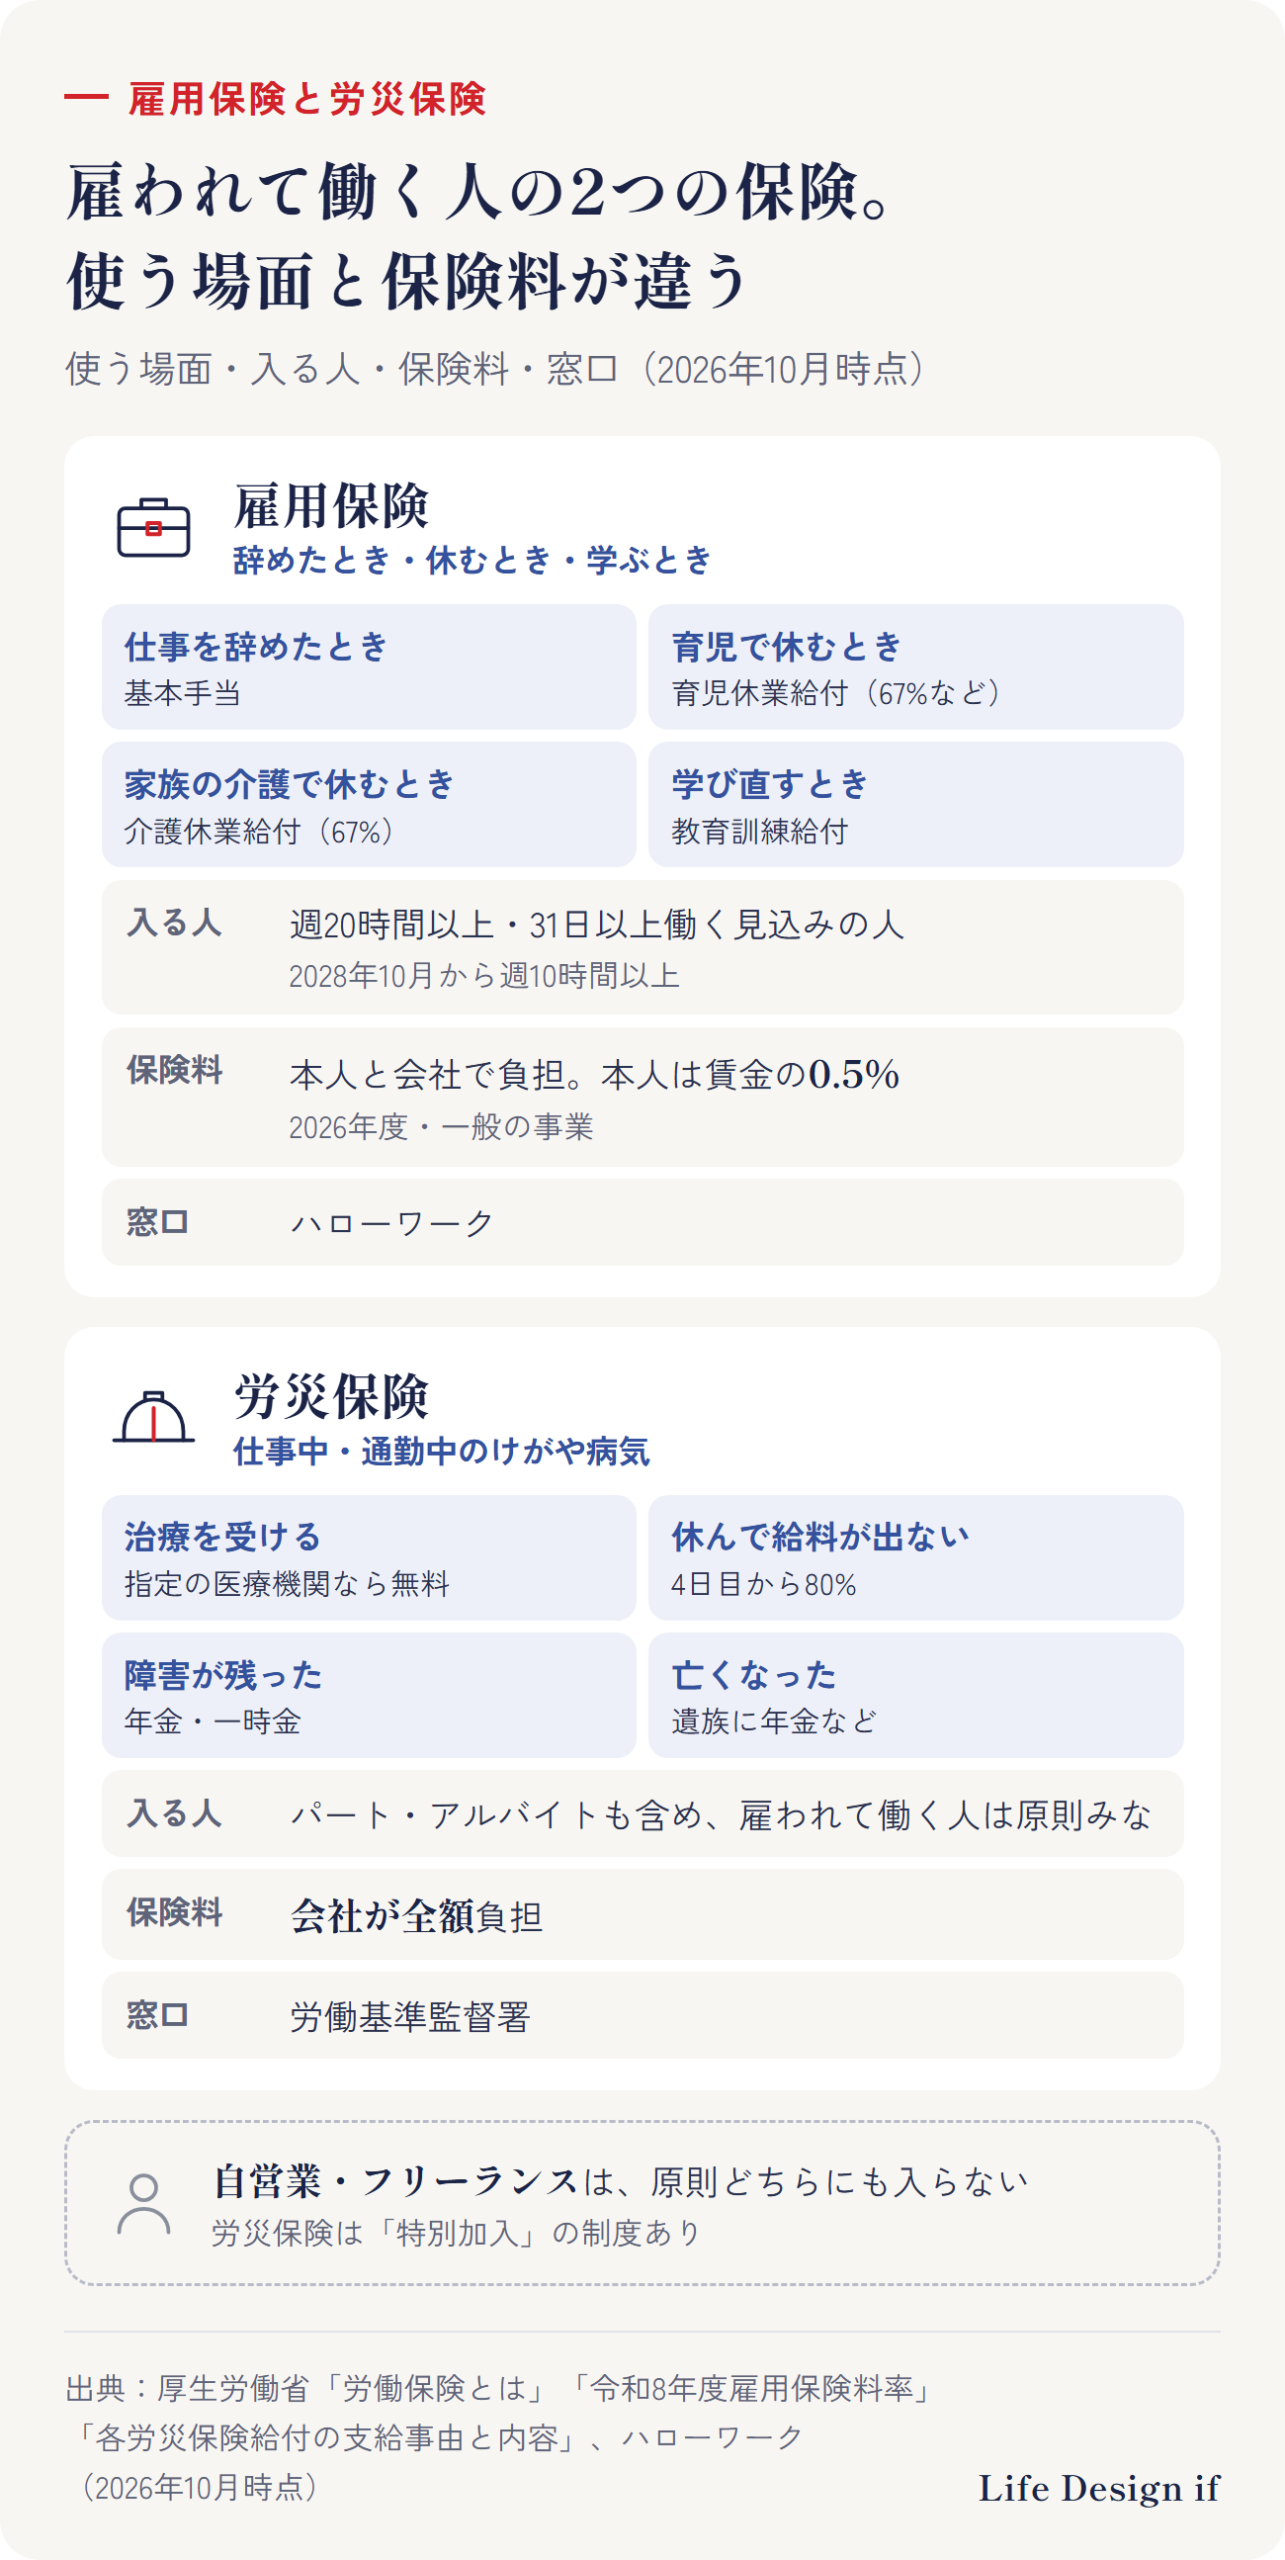
働き方によって、入る保険が違います。週20時間未満のパート・アルバイトは、雇用保険には入りませんが、労災保険の対象です。
雇用保険料の本人負担は、賃金の0.5%です(2026年4月〜2027年3月、一般の事業。農林水産・清酒製造・建設の事業は0.6%)。
雇用保険で受けられるもの
入る条件
次の2つを満たすと入ります。パート・アルバイトなどの働き方や、本人の希望には関係ありません(厚生労働省)。
- 1週間の所定労働時間が20時間以上
- 31日以上雇われる見込みがある
2028年10月1日から、時間の条件が「週10時間以上」に広がります。新しく入る人も、基本手当や育児休業給付などは今の加入者と同じです。
仕事を辞めたとき:基本手当
いわゆる「失業保険」です。ハローワークで仕事を探していて、働く意思と能力があるのに仕事に就けない間、日ごとに出ます。
- 条件:辞める前の2年間に、加入期間が12か月以上(倒産・解雇などは、辞める前の1年間に6か月以上)
- 1日あたりの額:辞める前6か月の賃金(ボーナスを除く)を180で割った額の、およそ50〜80%(60〜64歳は45〜80%)
- 1日あたりの上限(2026年8月1日現在):30歳未満 7,450円/30〜44歳 8,270円/45〜59歳 9,110円/60〜64歳 7,830円
- 日数:自己都合などで辞めた人は90〜150日。倒産・解雇などで辞めた人は最大330日(障害などで就職が難しい人は最大360日)。年齢・加入期間・辞めた理由で決まります
- 受け取れる期間:原則、辞めた日の翌日から1年
正当な理由のない自己都合で辞めた人は、手続きの日から7日の待期のあと、さらに原則1か月は出ません(2025年4月1日以降に辞めた人。それより前は2か月)。
- 辞めた日までの5年間に、自己都合で辞めて受給資格の決定を2回以上受けている人は、3か月です
- 自分の重い責任で解雇された人(重責解雇)も、3か月です
- 辞める前の1年以内か辞めたあとに、国が指定する教育訓練を受けた場合は、この期間がなくなります
65歳以上で辞めた人は「高年齢求職者給付金」で、基本手当の30日分か50日分を一度に受け取ります。
育児で休むとき:育児休業給付
子どもが原則1歳になるまで(保育所に入れないなどの場合は最長2歳まで)の育児休業中に出ます。
- 休業前の賃金の67%(休業181日目からは50%)
- 条件:休業を始める前の2年間に、給料の支払いの対象になった日(有給休暇の日も含む)が11日以上ある月が、12か月以上あること(11日に届かない月は、80時間以上なら数えます)
2025年4月1日から、「出生後休業支援給付」が加わりました。子どもが生まれてすぐの期間(原則8週間。産後休業をした母は16週間)に、本人が通算14日以上の育休を取ると、最大28日分に13%が上乗せされ、合計80%になります。原則は配偶者も14日以上の育休が条件です。ただし、配偶者が産後休業中・働いていない・自営業などのときは、本人だけで対象になります。
厚生労働省は、社会保険料の免除などと合わせて「手取り10割相当」と説明しています。ただし、休業開始時の賃金日額には上限(16,540円。2027年7月31日までの額)があることに注意が必要です。
同じ日から、2歳未満の子のために時短で働く人への「育児時短就業給付」(時短中の賃金の10%など)も始まりました。
家族の介護で休むとき:介護休業給付
- 休業前の賃金の67%
- 同じ家族について、通算93日まで・3回まで分けて取れる
- 1か月あたりの上限は366,222円(毎年8月1日に見直し)
- 対象は、2週間以上、常に介護が必要な家族(配偶者・父母・子・配偶者の父母など)
学び直すとき
国が指定する講座の費用の一部が出る「教育訓練給付」があります(2024年10月1日から、条件を満たすと最大80%)。2025年10月1日からは、無給の休暇を取って学ぶ間の「教育訓練休暇給付金」も始まりました(加入期間5年以上など)。
辞めてすぐの生活費をどれだけ手元に置くかは、次の記事にまとめています。
労災保険で受けられるもの
対象になるとき
仕事中のけがや病気(業務災害)と、通勤中のけがなど(通勤災害)が対象です。正社員・パート・アルバイトなど、雇われて働く人は原則みな対象です。
仕事中・通勤中のけがで病院にかかるときは、健康保険は使えません。窓口で「仕事中(通勤中)のけが」と伝えます(協会けんぽ)。
主な給付(2026年4月1日現在)
- 治療を受ける(療養(補償)給付):労災病院・労災指定の医療機関なら無料です
- 休んで給料が出ない(休業(補償)給付):休業4日目から、給付基礎日額の80%です(60%+特別支給金20%)
- 障害が残った(障害(補償)給付):1〜7級は年金で、給付基礎日額の313〜131日分です。8〜14級は一時金で、503〜56日分です。ほかに障害特別支給金(8万〜342万円)があります
- 亡くなった(遺族(補償)給付):遺族の人数で、年金が153〜245日分です。ほかに遺族特別支給金300万円があります
給付基礎日額は、原則、けがの前3か月の賃金の合計(ボーナスを除く)を、その期間の日数(休日も含む)で割った額です。月給20万円の例では1日6,522円。休業4日目から、1日5,217円が出ます(厚生労働省の計算例)。
- 最初の3日間(待期)は、仕事中のけがなら、会社が平均賃金の60%を払います。通勤中のけがは、会社の補償はありません
- 通勤中のけがは、最初の休業給付から200円が差し引かれます
- 遺族の年金を受け取れるのは、亡くなった人の収入で生活していた家族です。妻以外は、年齢などの条件があります
2027年4月1日から変わること
2026年7月17日に公布された法律で、次のことが決まっています。
- 遺族の年金で、夫だけにあった「妻が亡くなったとき55歳以上など」の条件がなくなる
- 遺族が1人のときの年金額が、一律175日分になる(今は153日分。55歳以上などの妻だけ175日分)
- 判断に時間がかかる病気は、治療費などの請求の期限が2年から5年になる。対象の病気は、今後、政令で決まる予定(脳・心臓の病気や心の病気などが考えられている)
傷病手当金との違い:原因が仕事かどうか
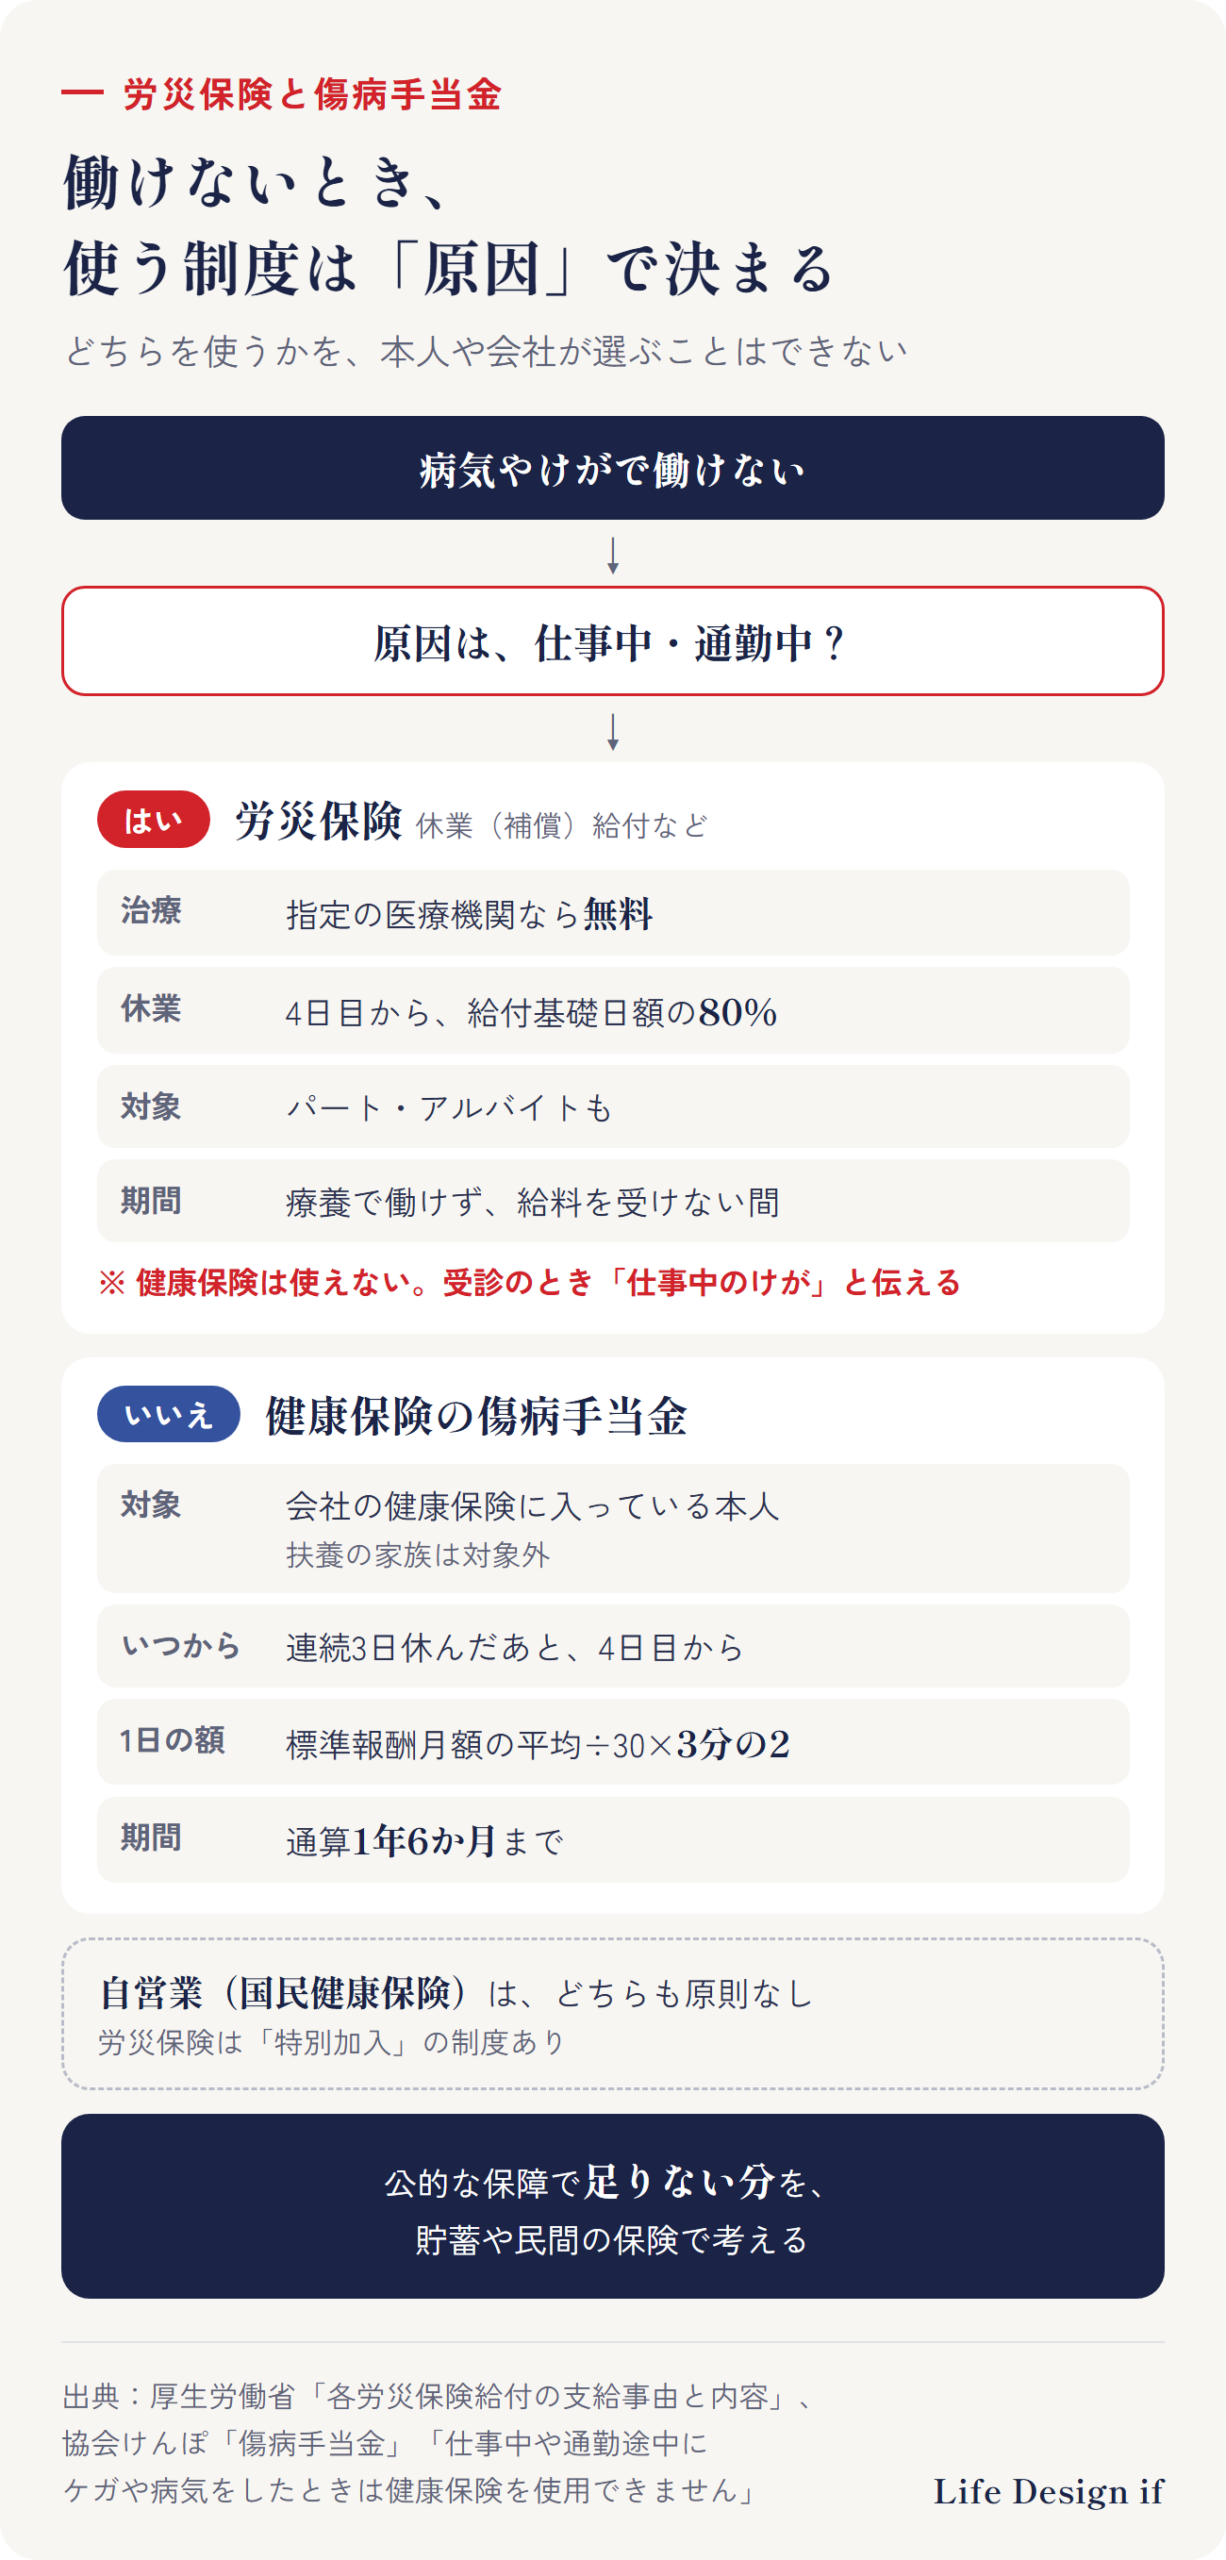
病気やけがで働けないとき、使う制度は原因で決まります。どちらを使うかを、本人や会社が選ぶことはできません(協会けんぽ)。
受け取れる期間も違います。
- 労災の休業(補償)給付:療養のために働けず、給料を受けない間、続きます。1年6か月たっても治らず、障害が重いときは、傷病(補償)年金に移ります
- 傷病手当金:支給を始めた日から、通算1年6か月までです
傷病手当金の計算例と、医療費の上限のくわしい仕組みは、次の記事にまとめています。
くわしく読む
自営業・フリーランスの場合
雇用保険は、雇われて働く人のための保険です。自営業・フリーランスの方には、基本手当や育児休業給付・介護休業給付はありません。
労災保険も、原則入りません。ただし「特別加入」という制度で、中小企業の社長や一人親方などは、自分で選んで入れる場合があります。2024年11月1日からは、企業などから仕事を受けるフリーランス(人を雇っていない人)も対象になりました。
フリーランスの場合は、特別加入団体を通じて申し込みます。保険料は、選んだ給付基礎日額(3,500〜25,000円の16段階)の365日分の0.3%です。日額1万円なら、年10,950円です(厚生労働省)。
国民健康保険には、傷病手当金も原則ありません。働けない間や仕事がない間の生活費を、貯蓄や民間の保険でどう考えるかが大切になります。
公的な保障を知ってから、足りない分を考える
自分で確かめる順番は、次の3つです。
- 入っている保険を確かめる:給与明細で、雇用保険料が引かれているか。勤務先に独自の制度(休業中の補償など)があるかも見ます
- 場面ごとに、公的な保障を書き出す:仕事を辞めたとき、育児・介護で休むとき、仕事中のけが、仕事以外の病気。それぞれ「いくら・いつまで」出るかを書きます
- 足りない分だけを、貯蓄や民間の保険で考える:給付には上限と期間があります。足りない分を貯蓄でまかなえるかを先に見ます
保険を見直す手順と、見直しどきの目安は、次の記事にまとめています。
くわしく読む
このテーマの全体の流れ(完全ガイド)
まとめ
- 雇用保険:仕事を辞めたとき・育児や介護で休むとき・学び直すとき。週20時間以上で入り、2028年10月から週10時間以上に広がる
- 労災保険:仕事中・通勤中のけがや病気。パート・アルバイトも対象で、保険料は会社が全額
- 仕事以外の病気やけがは、健康保険の傷病手当金
- 自営業・フリーランスは原則どちらも入らない(労災は特別加入の制度あり)
- 公的な保障を先に知り、足りない分だけを貯蓄や民間の保険で考える
ご相談のご案内
この記事では、雇用保険と労災保険の仕組みを一般的にまとめました。ご相談では、あなたの働き方で受けられる公的な保障を場面ごとに書き出し、足りない分があるか、今の保険と重なっていないかを確かめる方法をお伝えします(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、雇用保険と労災保険の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。実際に受け取れるかどうかや金額は、加入期間・賃金・辞めた理由・年齢などによって違います。
出典
- 厚生労働省「労働保険とは」 https://www.mhlw.go.jp/seisakunitsuite/bunya/koyou_roudou/roudoukijun/hoken/tokusetusaito/about.html
- 厚生労働省「Q&A~事業主の皆様へ~」(雇用保険の加入の要件) https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000140565.html
- 厚生労働省「令和8(2026)年度雇用保険料率のご案内」 https://www.mhlw.go.jp/content/001692566.pdf
- 厚生労働省「雇用保険法等の一部を改正する法律(令和6年法律第26号)の概要」 https://www.mhlw.go.jp/content/11600000/001255172.pdf
- 厚生労働省「雇用保険法等の一部を改正する法律について」(令和6年5月17日 通達) https://www.mhlw.go.jp/web/t_doc?dataId=00tc8538&dataType=1&pageNo=1
- ハローワークインターネットサービス「基本手当について」 https://www.hellowork.mhlw.go.jp/insurance/insurance_basicbenefit.html
- ハローワークインターネットサービス「基本手当の所定給付日数」 https://www.hellowork.mhlw.go.jp/insurance/insurance_benefitdays.html
- 厚生労働省「令和7年4月以降に教育訓練等を受ける場合、給付制限が解除され、基本手当を受給できます」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000160564_00045.html
- 厚生労働省「Q&A~育児休業等給付~」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000158500.html
- 厚生労働省「育児休業等給付について(2026(令和8)年8月1日改訂版)」 https://www.mhlw.go.jp/content/11600000/001461102.pdf
- ハローワークインターネットサービス「雇用継続給付」 https://www.hellowork.mhlw.go.jp/insurance/insurance_continue.html
- 厚生労働省「各労災保険給付の支給事由と内容について教えてください。」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000166858.html
- 厚生労働省「休業(補償)等給付の計算方法を教えてください。」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000154476.html
- 厚生労働省「労災保険給付と厚生年金の両方を受け取ることはできるのでしょうか。」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000154486.html
- 福井労働局「休業(補償)等給付」 https://jsite.mhlw.go.jp/fukui-roudoukyoku/hourei_seido_tetsuzuki/rousai_hoken/hourei_seido/kyugyou.html
- 栃木労働局「労災保険給付の内容」 https://jsite.mhlw.go.jp/tochigi-roudoukyoku/hourei_seido_tetsuzuki/rousai_hoken/naiyo.html
- 厚生労働省「労働者災害補償保険法等の一部を改正する法律(令和8年法律第60号)について」 https://www.mhlw.go.jp/stf/newpage_74735.html
- 厚生労働省「労働者災害補償保険法等の一部を改正する法律(令和8年法律第60号)の概要」 https://www.mhlw.go.jp/content/11200000/001725425.pdf
- 厚生労働省「労災保険への特別加入」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/rousai/kanyu.html
- 厚生労働省「フリーランスの皆さまも、特別加入により労災保険の補償を受けられます!」 https://www.mhlw.go.jp/content/001250166.pdf
- 全国健康保険協会(協会けんぽ)「病気やケガで会社を休んだとき(傷病手当金)」 https://www.kyoukaikenpo.or.jp/g3/sb3040/r139/
- 全国健康保険協会(協会けんぽ)埼玉支部「仕事中や通勤途中にケガや病気をしたときは健康保険を使用できません」 https://www.kyoukaikenpo.or.jp/shibu/saitama/cat080/20220420/
(2026年10月14日時点の情報です)