この記事の結論
貯蓄と投資の割合に、誰にでも合う正解の数字はありません。
割合を先に決めるのではなく、手元のお金を使う時期で分けた結果として、割合が出てくると考えます。
- すぐ使えるお金(生活防衛資金)を分ける
- 数年のうちに使う予定のお金を分ける
- 使う予定がずっと先のお金(例:10年以上使わないお金)だけ、投資を考える
金融庁も、預貯金・株式・投資信託などには「3つとも◎の金融商品はありません」として、目的に応じた使い分けをすすめています。
「何割が正解」は決まっていない
年代ごとの平均の割合を見ても、それが自分に合うとは限りません。同じ年代でも、お子さんの進学や住まいの予定、働き方は世帯ごとに違います。年代の平均より、ご自身のお金をいつ使うかのほうが、割合を決める手がかりになります。
割合は、使う時期で分けた「結果」として出てくる
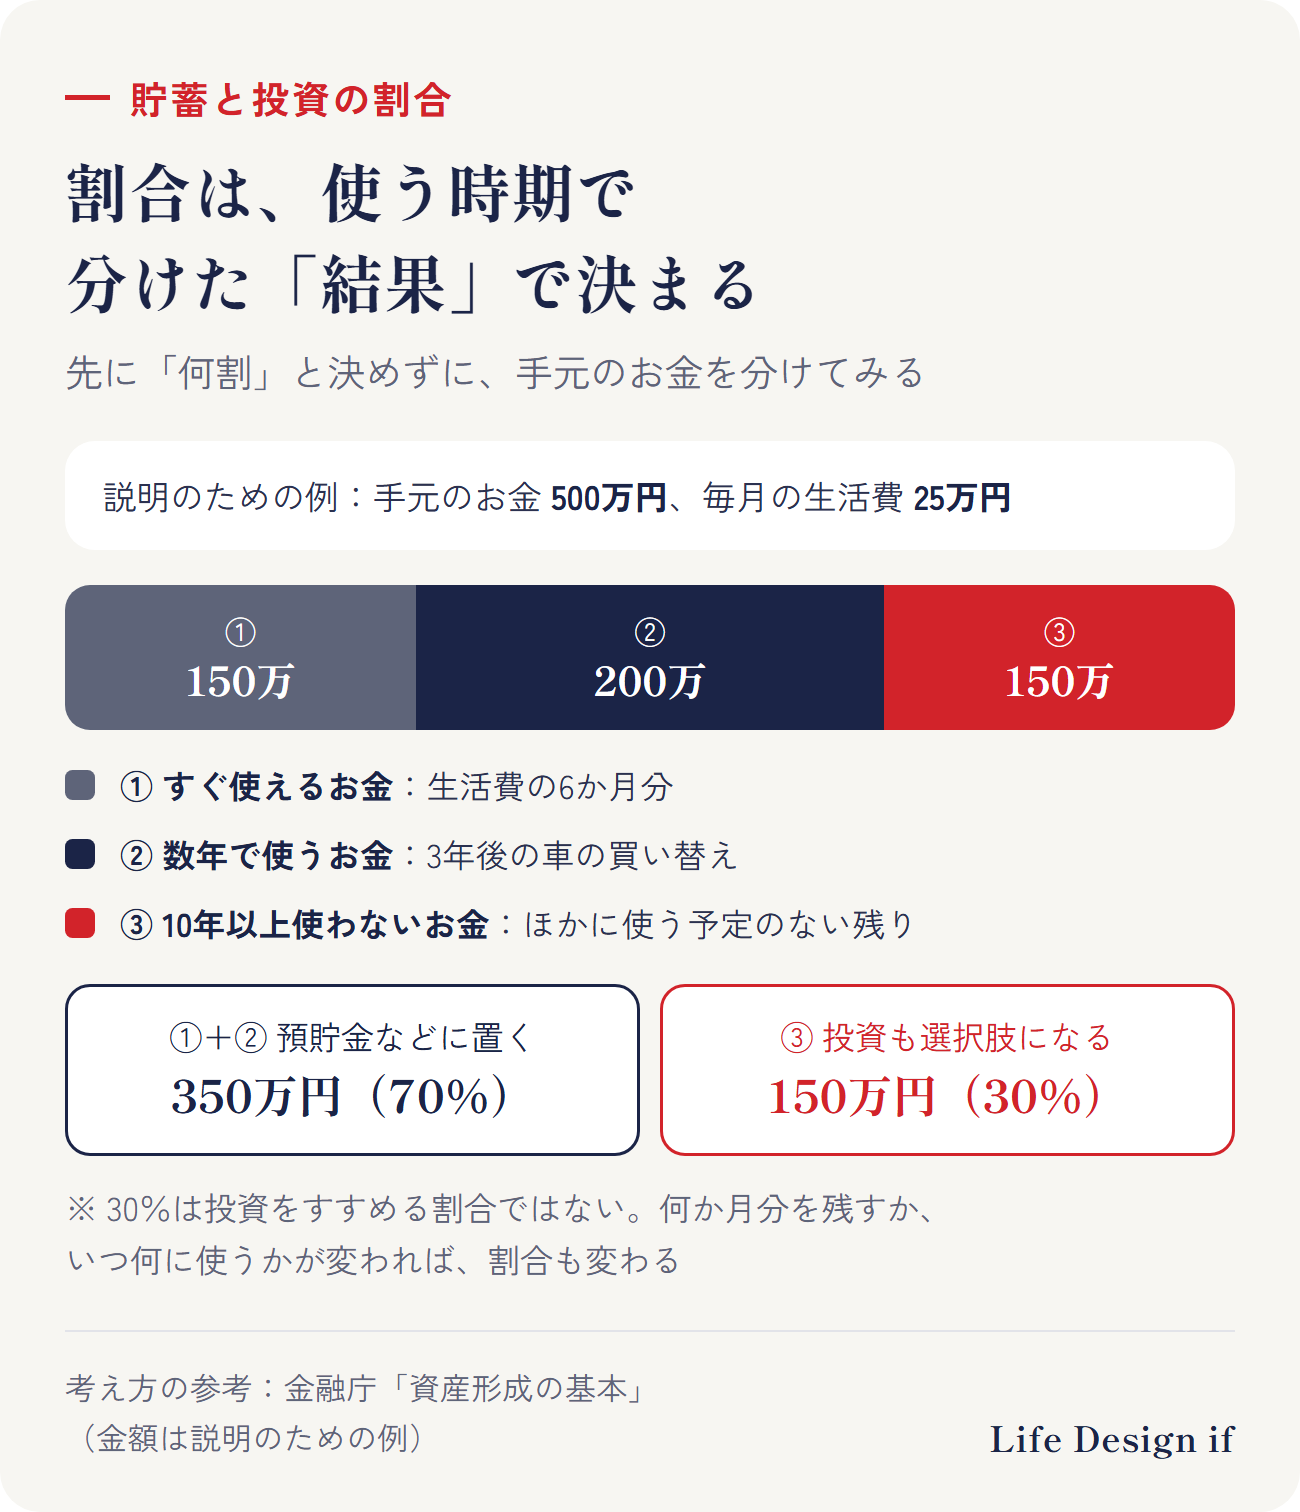
説明のための例で考えてみます。手元のお金が500万円、毎月の生活費が25万円の世帯です。
- すぐ使えるお金:例では、生活費の6か月分の150万円。すぐ引き出せる預貯金に(何か月分にするかは、生活防衛資金の記事でまとめています)
- 数年のうちに使うお金:3年後の車の買い替えに200万円。使う時期が近いお金は、値動きで減ると困るので、預貯金などに
- 10年以上使わないお金:ほかに使う予定がないことを確かめたうえで、残りの150万円。使うまで時間があるので、投資も選択肢になる
この例では、預貯金などが350万円(70%)、投資も選択肢になるお金が150万円(30%)です。30%は、投資をすすめる割合ではありません。何か月分を残すか、いつ何に使うかが変われば、割合も変わります。
株式や投資信託は、預貯金より高いリターンが期待できる一方、元本割れのおそれもあります(金融庁)。長く置いても、元本割れのおそれは残ります。③のお金も全部を投資にする必要はなく、値下がりしても暮らしや予定に困らない範囲で考えます。
くわしく読む
割合を見直すとき
割合は、一度決めて終わりではありません。毎月の積立も、先に①②がそろっているかを確かめてから考えます。次のようなときに、分け方を見直します。
- 進学・住まい・車など、使う予定が近づいたとき(③から②へ移す時期)
- 収入や家族の人数など、暮らしが変わったとき
- 値動きで、③のお金が考えていた額から大きく離れたとき
くわしく読む
高松市・香川で相談するなら
まとめ
- 貯蓄と投資の割合に、誰にでも合う正解の数字はない
- 年代の平均より、自分のお金をいつ使うかが手がかり
- 割合は、すぐ使う/数年で使う/10年以上使わない、に分けた結果として出てくる
- 使う予定が近づいたとき・暮らしが変わったときに、分け方を見直す
ご相談のご案内
この記事では、貯蓄と投資の割合を、使う時期で分けて考える方法を一般的にまとめました。ご相談では、教育費・住まい・老後などの予定をもとに、「いつ・いくら要るか」と、それぞれのお金をどこに置いておくかの考え方を一緒に整理します。Life Design ifは、投資信託・株式などの販売はしていません。まずは1分の簡易チェックで、向いているお金の置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、資産形成の考え方の一般的な説明です。特定の金融商品をおすすめするものではありません。例の金額は説明のための例です。投資には元本割れのおそれがあります。
出典
- 金融庁「資産形成の基本」(NISA特設ウェブサイト) https://www.fsa.go.jp/policy/nisa2/invest/
(2026年10月22日時点の情報です)