この記事の結論
「NISAを始めたい。でも、何を選べばいいか分からない」。こうした声をよく聞きます。
ただ、先に決めておきたいのは、どの商品を選ぶかではありません。
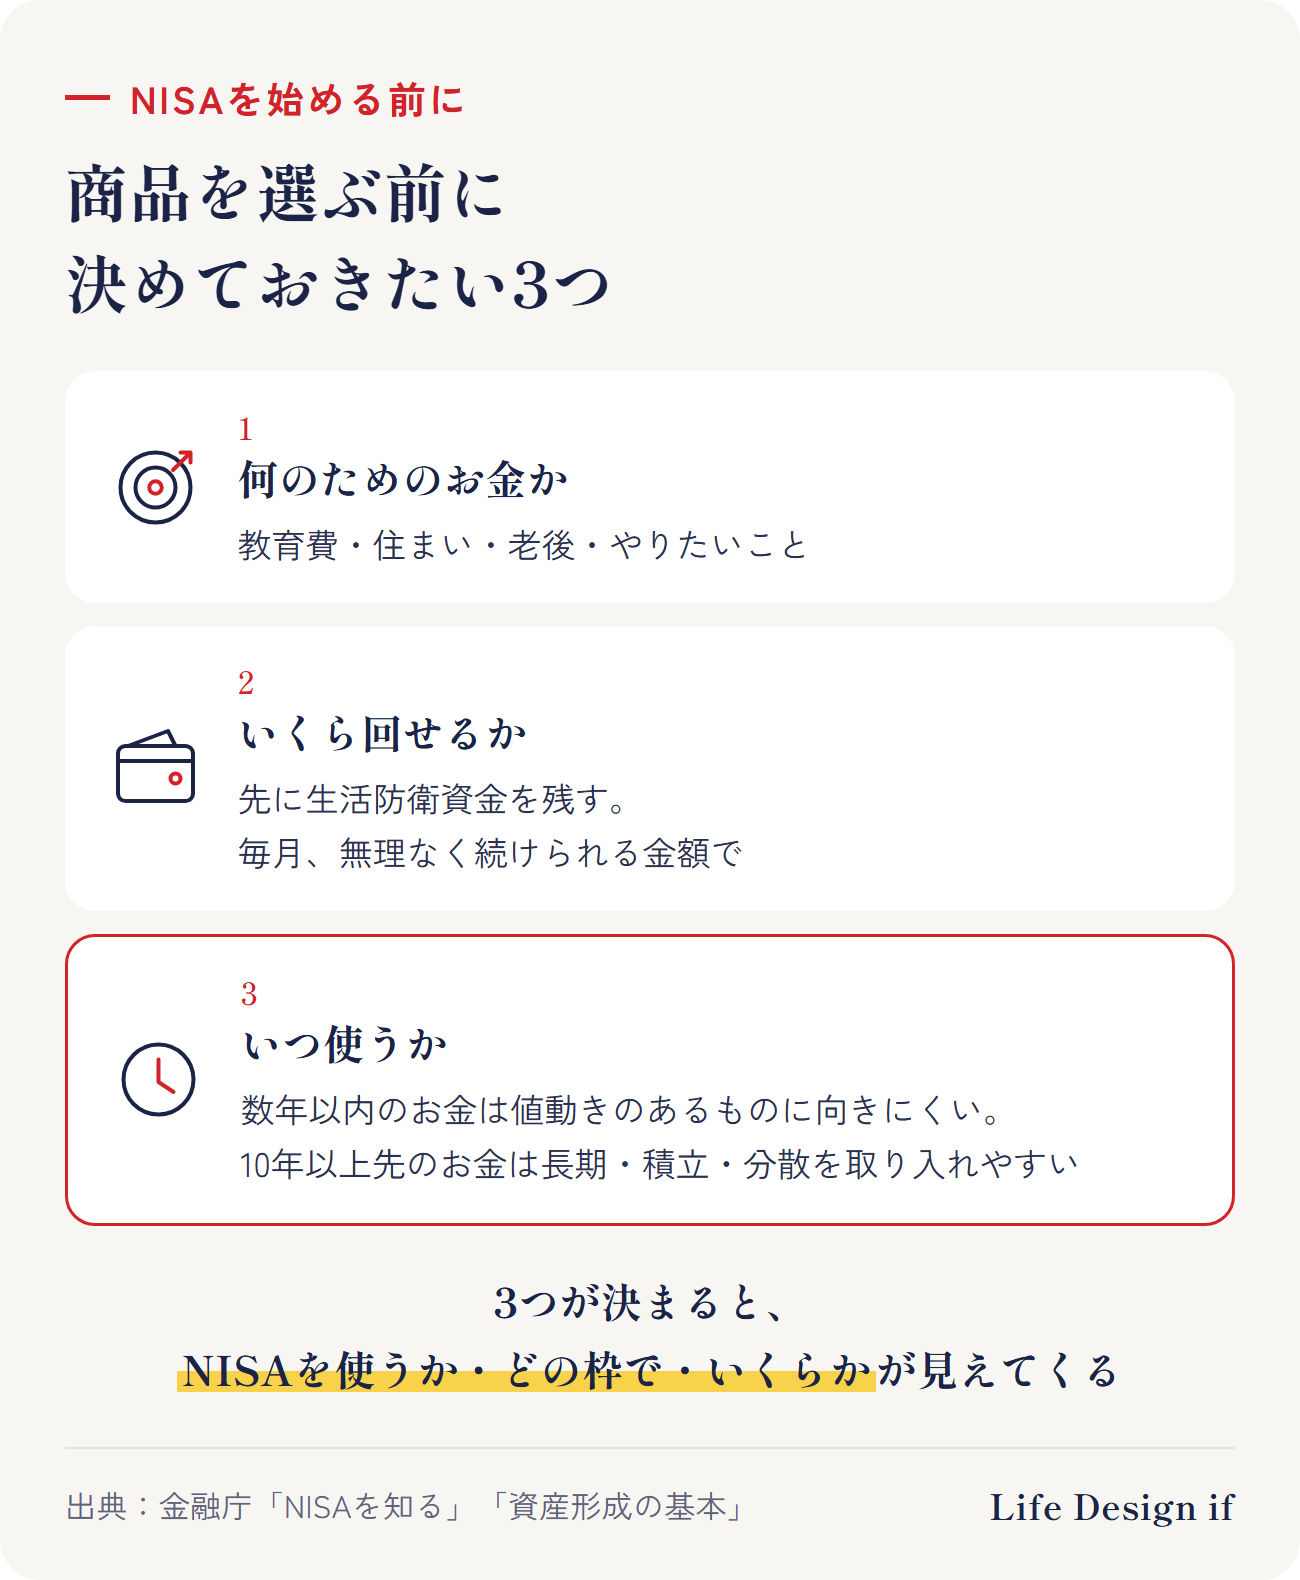
- 何のためのお金か(教育費・住まい・老後・やりたいこと)
- いくら回せるか(毎月の金額と、手元に残すお金)
- いつ使うか(何年後に使うお金か)
この3つが決まると、NISAを使うかどうか、使うならどの枠でどのくらいかが、自然と見えてきます。
新しいNISAの仕組み(2024年から)
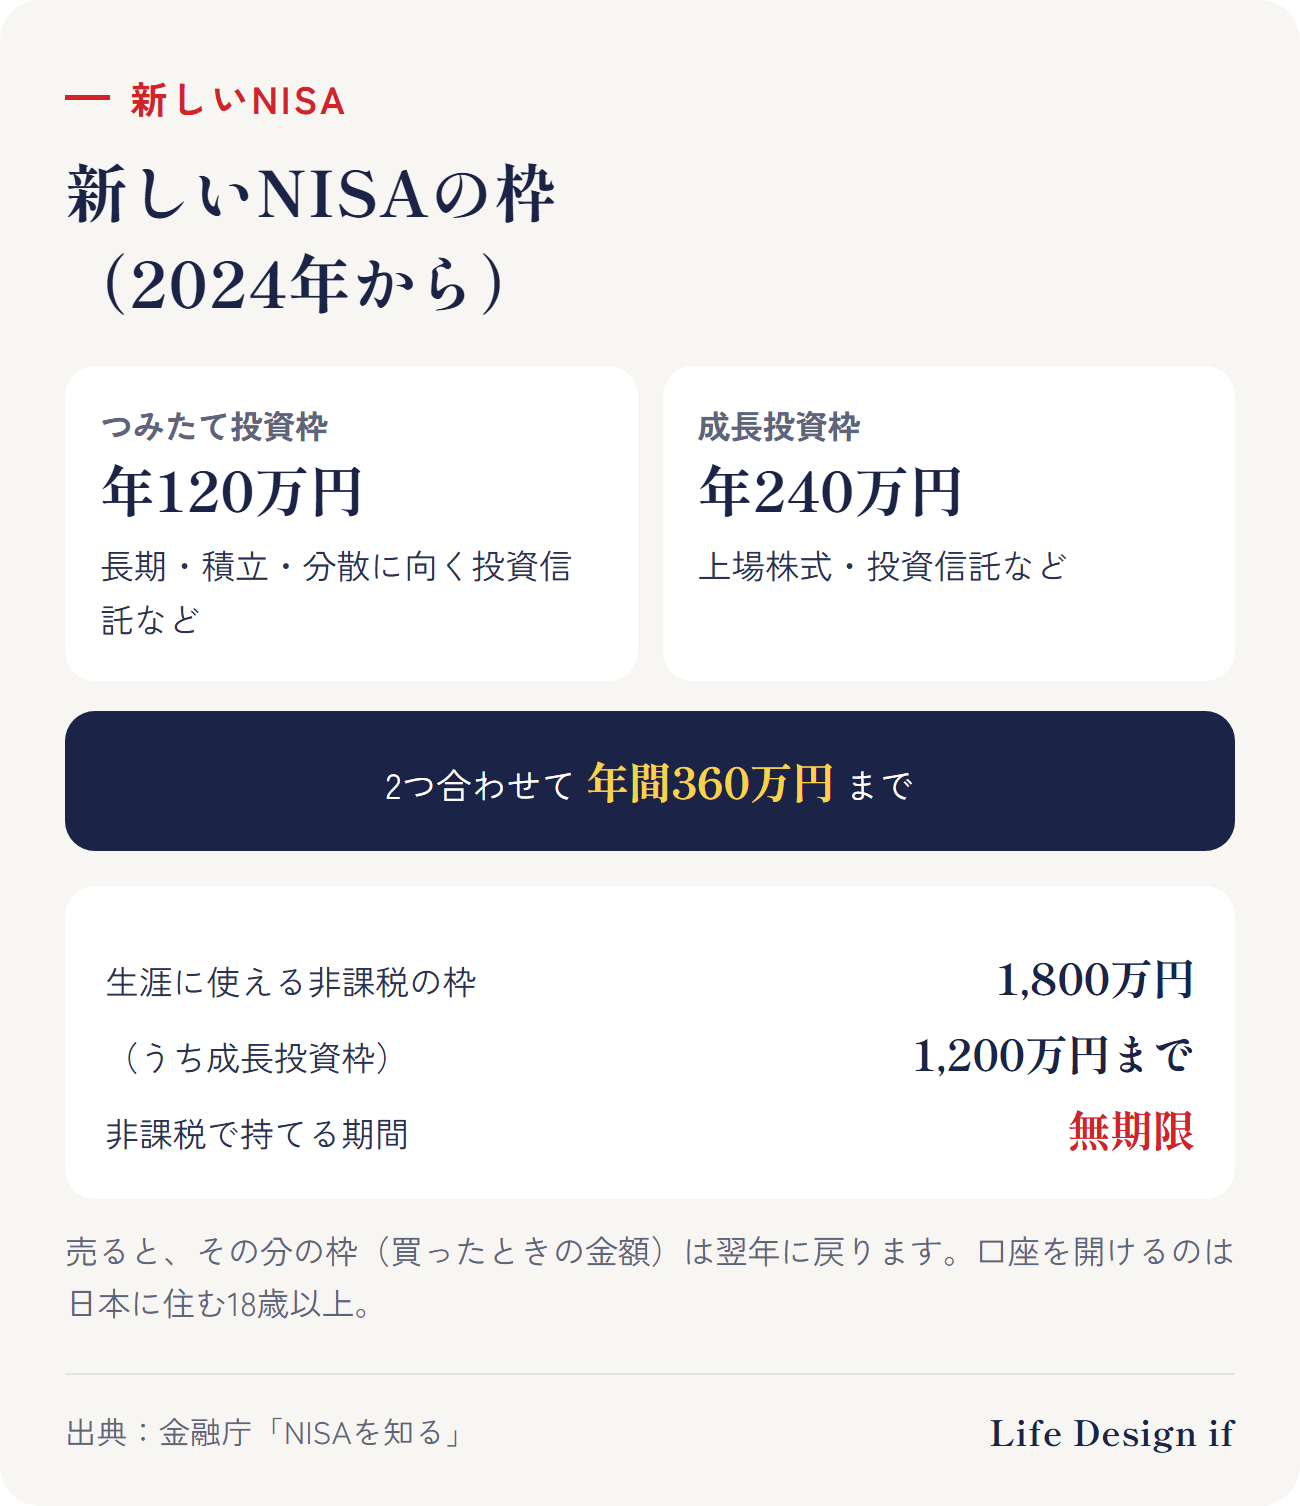
金融庁によると、2024年からの新しいNISAは次のような仕組みです。
- つみたて投資枠:年間120万円まで
- 成長投資枠:年間240万円まで(2つの枠を合わせて年間360万円まで)
- 生涯の非課税の枠:1,800万円まで(うち成長投資枠は1,200万円まで)
- 非課税で持てる期間:無期限
- 売ると、その分の枠(買ったときの金額)は翌年に戻る
枠は大きく、期間も無期限になりました。だからこそ、「枠を使い切るか」より「自分のお金の何割を、何のために回すか」を先に考えることが大切です。
始める前に決めておきたい3つ
1. 何のためのお金か
子どもの教育費、家の頭金、老後の生活費、いつかやりたいこと。目的によって、使う時期も、必要な金額も違います。「とりあえず増やしたい」より、出口(使い道)から考えると、迷いが減ります(資産運用、何から始めればいい?)。
2. いくら回せるか
NISAで買う投資信託などは、値動きがあります。急な出費のときに売らなくて済むよう、先に生活防衛資金を手元に残しておきましょう(生活防衛資金とは?)。そのうえで、毎月いくらなら無理なく続けられるかを決めます(毎月いくら積み立てる?)。
3. いつ使うか
数年以内に使うお金は、値下がりしたときに待てないため、値動きのあるものには向きにくいとされます。一方、10年以上先に使うお金は、長期・積立・分散の考え方を取り入れやすくなります(積立投資とは?)。
相談する前に整理しておくと話が早いこと
NISAについて相談するときは、次のことをメモしておくと、話がぐっと早くなります。
- 毎月の手取りと、だいたいの支出
- 今の貯金(すぐ使えるお金)
- 叶えたいこと・使い道と、その時期(「〇年後に〇〇」)
- 加入している保険と、毎月の保険料(保険の中で積み立てているお金があるか)
相談先の種類や選び方は、資産運用の相談はどこにする?にまとめています。
まとめ
- 新しいNISAは、年間360万円・生涯1,800万円まで、非課税で持てる期間は無期限
- 始める前に「何のためのお金か・いくら回せるか・いつ使うか」を決める
- 生活防衛資金を残してから、無理なく続けられる金額で
ご相談のご案内
この記事では、NISAを始める前の考え方を一般的にまとめました。ご相談では、あなたの「何のためのお金か」を整理し、どこから始めるかを一緒に決めます。Life Design ifは、個別の投資商品の販売・おすすめはしていません。まずは1分の簡易チェックで、目的に合うお金の置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度と考え方の一般的な説明です。特定の金融商品をおすすめするものではありません。投資には元本割れのリスクがあります。
出典
- 金融庁「NISAを知る」 https://www.fsa.go.jp/policy/nisa2/know/index.html
(2026年10月8日時点の情報です)