この記事の結論
iDeCoとNISAは、どちらも運用で増えた分に税金がかからない仕組みです。いちばんの違いは、いつ使えるかです。
- iDeCo:掛金が全額所得から差し引かれ、税金が軽くなる。その代わり、原則60歳まで引き出せない
- NISA:掛金の控除はない。その代わり、いつでも売って使える
だから、選び方は「どっちが得か」より、何のためのお金か・いつ使うかから考えるのがおすすめです。
iDeCoとNISAの違い
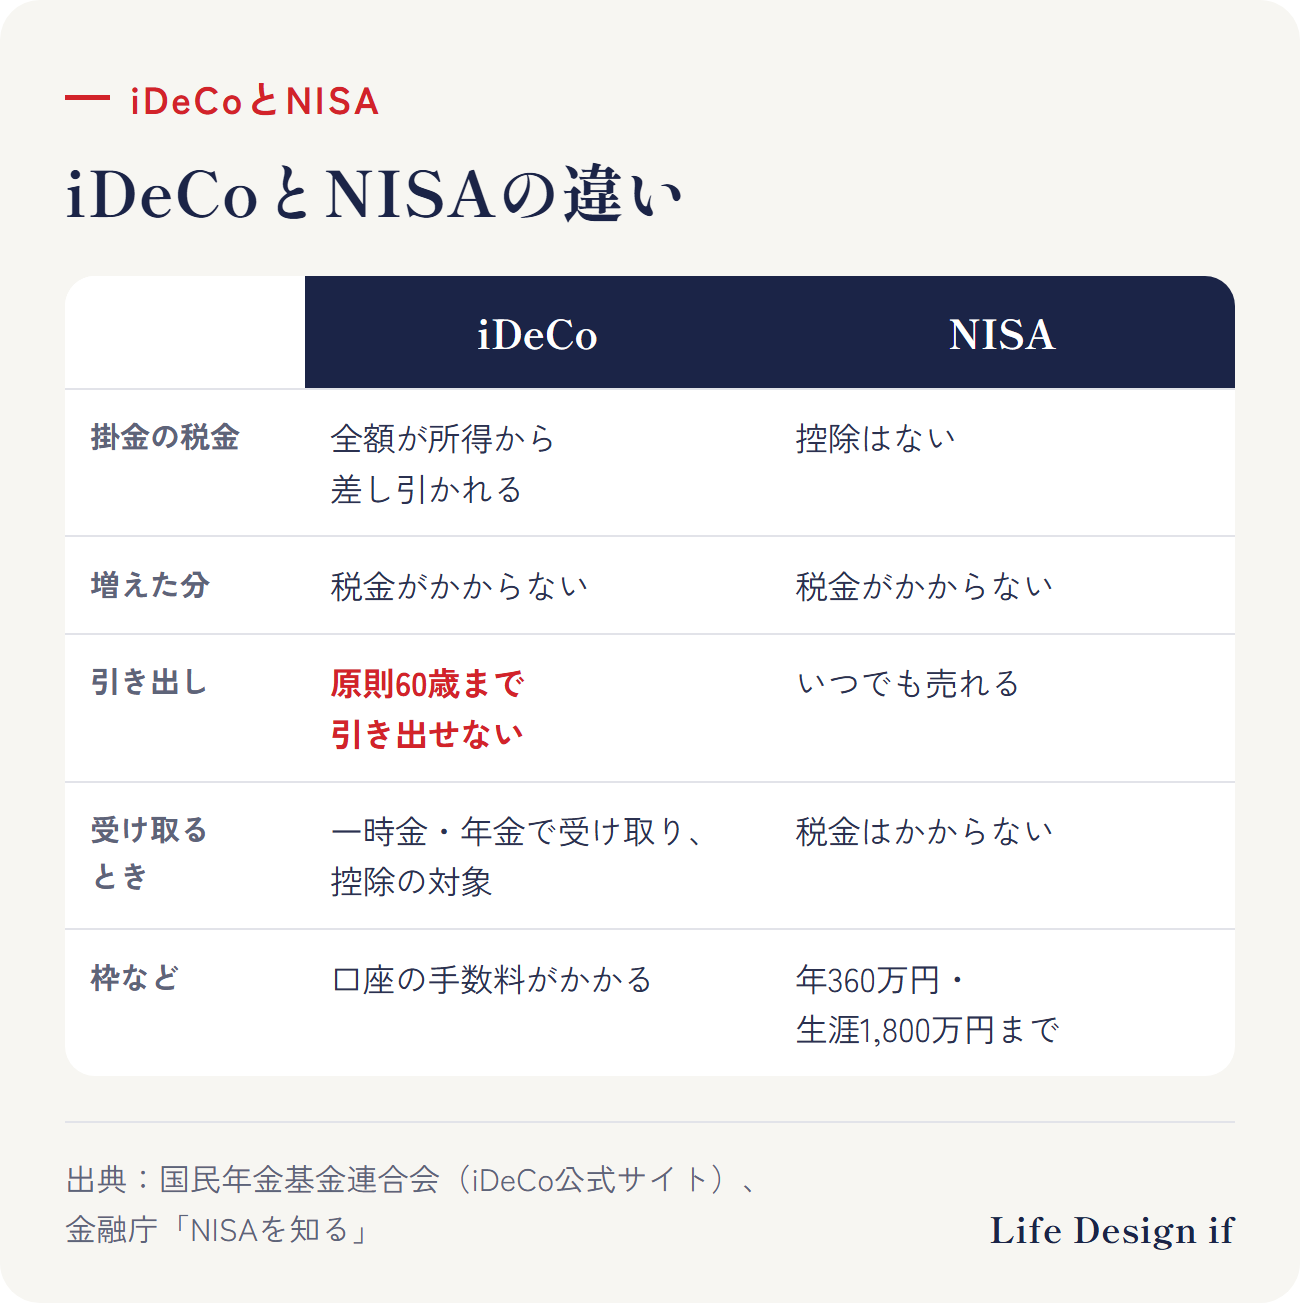
| iDeCo | NISA | |
|---|---|---|
| 掛金の税金 | 全額が所得から差し引かれる | 控除はない |
| 増えた分の税金 | かからない | かからない |
| 引き出し | 原則60歳まで引き出せない | いつでも売れる |
| 受け取るとき | 一時金・年金で受け取り、控除の対象 | 税金はかからない |
| 手数料 | 口座の手数料がかかる | 金融機関や商品による |
iDeCoは、掛金を払う時点で税金が軽くなるのが大きな特徴です(年末調整でiDeCoの控除を受けるには?)。NISAは、年間360万円・生涯1,800万円まで、増えた分に税金がかからず、使いたいときに売れます(NISAを始める前に決めておくこと)。
なお、iDeCoの掛金の上限は、2026年12月分から上がります(iDeCoの上限、12月から月6.2万円に)。
「使う時期」で考える
60歳より前に使うかもしれないお金
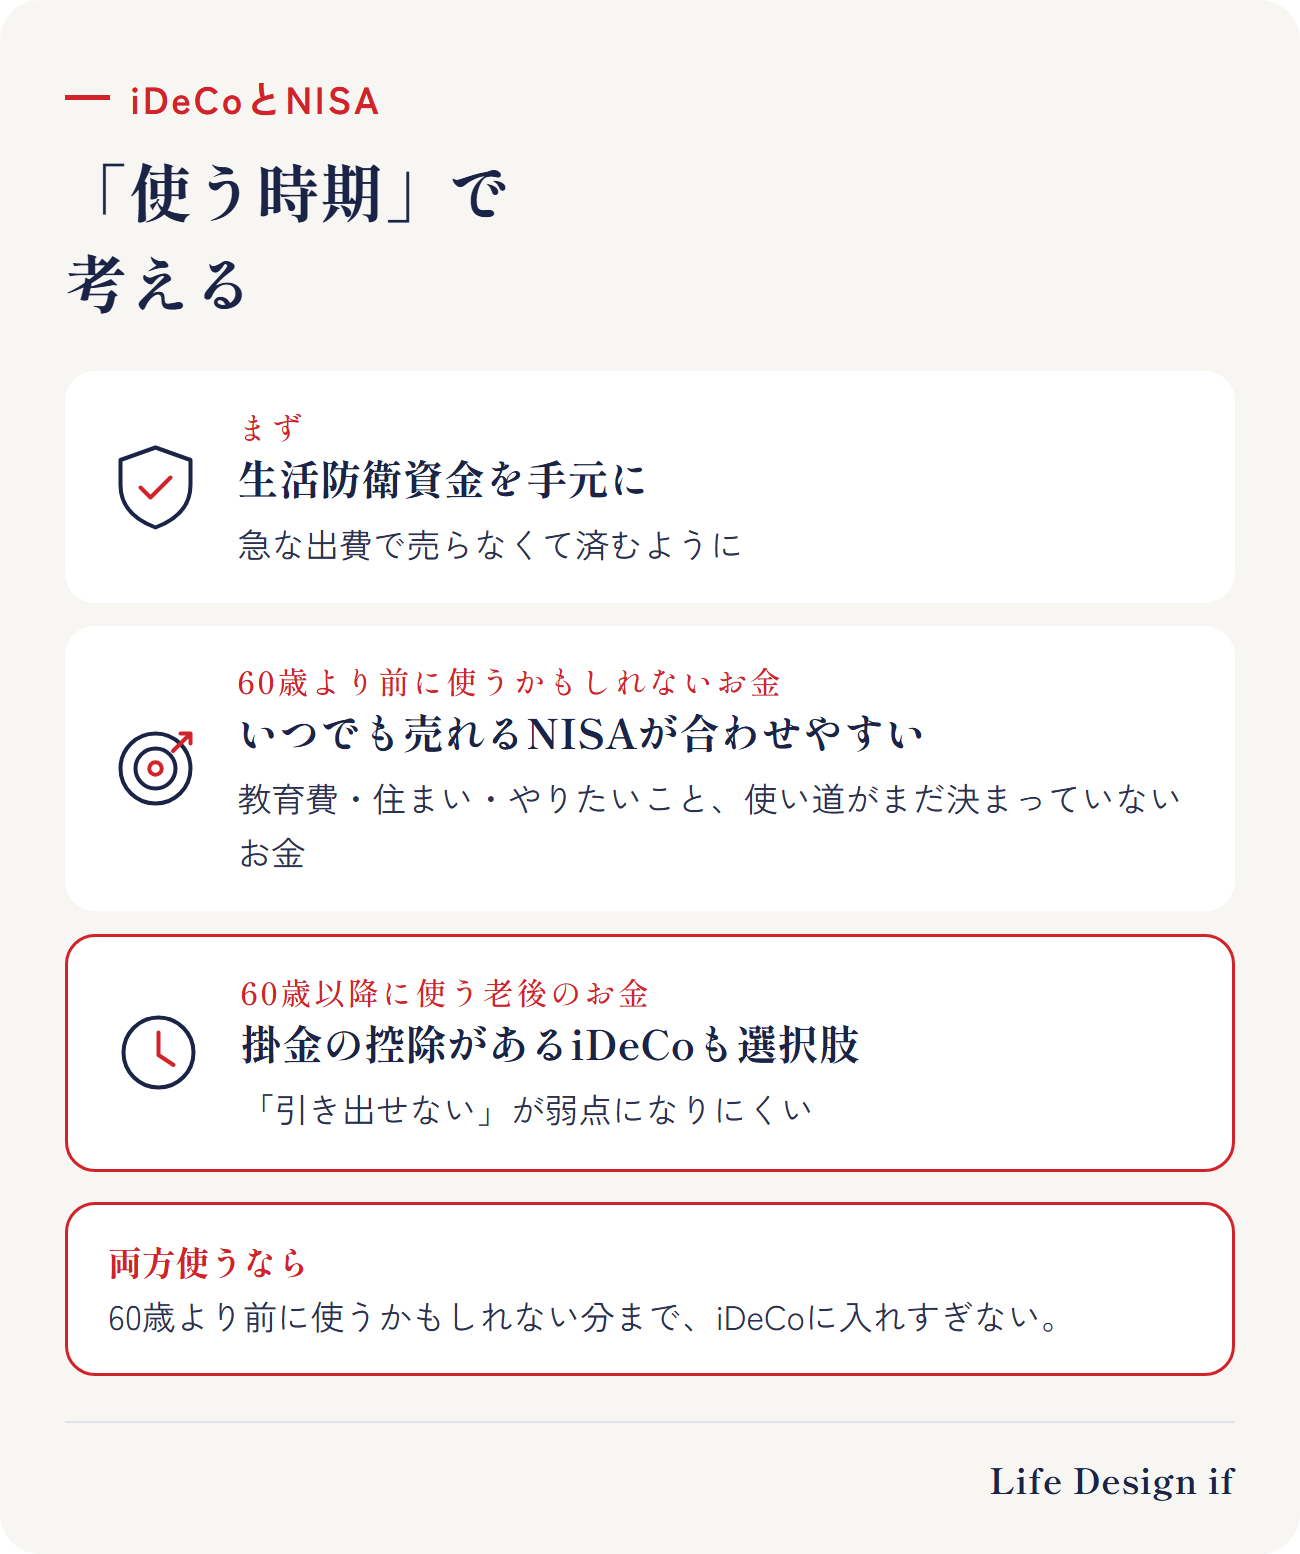
子どもの教育費、家の頭金、いつかやりたいこと。あるいは、使い道がまだ決まっていないお金。こうしたお金は、途中で引き出せないiDeCoには向きません。いつでも売れるNISAのほうが合わせやすいでしょう。
60歳以降に使う、老後のお金
老後の生活費として使うお金なら、iDeCoの「引き出せない」は弱点になりにくく、掛金の控除という強みが活きます。
両方使うときの注意
両方を使う場合は、60歳より前に使うかもしれない分まで、iDeCoに入れすぎないことが大切です。どちらを使う場合も、先に生活防衛資金を手元に残しておきましょう(生活防衛資金とは?)。
まとめ
- iDeCoもNISAも、増えた分に税金がかからない
- iDeCoは掛金の控除がある代わりに、原則60歳まで引き出せない
- NISAは控除がない代わりに、いつでも売れる
- 「何のためのお金か・いつ使うか」から、どちらに・いくら回すかを決める
ご相談のご案内
この記事では、iDeCoとNISAの違いを一般的にまとめました。ご相談では、教育費・住まい・老後・やりたいことなど「何のためのお金か」を整理し、iDeCo・NISA・預貯金など、どこにどのくらい置くかの考え方を一緒に決めます。Life Design ifは、個別の投資商品の販売・おすすめはしていません。まずは1分の簡易チェックで、「老後のお金」に向いている置き場所の考え方を見てみることもできます(相談無料/対面:香川・徳島、オンライン:全国)。
※この記事は、制度の一般的な説明です。特定の金融商品をおすすめするものではありません。投資には元本割れのリスクがあります。iDeCoには加入できる条件があります。
出典
- iDeCo公式サイト(国民年金基金連合会)「iDeCoのメリット」 https://www.ideco-koushiki.jp/guide/good.html
- iDeCo公式サイト(国民年金基金連合会)「iDeCoを始めるには」 https://www.ideco-koushiki.jp/start/
- 金融庁「NISAを知る」 https://www.fsa.go.jp/policy/nisa2/know/index.html
(2026年10月8日時点の情報です)