この記事の結論
キャッシュフロー表は、年ごとの収入・支出・年間収支・貯蓄残高を並べた表です。書き方は、日本FP協会の冊子の手順に沿って進めます。
この記事では、5年分の記入例を使って、次の3つを数字でたどります。
- 表の埋め方:手取りは、給与明細の「差引支給額」から。貯蓄残高は「前年の残高+その年の年間収支」
- 赤字の年の読み解き方:①予定していた支出か ②生活に必要なお金が残るか ③その先の予定の分が残るか、の3つの問いで読む
- 組み直し方:時期・金額・毎月分けておく額の3つの手で直す
年間収支がマイナスの年があっても、それだけで失敗ではありません。理由と、そのあとに残るお金を読めば、直し方が決まります。
最初の練習では、物価などの変化(変動率)をゼロにして作ります。ただし本来は、物価上昇や運用利回りも入れて作る表です。
書く前に:行ごとの数字の見つけ方
キャッシュフロー表は、年表(ライフイベント表)を作ってから書きます。年表は、年ごとの家族の年齢と、できごと(叶えたいことや、決まっている予定)を並べたものです。
日本FP協会の冊子の見本の表には、本人の手取り収入・配偶者の手取り収入・基本生活費・車両費・住宅ローン・家賃・管理費等・保険料・教育費などの行があります。この記事の例では、行を少しまとめています。
| 行と書くもの | 数字の見つけ方 |
|---|---|
| 手取り収入:給与の手取り。共働きなら2人分 | 給与明細の「差引支給額」の1年分(毎月ほぼ同じなら×12)+賞与の差引支給額の1年分 |
| 児童手当など:手当などの収入 | 下の「児童手当は終わる年まで」を参照 |
| 基本生活費:食費・光熱費・通信費・被服費など | 通帳やカードの明細で数か月分の平均を出し、×12。年払いや年に数回の支出(旅行・帰省など)は、1年分を足す |
| 車両費:ガソリン・自動車税・自動車保険・駐車場・車検など、車を持っている間のお金 | カードの明細、自動車税の納税通知書、自動車保険の証券などで1年分 |
| 住居費:家賃・管理費など | 毎月の引き落とし額×12 |
| 教育費:学校・塾・習い事など | 入学の年は、準備の分も足す |
| 保険料:払っている保険の1年分。自動車保険は車両費に入れる | 保険証券や引き落としの額。給与から引かれる団体保険は入れない |
| ローン返済:住宅ローン・車のローン・奨学金など | 返済予定表で1年分。終わる年まで書く |
| 一時的な支出:旅行・車の買い替え・家電など | 年表に書いた金額 |
| 最初の貯蓄残高:書き始める時点の貯蓄 | 預貯金などの合計 |
手取りは「額面」ではなく「差引支給額」
手取りは、給与明細の「差引支給額」です。総支給額(額面)から、社会保険料や税金などの控除額を引いた金額です。賞与(ボーナス)も、賞与明細の差引支給額で書きます。
賞与は、必ずもらえるとは限りません。
児童手当は「終わる年」まで
こども家庭庁によると、児童手当は1人あたり月額で、3歳未満は1万5,000円、3歳から高校生年代までは1万円です(第3子以降は、どちらも3万円)。高校生年代とは、18歳に達する日以後の最初の3月31日までです。
第3子以降とは、上の子から数えて3人目以降の子です。高校生年代を過ぎた上の子も、親などが世話をし、生活費を負担していれば、22歳に達する日以後の最初の3月31日まで数えます。上の子が数えられなくなると、下の子の金額が変わることがあります。金額が変わる年と、終わる年も表に書いておきます。
車のお金は2つの行に分ける
車を買うお金は「一時的な支出」に書きます。車を持っている間のお金は「車両費」に書きます。日本FP協会の見本でも、車を買った年の150万円は、一時的な支出の行にあります。その年からは、毎年25万円が車両費の行に入っています。
ローンで買うときは、借りた分を一時的な支出に入れません。返済額を、ローン返済の行に書きます。
保険料は1年分で
毎月払いなら、月の保険料×12です。生命保険は、年末調整や確定申告で使う生命保険料控除の証明書も手がかりになります。国税庁は、支払金額などを証明する書類としています。
給与から団体保険の保険料が引かれているなら、その分は保険料の行に入れません。差引支給額を出すときに、もう引かれているからです。入れると、二重に数えてしまいます。
自動車保険も、保険料の行には入れません。車両費の行に入れているからです。
くわしく読む
記入例:5年分のキャッシュフロー表
例の家族(数字はすべて例です)
- 共働きの夫婦と、子ども1人(今年、小学4年生)。賃貸住まい
- 今年の初めの貯蓄は200万円(ここから書き始める)
- 叶えたいこと:2年後に家族旅行(40万円)、3年後に車の買い替え(300万円。貯蓄から一度に払う)
- 決まっている予定:1年後に車のローンが終わる、3年後に子どもの中学入学
金額は万円単位です。変動率はゼロにしています(手取りも物価も、変わらないとして書く)。年数は、見やすいように5年分にしました。実際は、年表と同じ年数(たとえば10年先まで)で作ります。
貯蓄残高は、今年の初めの200万円から始めます。年の途中から書くときは、今年の欄に、残りの月の分だけを書きます。
できごとは、上の「例の家族」に書いたとおりです。自分の表では、年表と同じように、できごとの行も付けておきます。
| 万円 | 今年 | 1年後 | 2年後 | 3年後 | 4年後 |
|---|---|---|---|---|---|
| 子ども | 小4 | 小5 | 小6 | 中1 | 中2 |
| 手取り収入 | 508 | 508 | 508 | 508 | 508 |
| 児童手当 | 12 | 12 | 12 | 12 | 12 |
| ①収入合計 | 520 | 520 | 520 | 520 | 520 |
| 基本生活費 | 252 | 252 | 252 | 252 | 252 |
| 車両費 | 36 | 36 | 36 | 36 | 36 |
| 家賃 | 96 | 96 | 96 | 96 | 96 |
| 教育費 | 24 | 24 | 24 | 48 | 36 |
| 保険料 | 24 | 24 | 24 | 24 | 24 |
| 車のローン | 36 | 36 | 0 | 0 | 0 |
| 一時的な支出 | 0 | 0 | 40 | 300 | 0 |
| ②支出合計 | 468 | 468 | 472 | 756 | 444 |
| 年間収支 | 52 | 52 | 48 | −236 | 76 |
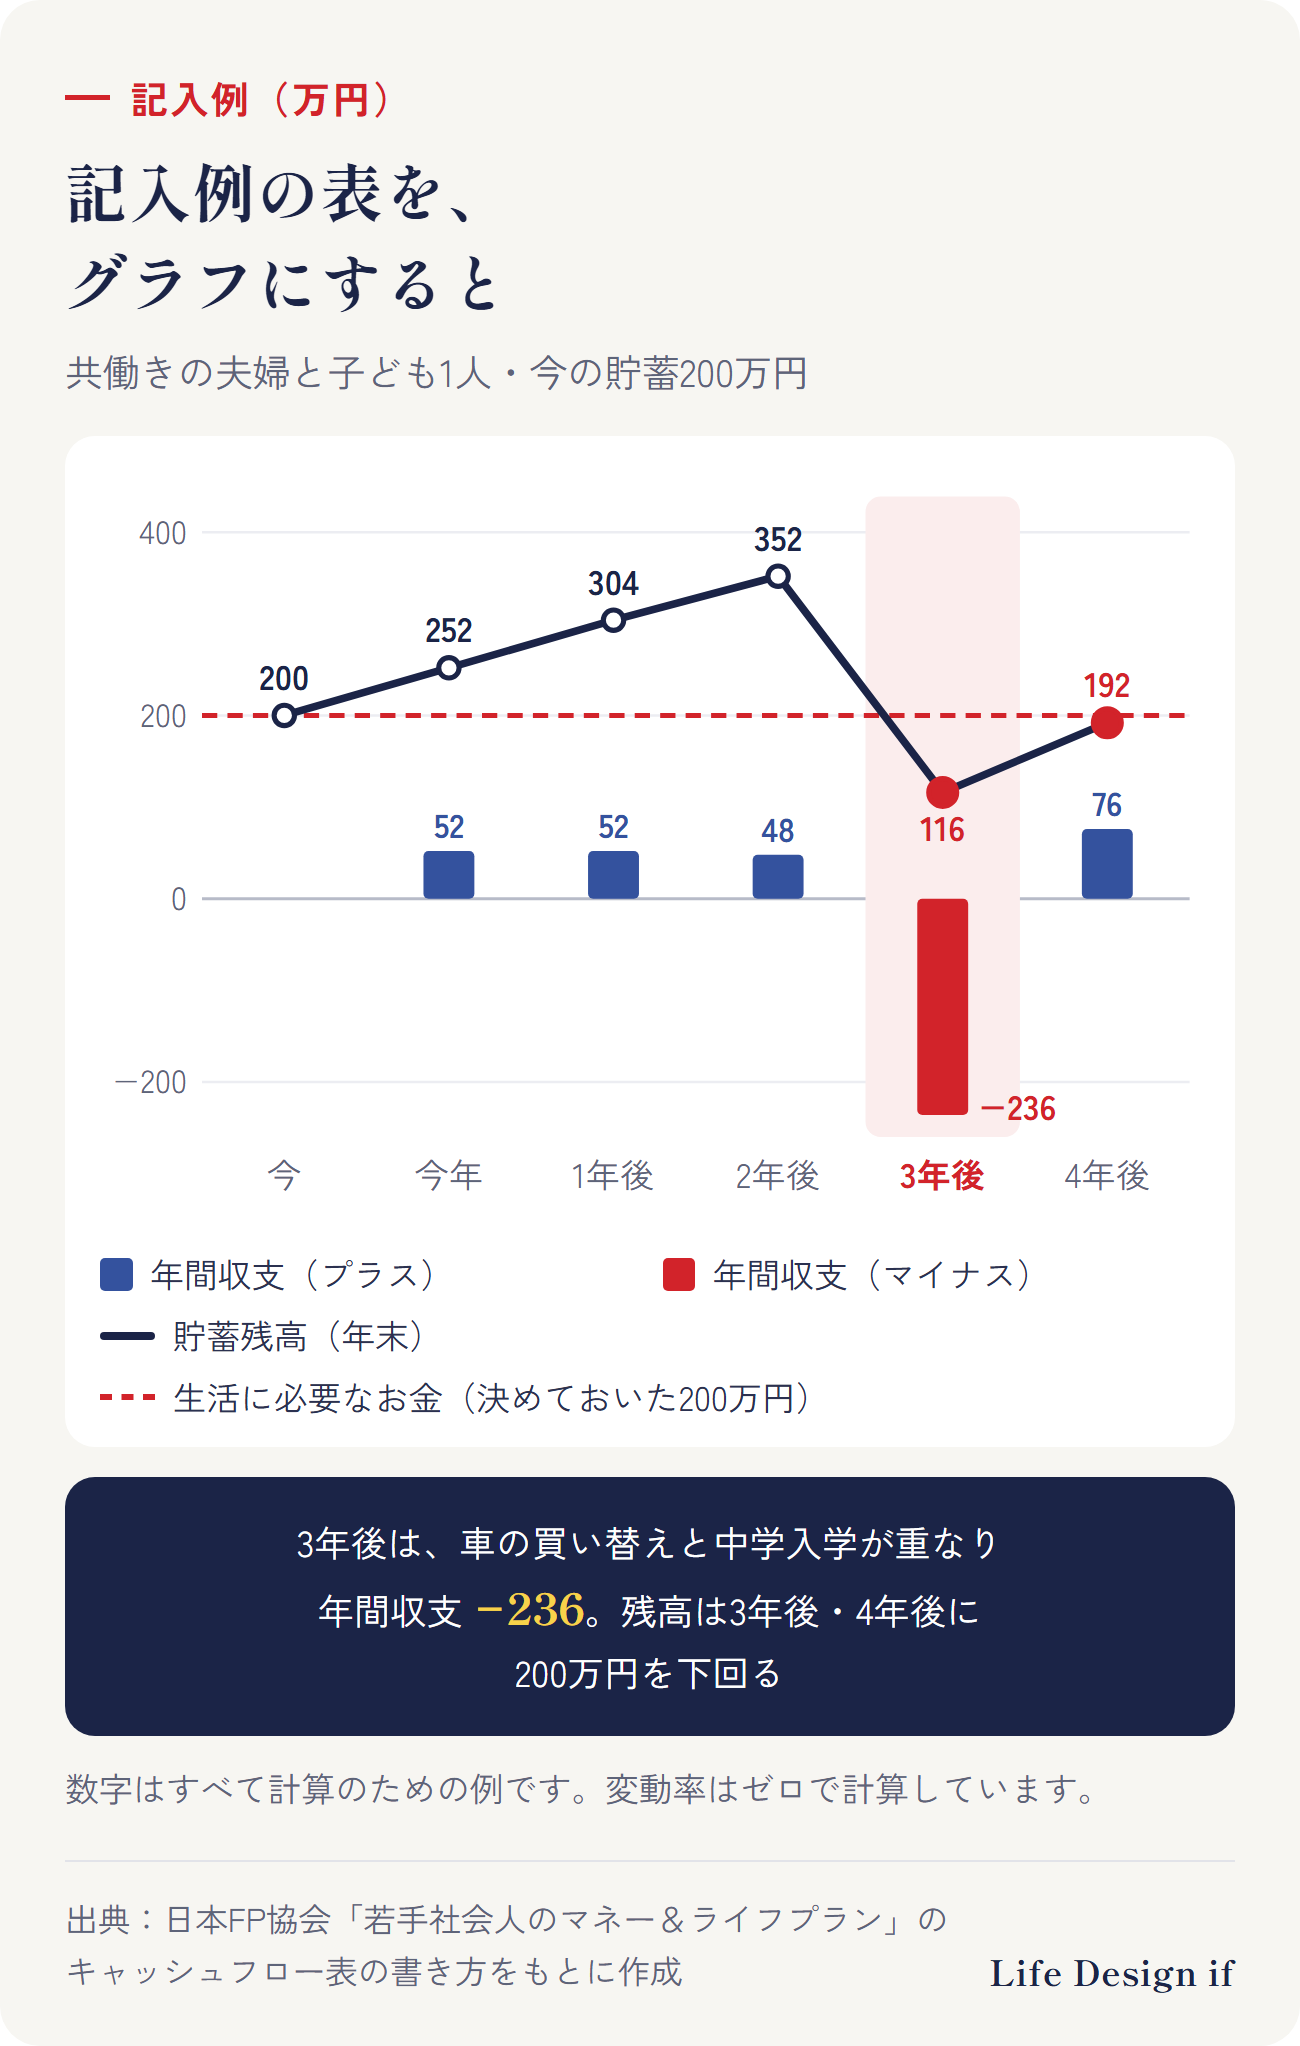
| 貯蓄残高 | 252 | 304 | 352 | 116 | 192 |
5つの手順を、記入例でたどる
日本FP協会の冊子の書き方1〜5を、記入例の「今年」の数字で、順にたどります。
- 収入:手取り508+児童手当12=520
- 支出:基本生活費252+車両費36+家賃96+教育費24+保険料24+車のローン36=468。旅行や車の買い替えは「一時的な支出」の行にまとめます
- 年間収支:収入520−支出468=52
- 貯蓄残高:最初の200+52=252。1年後は、252+52=304。前の年の残高に、順に足していきます
- 確かめる:年間収支がマイナスの年や、貯蓄残高が減る年に印をつけます。記入例では3年後です。年間収支は−236、貯蓄残高は352から116に減ります
Excelで作るなら、年間収支と貯蓄残高を式にしておきます(貯蓄残高=前の年の残高+その年の年間収支)。数字を1つ直すだけで、その先の年まで変わるので、組み直しが楽になります。日本FP協会の冊子のページにも、Excelの表があります。
赤字の年は、3つの問いで読み解く
年間収支がマイナスの年を、ここでは「赤字の年」と呼びます。
赤字の年があるだけで、だめな表とは限りません。日本FP協会の見本でも、家を買う年の年間収支は−428万円です。そのあと、貯蓄残高はまた増えていきます。
この記事では、赤字の年を、次の3つの問いで読みます。
| 問いと見るところ | 記入例の3年後 |
|---|---|
| ①予定していた支出か:その年のできごと | 車の買い替えと中学入学。予定どおり |
| ②生活に必要なお金が残るか:年末の残高と、大きな支出の直後の残高 | 年末は116万円。年の初めに車を買うと、直後は52万円。どちらも200万円より少ない |
| ③その先の予定の分が残るか:決めた額を超えた分 | 4年後も192万円。超えた分がない |
問い1:予定していた支出か
その年のできごとを見ます。記入例の3年後は、車の買い替え(300万円)と中学入学(教育費48万円)が重なった年です。どちらも予定していた支出です。
できごとのない年までマイナスなら、話は別です。毎年の支出が、収入を上回っています。基本生活費や保険料など、毎年出ていくお金から見直します。冊子も、マイナスが続くなら表を見直すよう書いています。
問い2:生活に必要なお金が残るか
急な出費や、収入が減ったときのためのお金(生活防衛資金)を、先に決めておきます。例の家族は、基本生活費・車両費・家賃の約半年分として、200万円と決めています。何か月分にするかは、働き方や家族で決めます。
記入例の3年後は、年末の貯蓄残高が116万円です。決めた200万円より、84万円少なくなります。
年末の数字だけでは、見えないこともあります。車を3年後の年の初めに買うとします。買った直後の残高は、52万円です(2年後の年末の352万円−300万円)。年末の116万円は、その年の残りの収支が足されたあとの数字です。大きな支出の年は、年末の残高と、支出の直後の残高の両方を見ます。
4年後も、年末の残高は192万円です。200万円に戻りません。
問い3:その先の予定の分が残るか
表の先にも、予定があります。例の家族は、6年後に高校入学、9年後に大学などへの進学を考えています。
4年後の貯蓄残高は192万円です。生活に必要な200万円を除くと、その先の教育費に回せる分は残りません。
②と③で足りないことが分かりました。ここから組み直します。
組み直しの3つの手:時期・金額・毎月分けておく額
この記事では、時期・金額・毎月分けておく額の3つの手で組み直します。記入例で、1つずつ動かしてみます。車は、どの場合もその年の初めに買うとします。
手1:時期を動かす
車の買い替えを、3年後から4年後へ、1年後ろにします。中学入学の年と重ならなくなり、ためる期間も1年のびます。
ただ、これだけでは、赤字の年が4年後へ移るだけです。5年間の支出の合計は変わらないので、4年後の年末の残高は192万円のまま。買った直後の残高も116万円(3年後の年末の416万円−300万円)で、200万円に届きません。
手2:金額を見直す
車の予算を、300万円から250万円にします。たとえば、車の大きさや装備、下取りなどを考え直します。
4年後の年末の残高は242万円になり、200万円を上回ります。ただ、買った直後の残高は、まだ200万円を下回ります。
手3:毎月分けておく額を決める
4年後の初めに、買う直前の貯蓄は416万円です。250万円を払うと、166万円になります。年末の242万円は、その年の残りの収支が足されたあとの数字です。
そこで、車のお金を毎月いくら分けておくかを決めます。毎月分けておく額は、(金額 − そのために用意済みのお金)÷ 時期までの月数 で出します。
例の家族の200万円は、生活に必要なお金です。車のために用意済みのお金は、0円です。4年後の初めまでは、48か月です。
(250万円 − 0円)÷ 48か月 = 毎月約5万2,000円
表で確かめます。車を4年後に移したので、3年後の年間収支は64です。今年から3年後までの年間収支の合計は216万円(52+52+48+64)。月にならすと4万5,000円です。毎月の5万2,000円に、約7,000円足りません。
分けておくだけでは、貯蓄残高は増えません。残高を増やすのは、支出を減らすか、収入を増やすことです。
記入例では、基本生活費を月1万円見直しました(年252万円→240万円)。年間収支の合計は264万円、月にならすと5万5,000円です。毎月の5万2,000円に届きます。買う直前の貯蓄は464万円です。車を買った直後も214万円で、200万円を下回りません。
どこを見直すかは、叶えたいことの大切さと比べて決めます。決めた額は、給料が入ったら先に分けておくと続けやすくなります。
直す前と後
車の予算と残高は、万円単位です。手1は時期、手2は金額、手3は毎月分けておく額です。手3には、基本生活費を月1万円見直した分も入っています。太字は、決めた200万円を下回るところです。
| 万円 | 直す前 | 手1 | 手1+2 | 手1〜3 |
|---|---|---|---|---|
| 車を買う年 | 3年後 | 4年後 | 4年後 | 4年後 |
| 車の予算 | 300 | 300 | 250 | 250 |
| 買った直後 | 52 | 116 | 166 | 214 |
| 4年後の年末 | 192 | 192 | 242 | 302 |
3つの手をすべて入れた表は、次のとおりです。直したのは、2つの行です。基本生活費は、毎年252万円から240万円にしました。一時的な支出は、車の買い替えを、3年後の300万円から4年後の250万円にしました。ほかの行(収入・車両費・家賃・教育費・保険料・車のローン)は、直す前と同じです。
| 万円 | 今年 | 1年後 | 2年後 | 3年後 | 4年後 |
|---|---|---|---|---|---|
| 基本生活費 | 240 | 240 | 240 | 240 | 240 |
| 一時的な支出 | 0 | 0 | 40 | 0 | 250 |
| 支出合計 | 456 | 456 | 460 | 444 | 682 |
| 年間収支 | 64 | 64 | 60 | 76 | −162 |
| 貯蓄残高 | 264 | 328 | 388 | 464 | 302 |
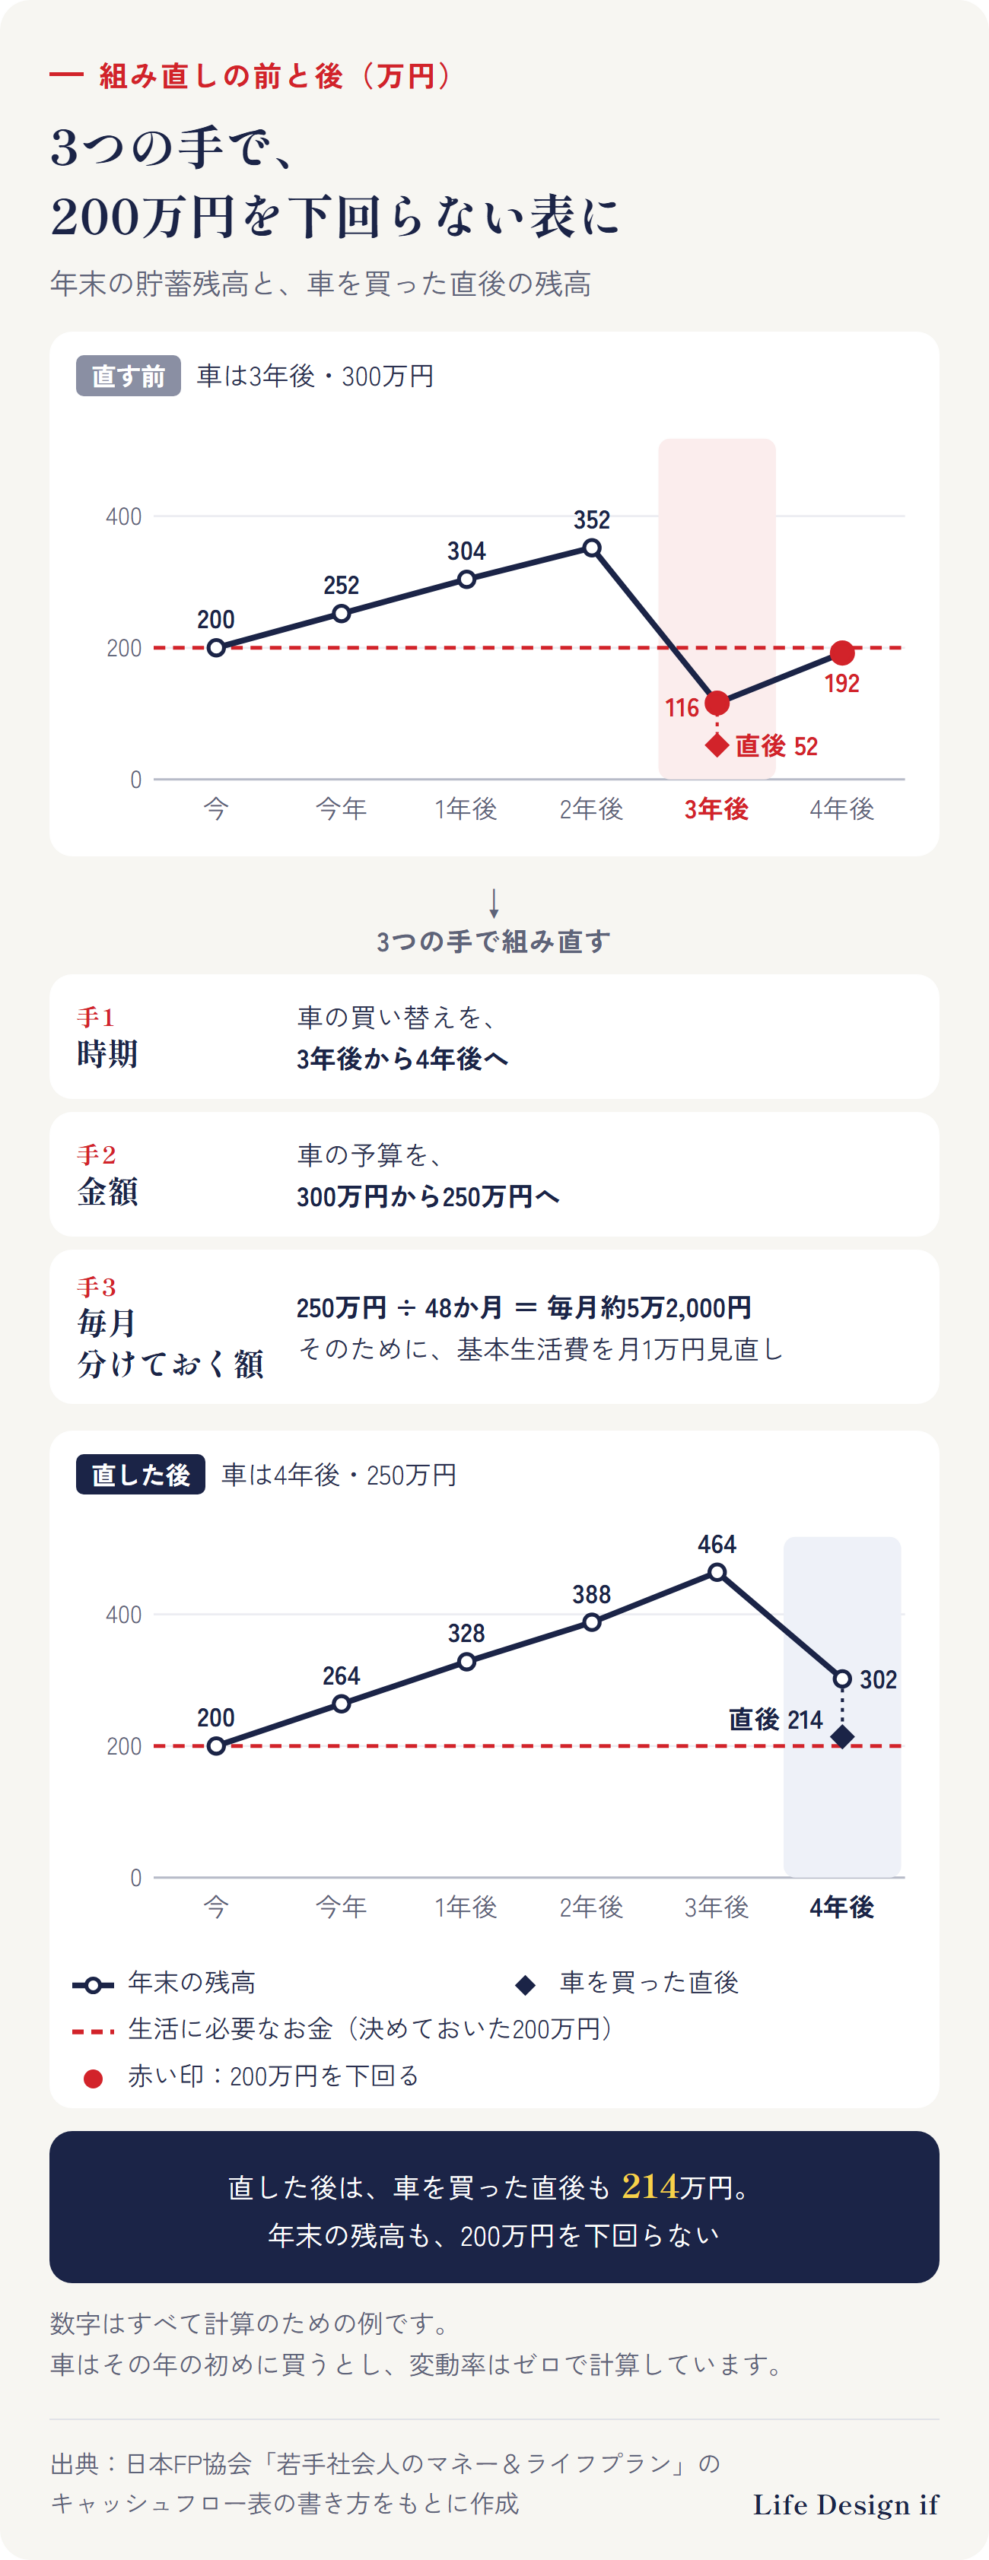
直した後も、4年後は年間収支が−162万円の赤字です。3つの問いで読み直します。
- ①予定していた、車の買い替えの年
- ②車を買った直後は214万円、年末は302万円。どちらも200万円を下回らない
- ③200万円を超えた102万円を、その先の高校・大学の準備に回せる
計画の中の赤字だと分かります。その先に足りるかは、表を先の年まで描き足して確かめます。
くわしく読む
最初は変動率ゼロで。本来は物価や運用も入れる
変動率は、金額が毎年何%ずつ変わるかの割合です。日本FP協会の見本は、計算しやすいように変動率をゼロにしています。この記事の記入例も同じです。ただし冊子は、本来は物価上昇や運用利回りを考えた金額を書く、としています。
変動率を入れると、どのくらい変わるでしょうか。計算の例として、基本生活費と車両費の合計288万円が、毎年1%ずつ上がるとします。4年後には約300万円です(288×1.01×1.01×1.01×1.01)。差は約12万円です。記入例で基本生活費を見直した額(年12万円)と、同じくらいの大きさです。1%は計算のための例で、これからの物価の見通しではありません。
練習のあとは、次の順に進めると迷いにくくなります。
- 変動率ゼロで作り、赤字の年を見つける
- 金額の大きい行(基本生活費・教育費など)に、変動率を入れて確かめる
- 昇給などの手取りの変化や、運用しているお金の増減も、分かる範囲で入れる。運用しているお金は、減ることもあります
一度作った表も、暮らしや経済の変化に合わせて見直します。
まとめ
- キャッシュフロー表は、収入(手取り)→支出→年間収支→貯蓄残高→確かめる、の順に書く
- 車のお金は、買うお金を「一時的な支出」、持っている間のお金を「車両費」に分ける
- 貯蓄残高は「前年の残高+その年の年間収支」。最初の年は、今の貯蓄から始める
- 赤字の年は、①予定していた支出か ②生活に必要なお金が残るか ③その先の予定の分が残るか、で読む。②は、年末の残高と、大きな支出の直後の残高の両方を見る
- 足りなければ、時期・金額・毎月分けておく額の3つの手で組み直す。分けておくだけでは残高は増えないので、支出を減らすか収入を増やす
- 最初は変動率ゼロで練習する。本来は物価上昇や運用利回りも入れ、暮らしや経済の変化に合わせて見直す
ご相談のご案内
この記事では、キャッシュフロー表の作り方と、赤字の年の読み解き方を、記入例で一般的にまとめました。Life Design ifの無料相談では、叶えたいことから表を作り、赤字の年をご自身で読み解いて組み直せるように、そのやり方をお伝えしています。対面は香川・徳島、オンラインは全国で受けています。
※この記事は、キャッシュフロー表の作り方の一般的な説明です。特定の保険会社・商品をおすすめするものではありません。記入例の数字は計算のための例で、平均や相場ではありません。
出典
- 日本FP協会「若手社会人のマネー&ライフプラン」(2026年2月改訂)p.30〜31「ライフイベント表、キャッシュフロー表を作ってみよう」 https://www.jafp.or.jp/personal_finance/fresh/young_handbook/files/p30-31.pdf
- 日本FP協会「若手社会人のマネー&ライフプラン」(2026年2月改訂)p.6〜9「給与明細書の見方のキホンを知っておこう」「賞与明細書の見方を押さえておこう」 https://www.jafp.or.jp/personal_finance/fresh/young_handbook/files/p6-9.pdf
- 日本FP協会「若手社会人のマネー&ライフプラン」冊子のページ(書き込み式「キャッシュフロー表」、キャッシュフロー表のExcel) https://www.jafp.or.jp/personal_finance/fresh/young_handbook/
- こども家庭庁「児童手当制度のご案内」 https://www.cfa.go.jp/policies/kokoseido/jidouteate/annai/
- 国税庁「No.1140 生命保険料控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
(2026年10月17日時点の情報です)